Article
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Auteur : Jonathan N'KULI
05 Octobre 2026 à 14h46
Catégorie : Fiscale
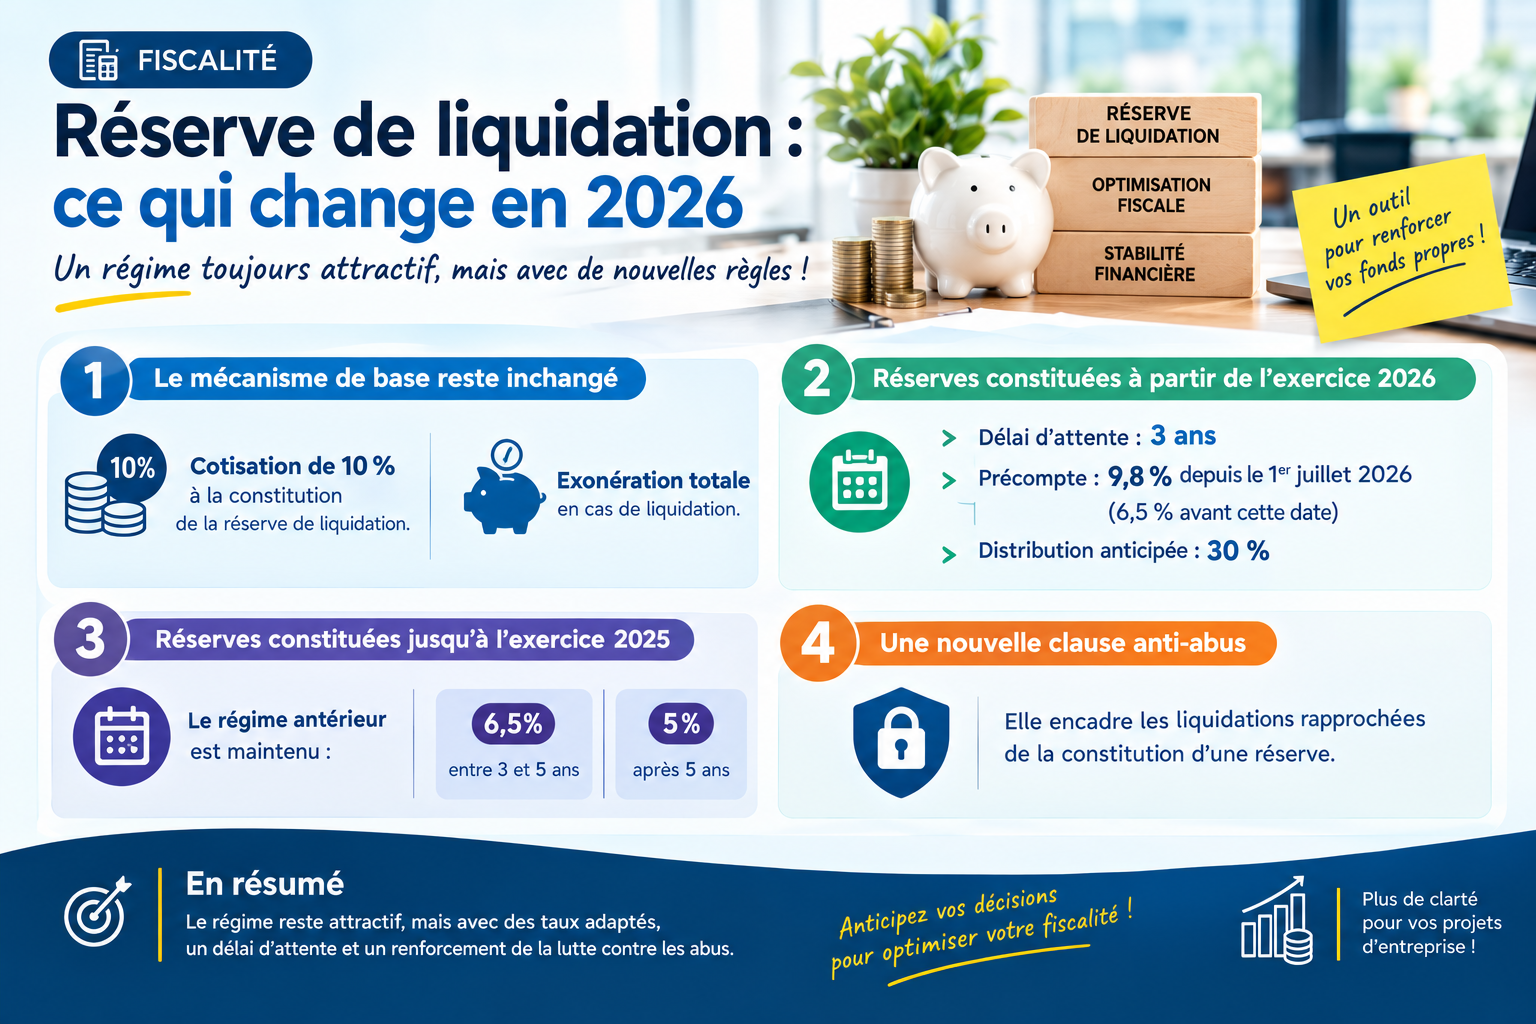
Comme le VVPRbis, la réserve de liquidation permet aux petites sociétés de sortir des bénéfices à un coût fiscal réduit. Le régime a été revu en deux temps en 2025 et 2026 : voici ce qui s'applique selon la date de constitution de votre réserve.
La réserve de liquidation (art. 184quater du CIR 92) permet à une petite société d'affecter une partie de son bénéfice après impôt à une réserve spéciale, moyennant une cotisation distincte immédiate de 10 %. Cette réserve peut ensuite être distribuée à un précompte mobilier réduit après un délai d'attente, ou totalement exonérée de précompte si la société est liquidée. Ce mécanisme n'a pas changé. Ce qui a changé, ce sont le délai d'attente et les taux applicables — et ils dépendent désormais de la date de constitution de la réserve.
Deux réformes en moins d'un an
Une première loi-programme (18 juillet 2025, publiée au Moniteur belge le 29 juillet 2025) a raccourci, pour les réserves constituées à partir de l'exercice d'imposition 2026, le délai d'attente de cinq à trois ans, en contrepartie d'un taux porté de 5 % à 6,5 %.
Une seconde loi-programme (30 mai 2026, publiée au Moniteur belge le 1ᵉʳ juin 2026), entrée en vigueur le 1ᵉʳ juillet 2026, est allée plus loin : pour ces mêmes réserves récentes, le taux de 6,5 % est relevé à 9,8 %, portant la charge fiscale totale à 18 % — exactement le même niveau que le nouveau taux VVPRbis.
Quel régime pour quelle réserve ?
Le point de départ déterminant est l'exercice comptable auquel se rattache la réserve, pas la date de distribution.
| Réserve constituée | Délai d'attente | Distribution après le délai | Distribution anticipée | Liquidation |
|---|---|---|---|---|
| Jusqu'à l'exercice d'imposition 2025 | 5 ans | 5 % (charge totale 13,64 %) | 6,5 % entre 3 et 5 ans, 20 % avant 3 ans | 0 % |
| À partir de l'exercice d'imposition 2026 | 3 ans | 9,8 % depuis le 01/07/2026 (charge totale 18 %) — 6,5 % avant cette date (charge totale 15 %) | 30 % depuis le 01/07/2026 (20 % avant) | 0 % |
Les réserves constituées avant 2026 ne sont donc pas concernées par la hausse à 9,8 % : elles conservent le régime antérieur.
Exemple — Une SRL affecte 50 000 € de bénéfice à sa réserve de liquidation pour l'exercice d'imposition 2026 et paie immédiatement la cotisation distincte de 10 %, soit 5 000 €, restant net en réserve 45 000 €.
Distribution après 3 ans, avant le 1ᵉʳ juillet 2026 : précompte de 6,5 % sur 45 000 € = 2 925 €.
Distribution après 3 ans, à partir du 1ᵉʳ juillet 2026 : précompte de 9,8 % sur 45 000 € = 4 410 €.
Distribution en cas de liquidation de la société : aucun précompte supplémentaire.
Une clause anti-abus à surveiller
La réforme introduit également une clause anti-abus visant certaines opérations de liquidation jugées artificielles, destinées à contourner le délai d'attente pour bénéficier de l'exonération totale. Les dirigeants envisageant une restructuration ou une liquidation dans les années suivant la constitution d'une réserve ont intérêt à faire valider leur opération au préalable.
Réserve de liquidation ou VVPRbis ? Les deux outils convergent désormais vers une charge totale de 18 % après le délai d'attente, mais leurs mécanismes diffèrent (cotisation anticipée de 10 % contre absence de prélèvement à la constitution, conditions d'éligibilité propres à chacun). Le choix dépend de votre situation et mérite d'être simulé au cas par cas.
Ce qu'il faut retenir
- Le mécanisme de la réserve de liquidation (cotisation de 10 % à la constitution, exonération totale en cas de liquidation) reste inchangé.
- Pour les réserves constituées à partir de l'exercice d'imposition 2026 : délai d'attente de 3 ans, puis précompte de 9,8 % depuis le 1ᵉʳ juillet 2026 (6,5 % avant cette date) ; 30 % en cas de distribution anticipée.
- Pour les réserves constituées jusqu'à l'exercice d'imposition 2025 : le régime antérieur est maintenu (5 % après 5 ans, 6,5 % entre 3 et 5 ans).
- Une nouvelle clause anti-abus encadre les liquidations rapprochées de la constitution d'une réserve.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. La détermination du régime exact applicable à une réserve donnée dépend de l'exercice comptable concerné et de règles transitoires techniques qui ne peuvent être détaillées ici. Pour évaluer l'impact sur votre société, un échange personnalisé reste indispensable.
Une réserve de liquidation à constituer ou à distribuer ?
Vérifions ensemble le régime applicable et le meilleur moment pour agir.
À propos de l'auteur

Dernières nouvelles
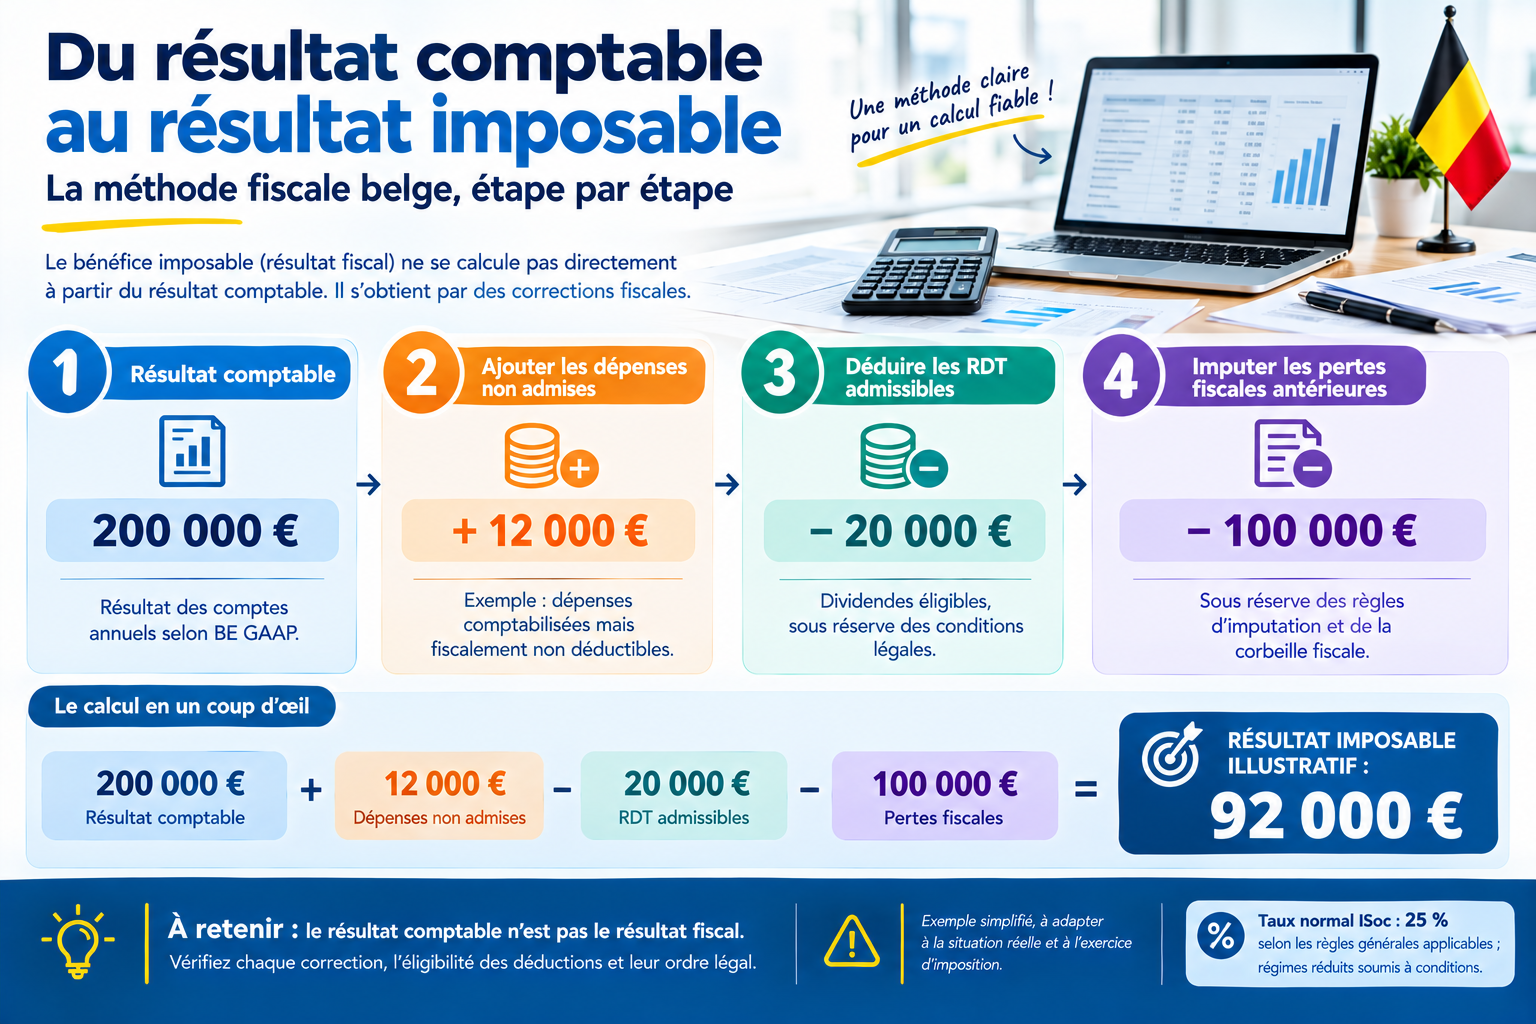
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
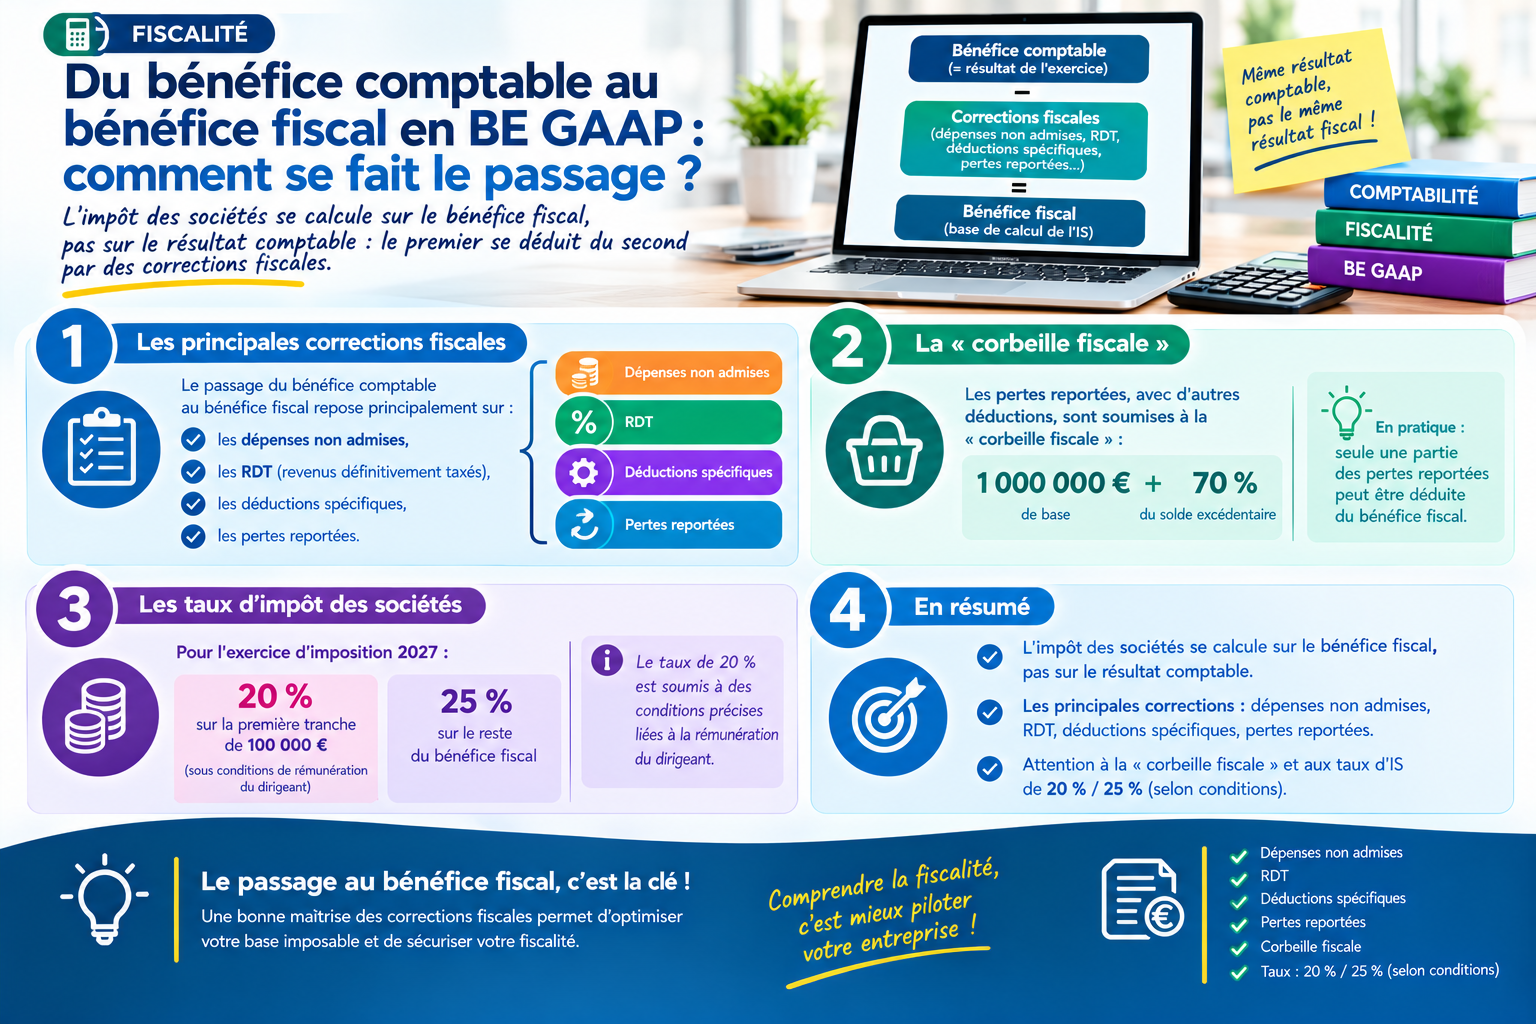
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
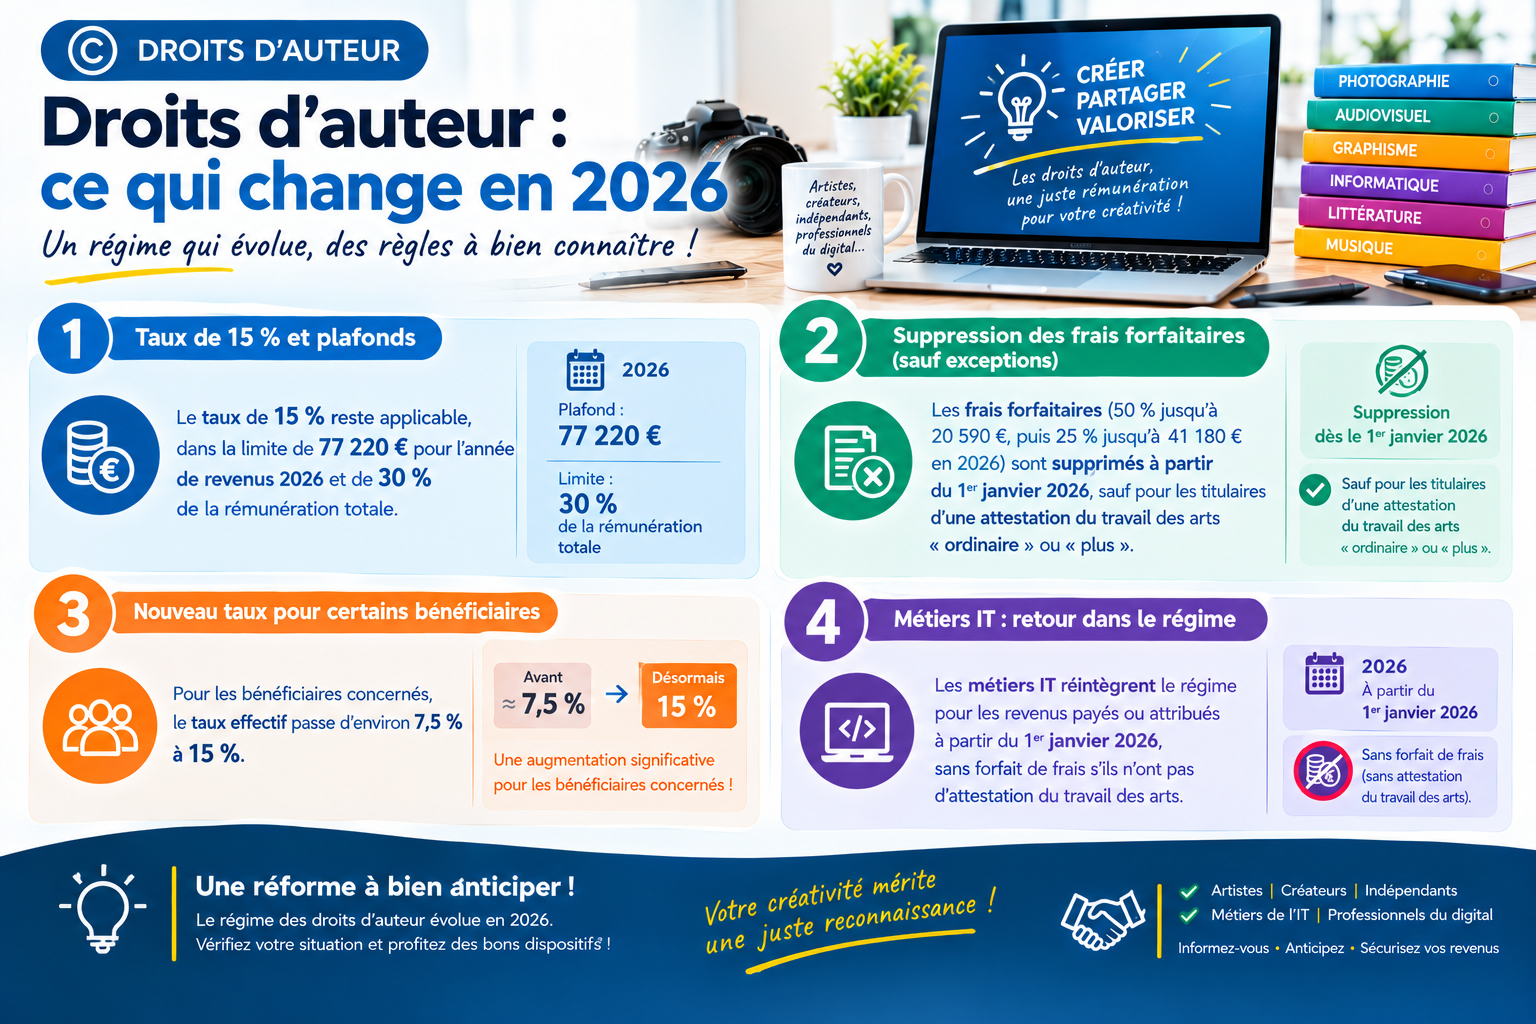
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI