Article
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Auteur : Jonathan N'KULI
09 Octobre 2026 à 08h55
Catégorie : Fiscale
Le taux de 15 % reste en place, mais la déduction forfaitaire des frais disparaît pour la plupart des bénéficiaires, et les métiers IT retrouvent l'accès au régime. Voici les points à retenir.
En Belgique, les revenus issus de la cession ou de la concession de droits d'auteur et de droits voisins ne sont pas imposés comme des revenus professionnels : ils sont traités comme des revenus mobiliers, soumis à un précompte mobilier de 15 % et sans cotisations sociales. La réforme entrée en vigueur le 1ᵉʳ janvier 2026 conserve ce principe, mais en resserre l'avantage.
Ce qui ne change pas
- Un taux distinct de 15 % sur les revenus qualifiés de droits d'auteur, sans cotisations sociales.
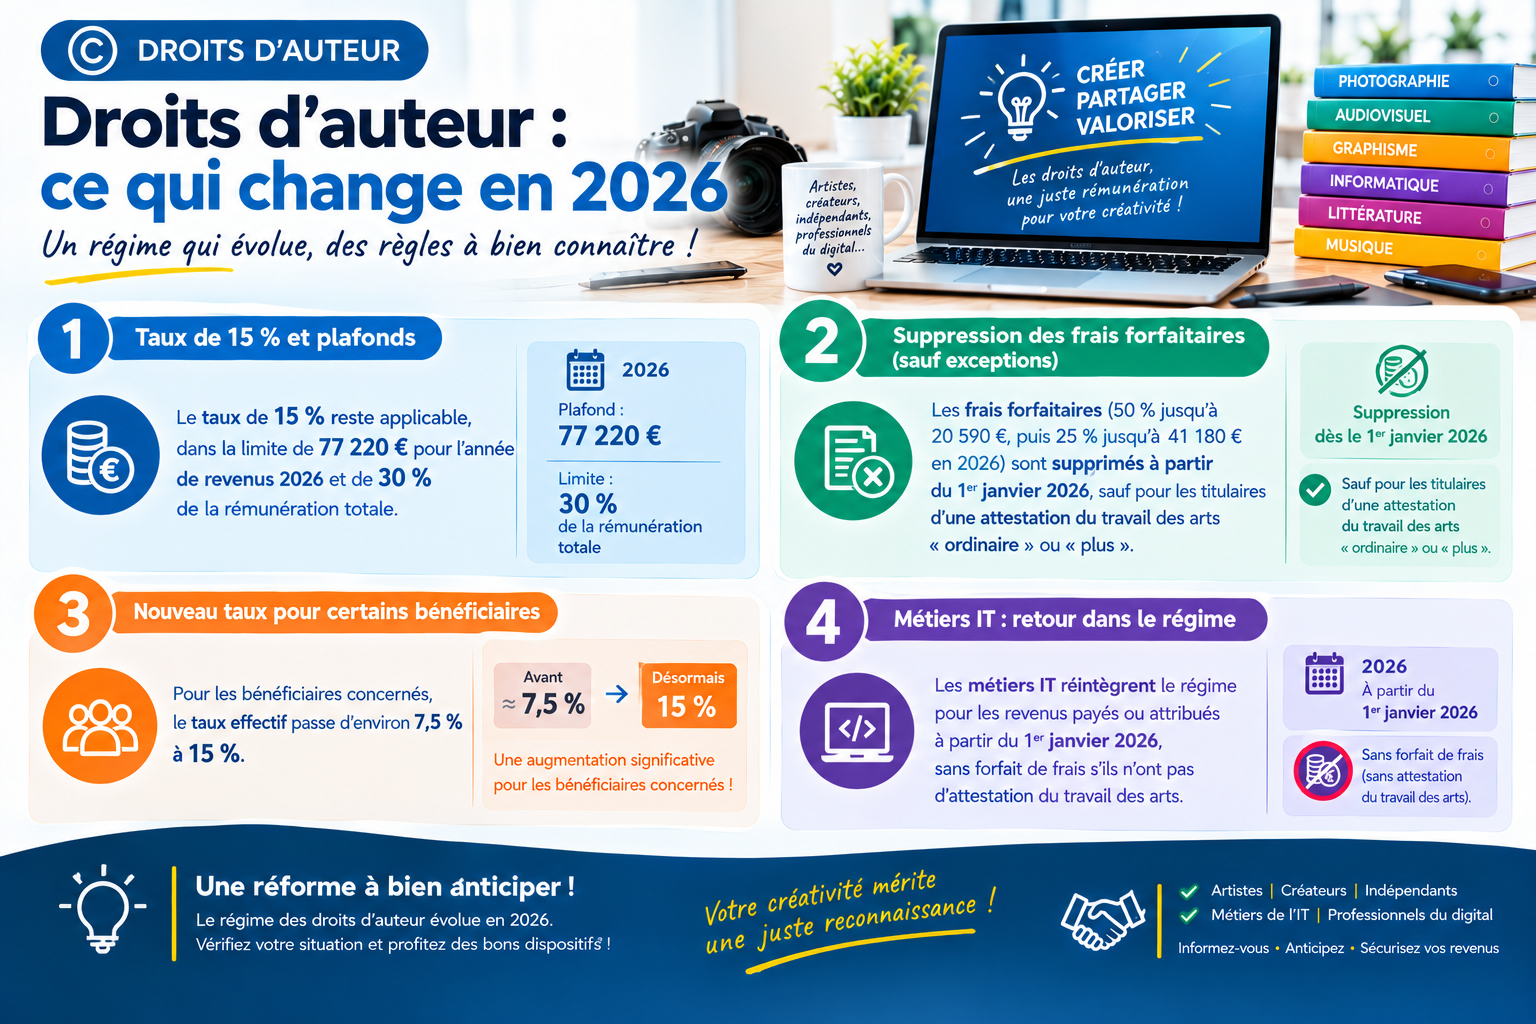
- Un plafond annuel indexé : 77 220 € de revenus bruts pour l'année de revenus 2026. La moyenne des revenus de droits d'auteur perçus sur les quatre périodes précédentes ne peut pas dépasser ce plafond.
- Une limite de 30 % : la part de rémunération versée sous forme de droits d'auteur ne peut pas dépasser 30 % de la rémunération totale (prestations classiques et droits d'auteur additionnés) en 2026. Elle doit être justifiée et documentée.
- La condition de fond : l'auteur cède ses droits, ou les concède sous licence, à un tiers pour une communication au public, une exécution ou représentation publique, ou une reproduction.
Ce qui change : la fin des frais forfaitaires pour la plupart
Jusqu'au 31 décembre 2025, les bénéficiaires pouvaient déduire des frais forfaitaires de 50 % sur une première tranche, puis de 25 % sur la tranche suivante (tranches indexées). Cette déduction ramenait le taux effectif autour de 7,5 %.
Pour les revenus payés ou attribués à partir du 1ᵉʳ janvier 2026, cette déduction forfaitaire n'est plus accordée, sauf aux titulaires d'une attestation du travail des arts « ordinaire » ou « plus » (loi-programme du 30 mai 2026, publiée au Moniteur belge du 1ᵉʳ juin 2026). L'attestation « débutant » ne suffit pas, et le forfait ne vaut que pour les revenus liés aux activités couvertes par l'attestation. Pour les autres bénéficiaires, le taux effectif passe d'environ 7,5 % à 15 %.
Pour les titulaires d'une attestation éligible, les tranches de l'année de revenus 2026 sont de 50 % de 0 à 20 590 € et de 25 % de 20 590 € à 41 180 € (revenu brut diminué des cotisations ONSS), soit un forfait maximal de 15 442,50 €. En 2025, ces tranches s'arrêtaient à 20 100 € et 40 190 €.
| Situation | Frais forfaitaires |
|---|---|
| Revenus payés ou attribués jusqu'au 31/12/2025 | 50 % sur la première tranche, 25 % sur la suivante |
| Revenus à partir du 01/01/2026 — titulaire d'une attestation du travail des arts (« ordinaire » ou « plus ») | Maintenus |
| Revenus à partir du 01/01/2026 — autres bénéficiaires | Supprimés |
Exemple — Un bénéficiaire sans attestation du travail des arts perçoit 10 000 € de droits d'auteur. En 2025, avec les frais forfaitaires, la base imposable tombait à environ 5 000 € : précompte de 750 €, soit 9 250 € nets. À partir de 2026, le précompte de 15 % porte sur 10 000 € : 1 500 € de précompte, soit 8 500 € nets. La différence est de 750 €.
Exemple avec attestation — Un auteur titulaire d'une attestation « ordinaire » perçoit 35 000 € de droits d'auteur en 2026 (exemple simplifié, hors cotisations ONSS). Forfait : 20 590 € × 50 % = 10 295 €, plus 14 410 € × 25 % = 3 602,50 €, soit 13 897,50 €. Base imposable : 21 102,50 €, précompte de 15 % : environ 3 165 €. Sans forfait, le précompte serait de 5 250 € (35 000 € × 15 %).
Le retour des métiers IT
Les programmes d'ordinateur avaient été exclus du régime pour les revenus 2023 à 2025 (loi-programme du 26 décembre 2022). Les développeurs de logiciels et professions connexes y retrouvent accès pour les revenus payés ou attribués à partir du 1ᵉʳ janvier 2026, grâce à la loi du 15 juillet 2026 portant réforme de l'impôt des personnes physiques (Moniteur belge du 29 juillet 2026), qui modifie l'article 17, §1ᵉʳ, 5° du CIR 92. Les conditions habituelles s'appliquent : plafond de 77 220 € et limite de 30 % de la rémunération totale. La condition de fond reste inchangée : il faut une véritable cession ou concession de droits à un tiers. Sans attestation du travail des arts, les développeurs ne bénéficient pas du forfait de frais : leur avantage est donc moindre qu'avant 2023.
Le régime exige une facturation et une documentation soignées : œuvre protégée, contrat de cession ou de licence, détermination de la part de rémunération qui correspond réellement aux droits d'auteur. Une mauvaise qualification expose à une requalification en revenus professionnels, avec les cotisations sociales qui vont avec.
Ce qu'il faut retenir
- Le taux de 15 % reste applicable, dans la limite de 77 220 € pour l'année de revenus 2026 et de 30 % de la rémunération totale.
- Les frais forfaitaires (50 % jusqu'à 20 590 €, puis 25 % jusqu'à 41 180 € en 2026) sont supprimés à partir du 1ᵉʳ janvier 2026, sauf pour les titulaires d'une attestation du travail des arts « ordinaire » ou « plus ».
- Pour les bénéficiaires concernés, le taux effectif passe d'environ 7,5 % à 15 %.
- Les métiers IT réintègrent le régime pour les revenus payés ou attribués à partir du 1ᵉʳ janvier 2026, sans forfait de frais s'ils n'ont pas d'attestation du travail des arts.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Les conditions du régime (qualification de l'œuvre, contrat de cession, plafonds, attestation du travail des arts) sont techniques et doivent être vérifiées pour chaque situation avant d'appliquer le taux de 15 %.
Des droits d'auteur à facturer ou à requalifier ?
Vérifions ensemble si vous remplissez les conditions et ce que la réforme change pour vous.
À propos de l'auteur

Dernières nouvelles
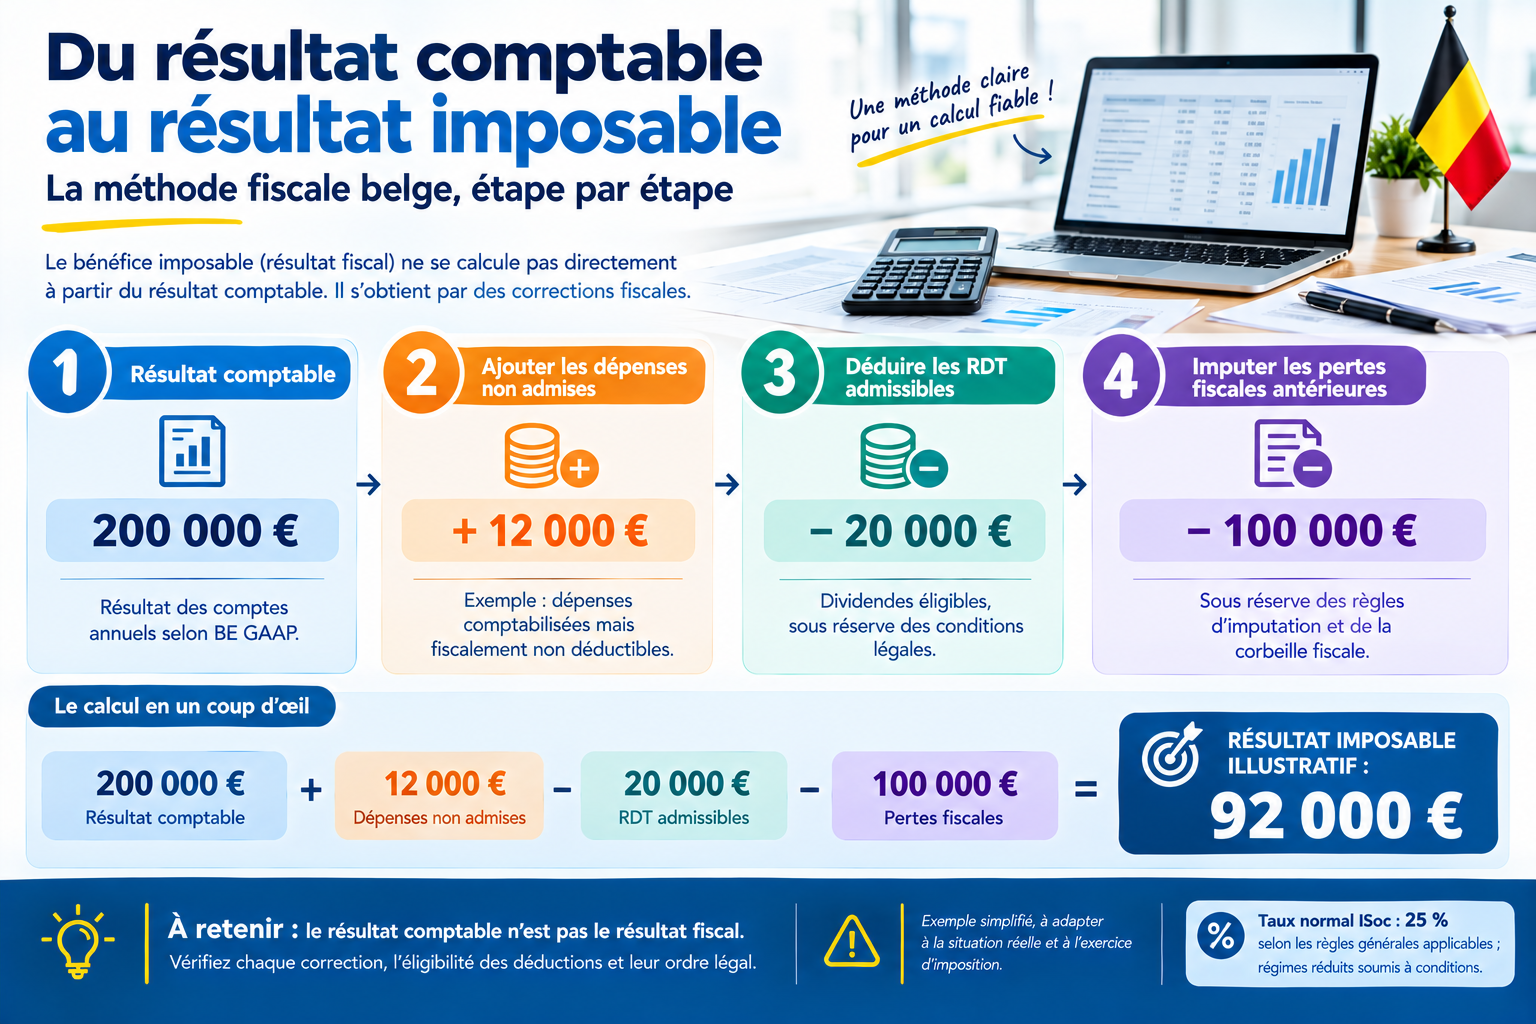
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
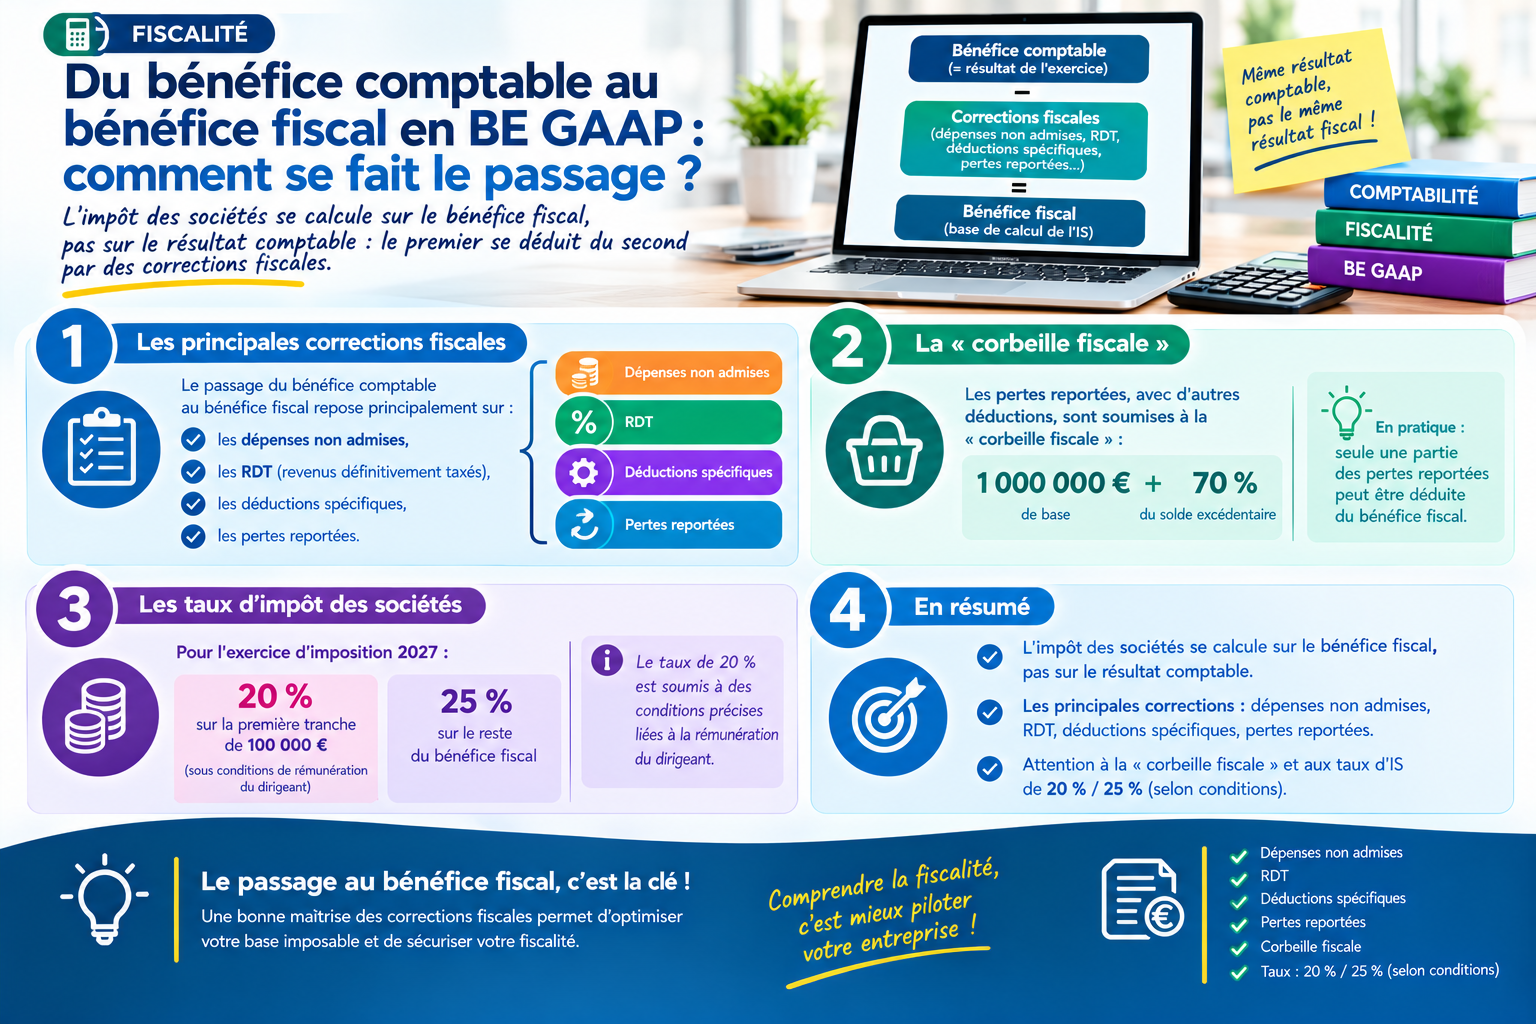
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
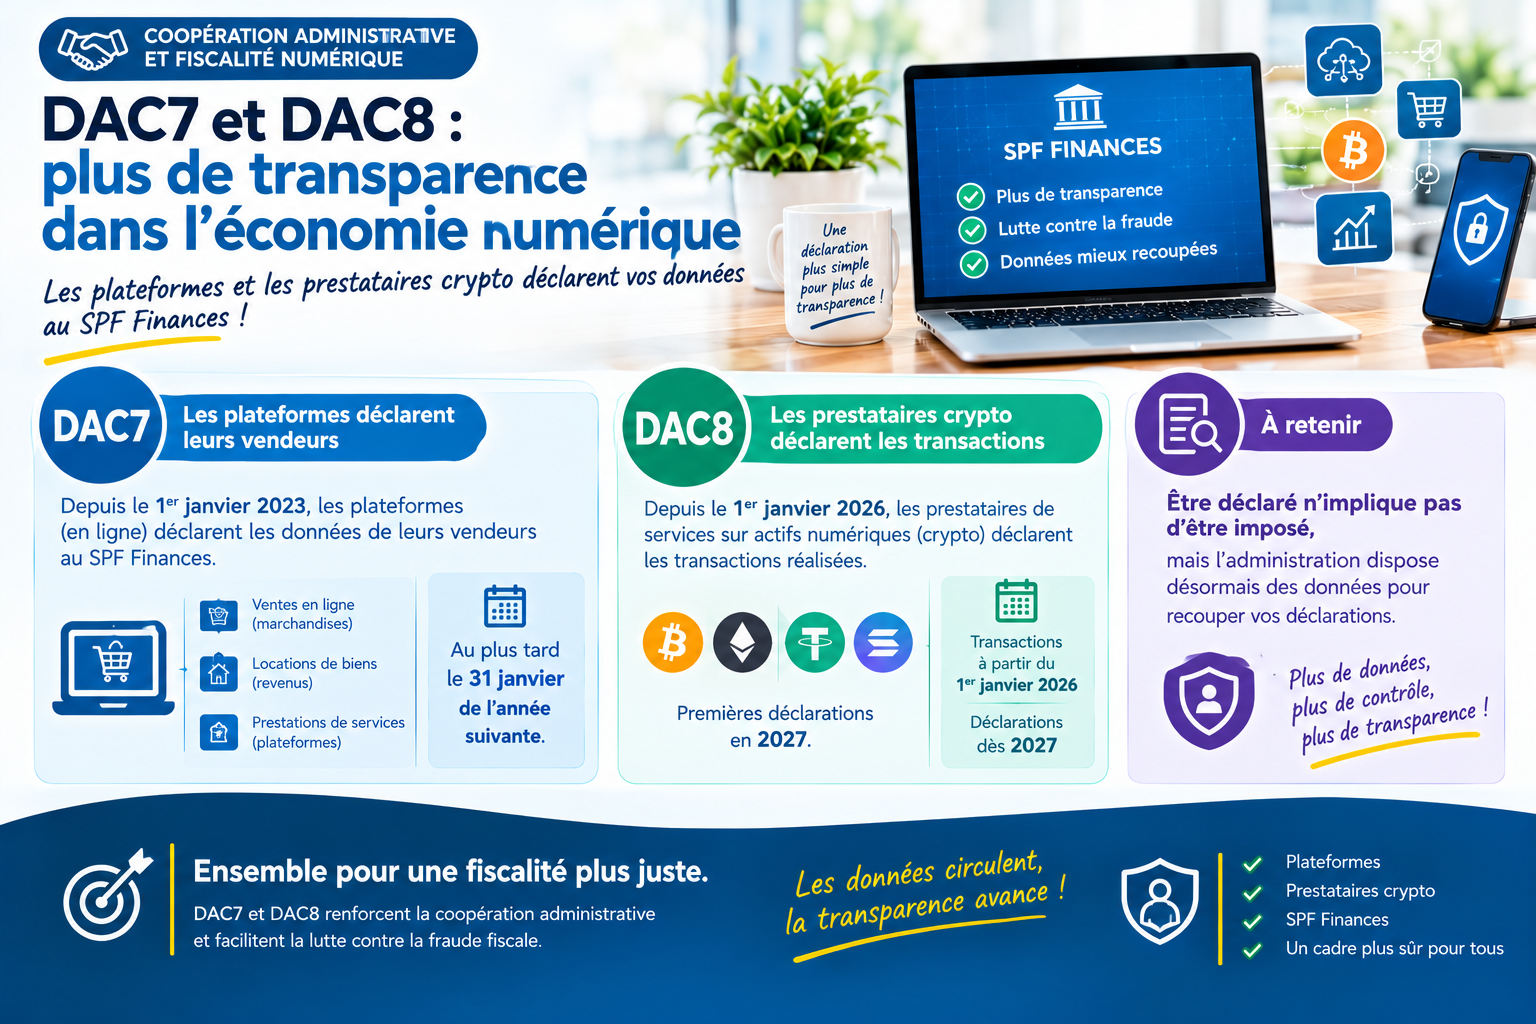
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
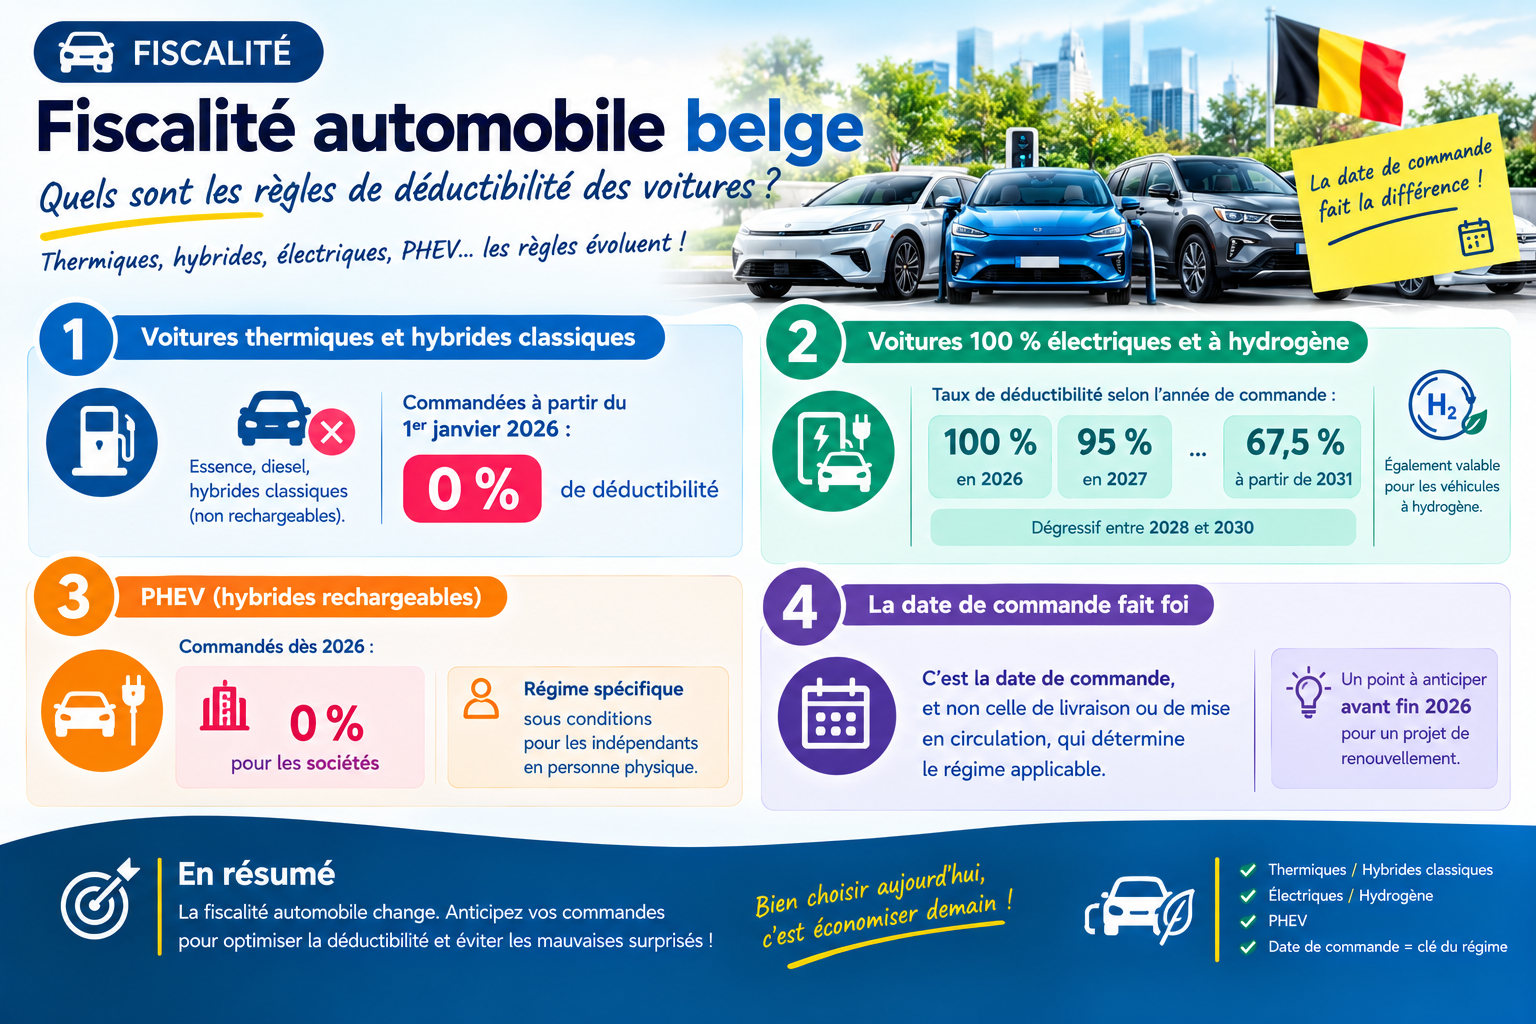
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
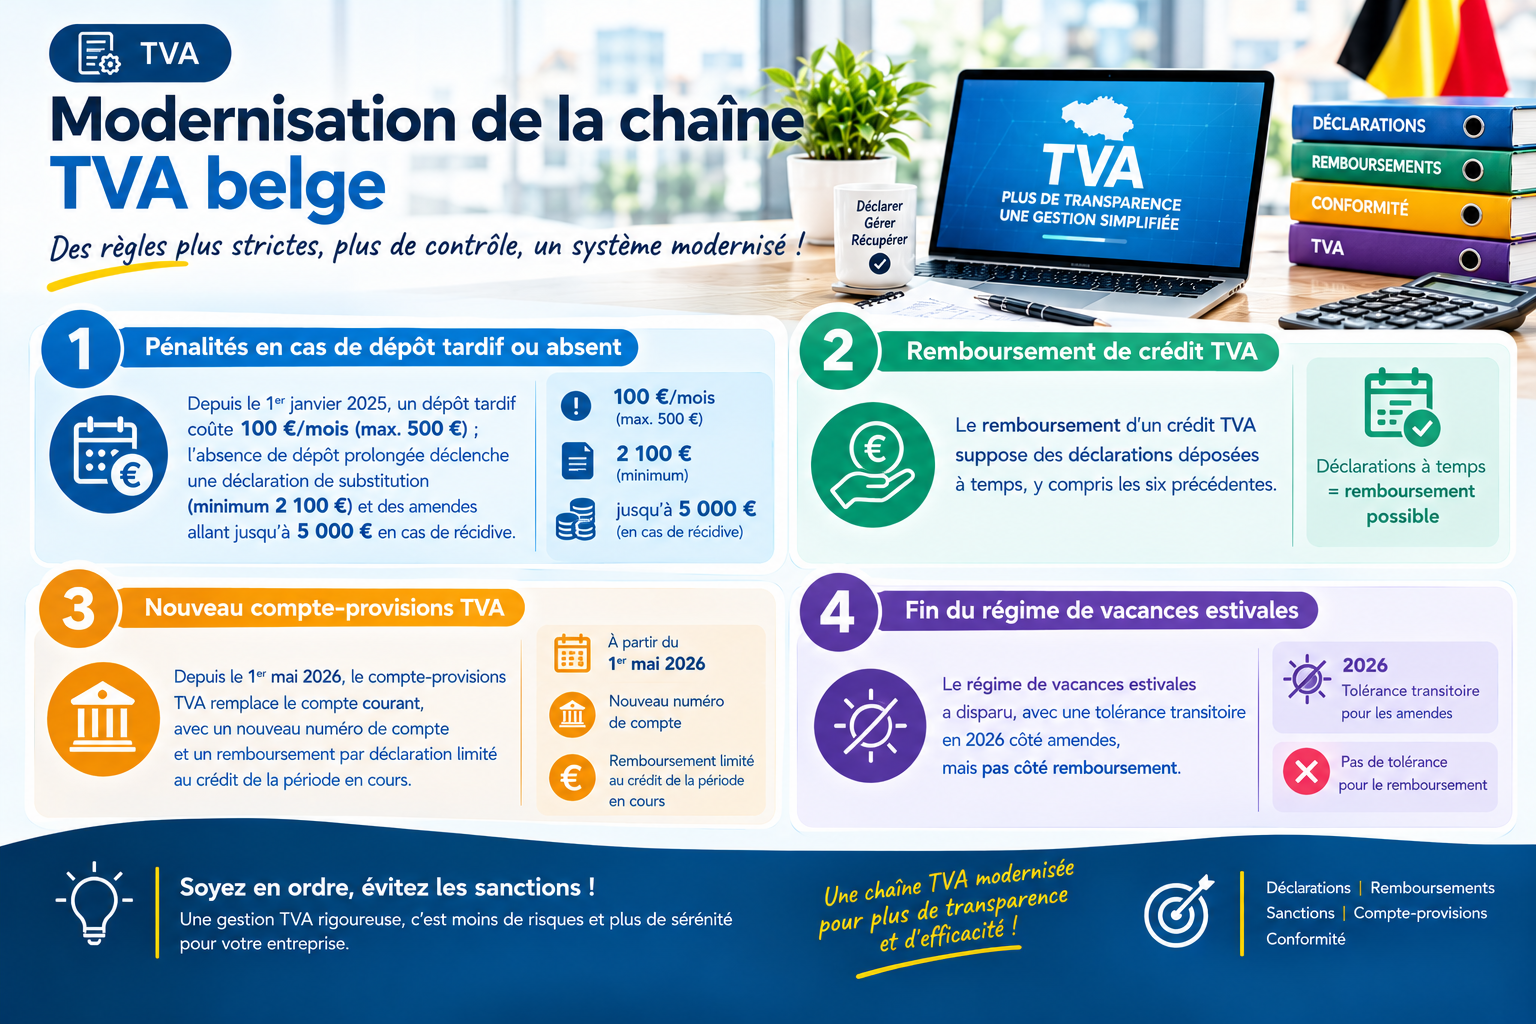
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
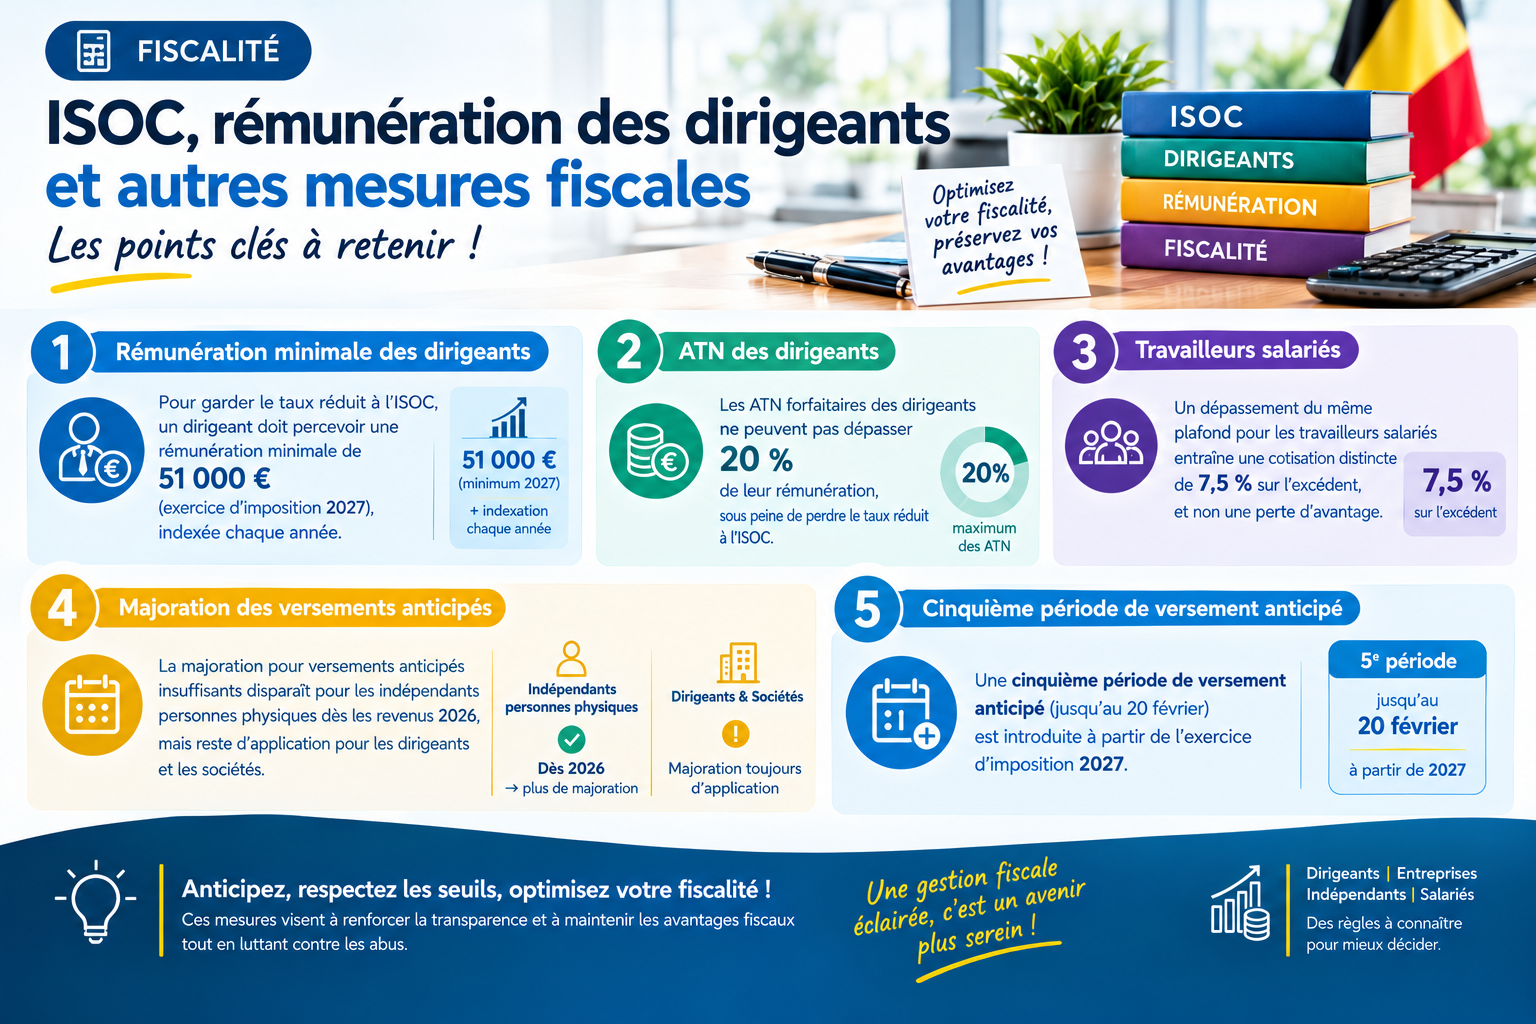
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
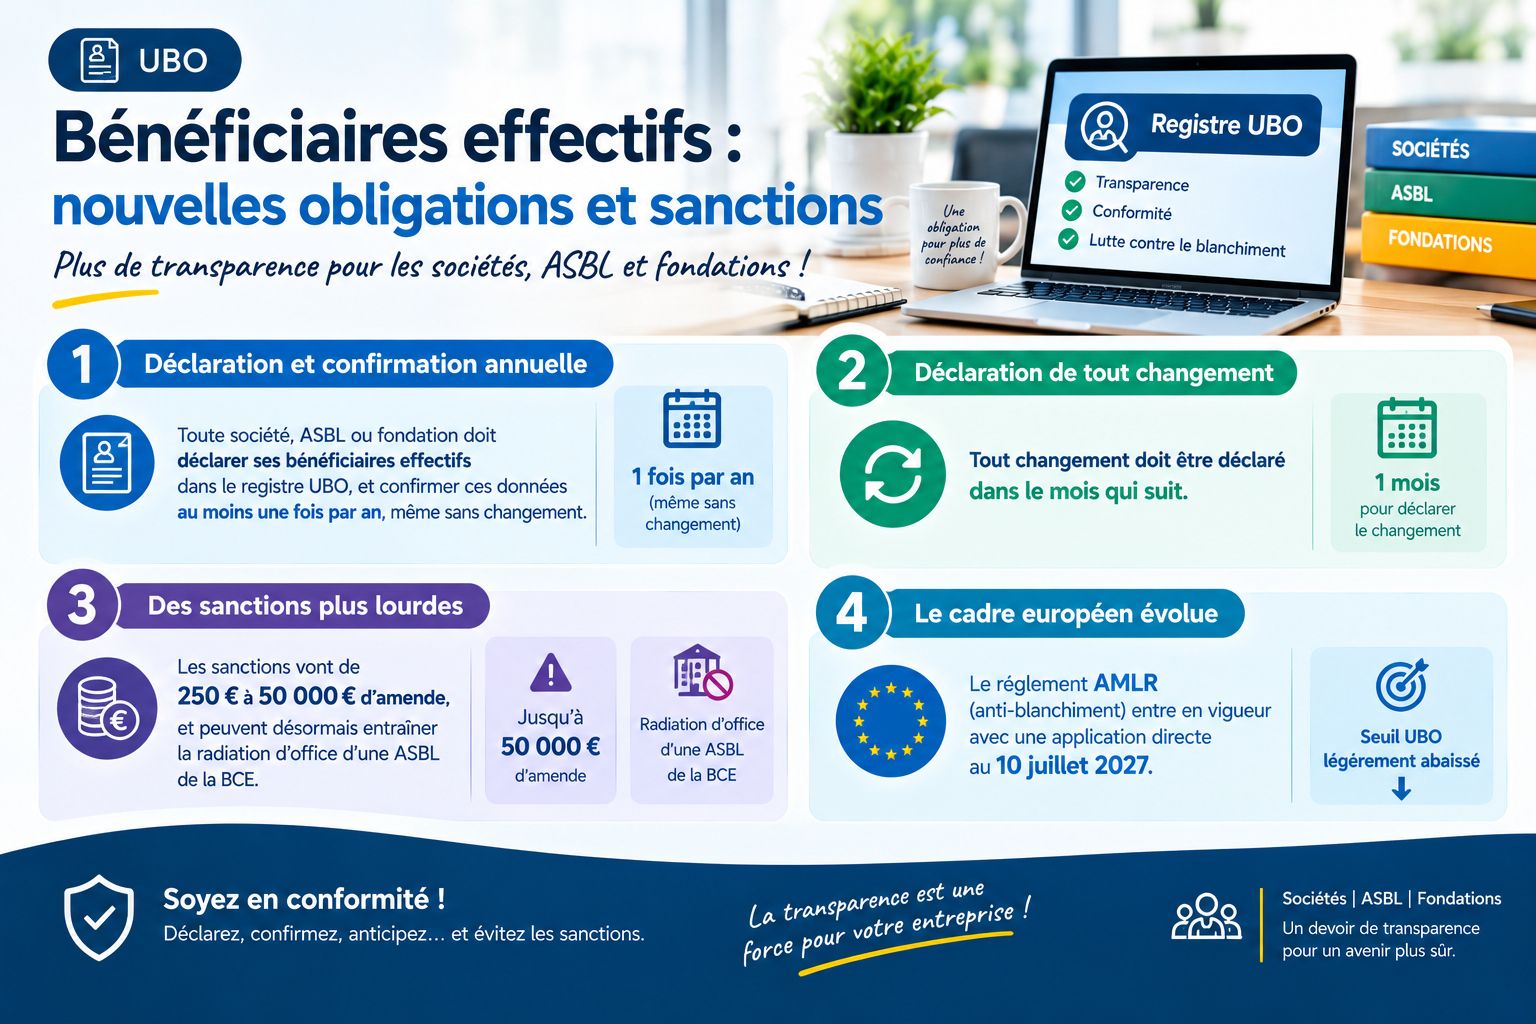
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
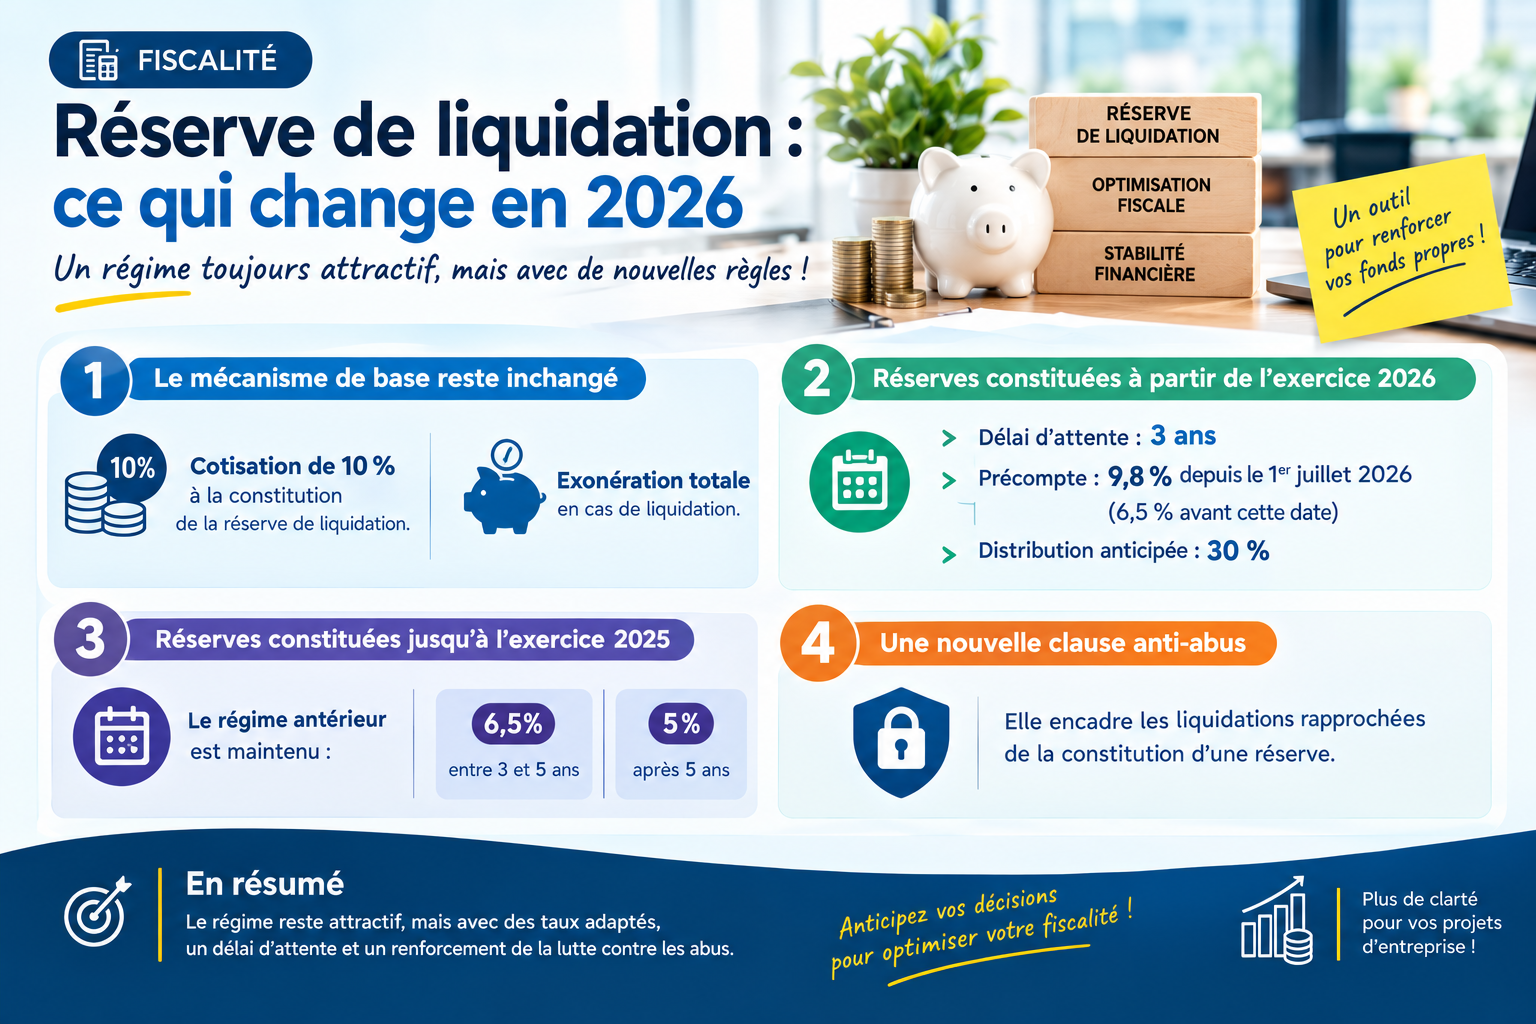
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI