Article
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Auteur : Jonathan N'KULI
10 Octobre 2026 à 13h22
Catégorie : Fiscale
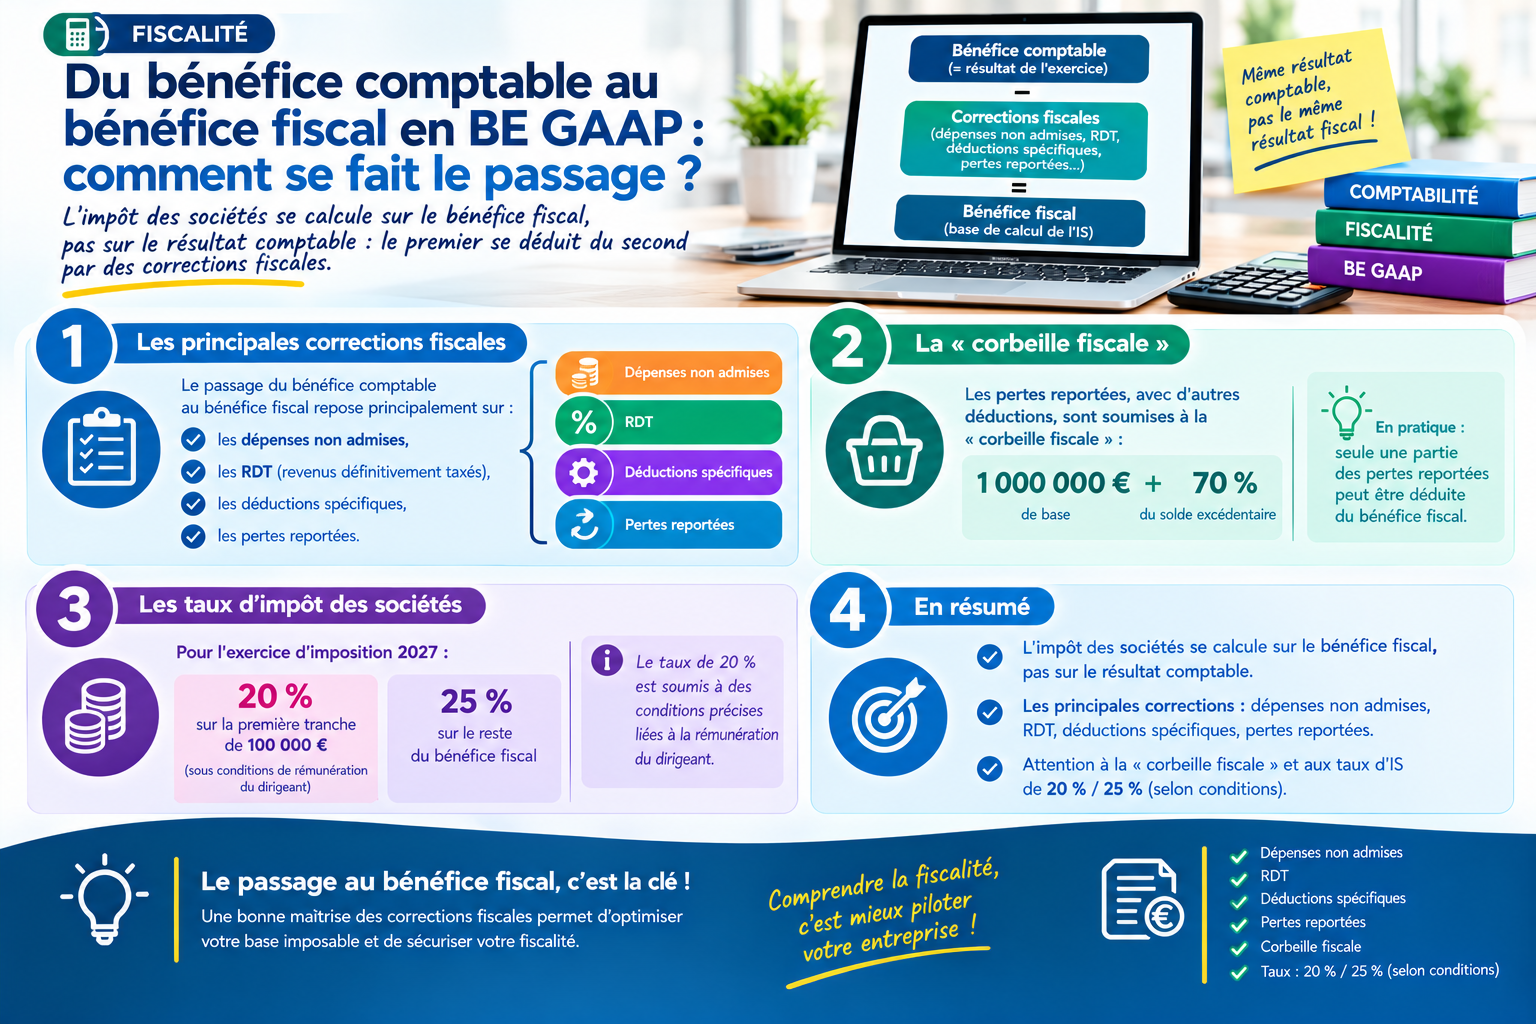
Votre société ne paie pas l'impôt des sociétés sur le résultat qui figure dans son compte de résultats. Entre les deux, une série de corrections fiscales transforme le bénéfice comptable en bénéfice imposable. Voici la mécanique, étape par étape.
Les comptes annuels d'une société belge sont établis selon le référentiel comptable belge (BE GAAP), qui poursuit un objectif d'image fidèle du patrimoine et du résultat. Le droit fiscal poursuit un autre objectif : déterminer ce qui est imposable. Le résultat comptable reste le point de départ, mais il est corrigé par des règles propres à la fiscalité, dans un ordre précis, à partir de la déclaration à l'impôt des sociétés (Biztax).
Pourquoi les deux résultats diffèrent
Trois grandes sources d'écart expliquent la différence entre bénéfice comptable et bénéfice fiscal :
- Des charges comptabilisées mais non déductibles : les dépenses non admises (DNA), qui ont réduit le résultat comptable mais ne réduisent pas le bénéfice imposable.
- Des règles d'évaluation différentes : certains amortissements ou provisions admis en comptabilité ne le sont pas, ou pas dans la même mesure, sur le plan fiscal.
- Des déductions et exonérations propres à l'impôt : revenus définitivement taxés, déduction pour investissement, pertes antérieures, etc., qui n'ont aucune traduction dans le compte de résultats.
Les étapes du passage
La déclaration suit un enchaînement logique, résumé ici de façon simplifiée :
| Étape | Opération |
|---|---|
| 1 | Résultat fiscal : résultat comptable corrigé de la variation des réserves imposables, des dépenses non admises (DNA) et des dividendes distribués |
| 2 | Ventilation du résultat selon son origine : Belgique, étranger imposable, étranger exonéré par convention |
| 3 | Déduction des bénéfices exonérés par convention et des éléments non imposables (libéralités exonérées, remboursements d'amendes…) |
| 4 | Déduction des revenus définitivement taxés (RDT) de l'année |
| 5 | Déduction pour revenus d'innovation (et mesures transitoires pour les revenus de brevets) |
| 6 | Déduction pour investissement |
| 7 | Déduction des transferts intragroupes |
| 8 | Déduction pour capital à risque (incrémentale) |
| 9 | Déductions reportées : RDT reportés, revenus d'innovation reportés, pertes professionnelles antérieures, capital à risque reporté |
| 10 | Bénéfice imposable, sur lequel s'applique le taux de l'impôt des sociétés |
Cet ordre est fixé par l'article 207 du CIR 92 (réforme de l'impôt des sociétés de 2018) : il compte en réalité quatorze opérations, que le tableau regroupe pour plus de lisibilité. Chaque déduction se calcule sur le solde qui reste après la précédente et ne peut jamais dépasser ce solde.
Les principales corrections
Les dépenses non admises
C'est l'ajustement le plus fréquent en pratique. Il comprend notamment :
- les amendes et pénalités, en principe non déductibles à 100 % (art. 53, 6° du CIR 92) ;
- les impôts non déductibles, dont l'impôt des sociétés lui-même ;
- les frais de réception, déductibles à 50 % seulement dans le régime actuel ;
- les dépenses à caractère privé et les avantages anormaux ou bénévoles ;
- la part non déductible des frais de voiture.
Les revenus définitivement taxés (RDT)
La déduction RDT évite la double imposition des dividendes qu'une société reçoit d'une autre société. Elle suppose trois conditions : une participation minimale, une durée de détention minimale et une condition de taxation minimale de la société distributrice. Une nouveauté concerne les SICAV RDT : à partir de l'exercice d'imposition 2026, la plus-value exonérée sur actions ou parts de ces SICAV est soumise à une cotisation distincte de 5 %.
Les pertes reportées
Les pertes fiscales se reportent sans limite de durée. Depuis 2018, une limite commune, la « corbeille fiscale », encadre toutefois l'utilisation de certaines déductions, dont les pertes antérieures : elles sont plafonnées ensemble à 1 million d'euros, majorés de 70 % du solde positif qui subsiste au-delà de ce montant. Concrètement, au-delà de 1 million d'euros de bénéfice, 30 % du bénéfice excédentaire reste imposable, quelles que soient les pertes disponibles.
Exemple simplifié — Une société réalise un résultat comptable de 100 000 €. On y ajoute 15 000 € de dépenses non admises : résultat fiscal de 115 000 €. On en déduit 5 000 € de RDT, 3 000 € de déduction pour investissement et 10 000 € de pertes reportées. Le bénéfice imposable est de 97 000 €.
Avec le taux réduit de 20 % (si ses conditions sont remplies pour l'exercice d'imposition 2027) : 19 400 € d'impôt.
Avec le taux normal de 25 % : 24 250 €.
Le taux réduit de 20 % sur la première tranche de 100 000 € suppose notamment une rémunération minimale du dirigeant (51 000 € pour l'exercice d'imposition 2027) et le respect du plafond de 20 % pour les ATN.
Les erreurs fréquentes
- Comptabiliser en charges des frais qui sont partiellement ou totalement non déductibles, sans les retraiter dans la déclaration.
- Oublier de réintégrer les provisions qui ne respectent pas les conditions fiscales.
- Ne pas anticiper l'effet des limites de déduction sur les pertes reportées ou sur les autres déductions.
- Choisir entre la déduction RDT et l'imputation du précompte mobilier sans simulation préalable, alors que les deux options conduisent à des résultats différents.
Ce qu'il faut retenir
- L'impôt des sociétés se calcule sur le bénéfice fiscal, pas sur le résultat comptable : le premier se déduit du second par des corrections fiscales.
- Les dépenses non admises, les RDT, les déductions spécifiques et les pertes reportées sont les principales étapes du passage.
- Les pertes reportées, avec d'autres déductions, sont soumises à la « corbeille fiscale » : 1 million d'euros plus 70 % du solde excédentaire.
- Pour l'exercice d'imposition 2027, le taux normal est de 25 % ; le taux de 20 % sur la première tranche de 100 000 € dépend de conditions de rémunération du dirigeant.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Les étapes sont présentées de façon simplifiée : l'ordre d'imputation des déductions, leurs conditions et leurs limites varient selon la situation de chaque société et doivent être vérifiés lors de l'établissement de la déclaration.
Une déclaration ISOC à préparer ?
Vérifions ensemble le passage de votre résultat comptable au bénéfice imposable.
À propos de l'auteur

Dernières nouvelles
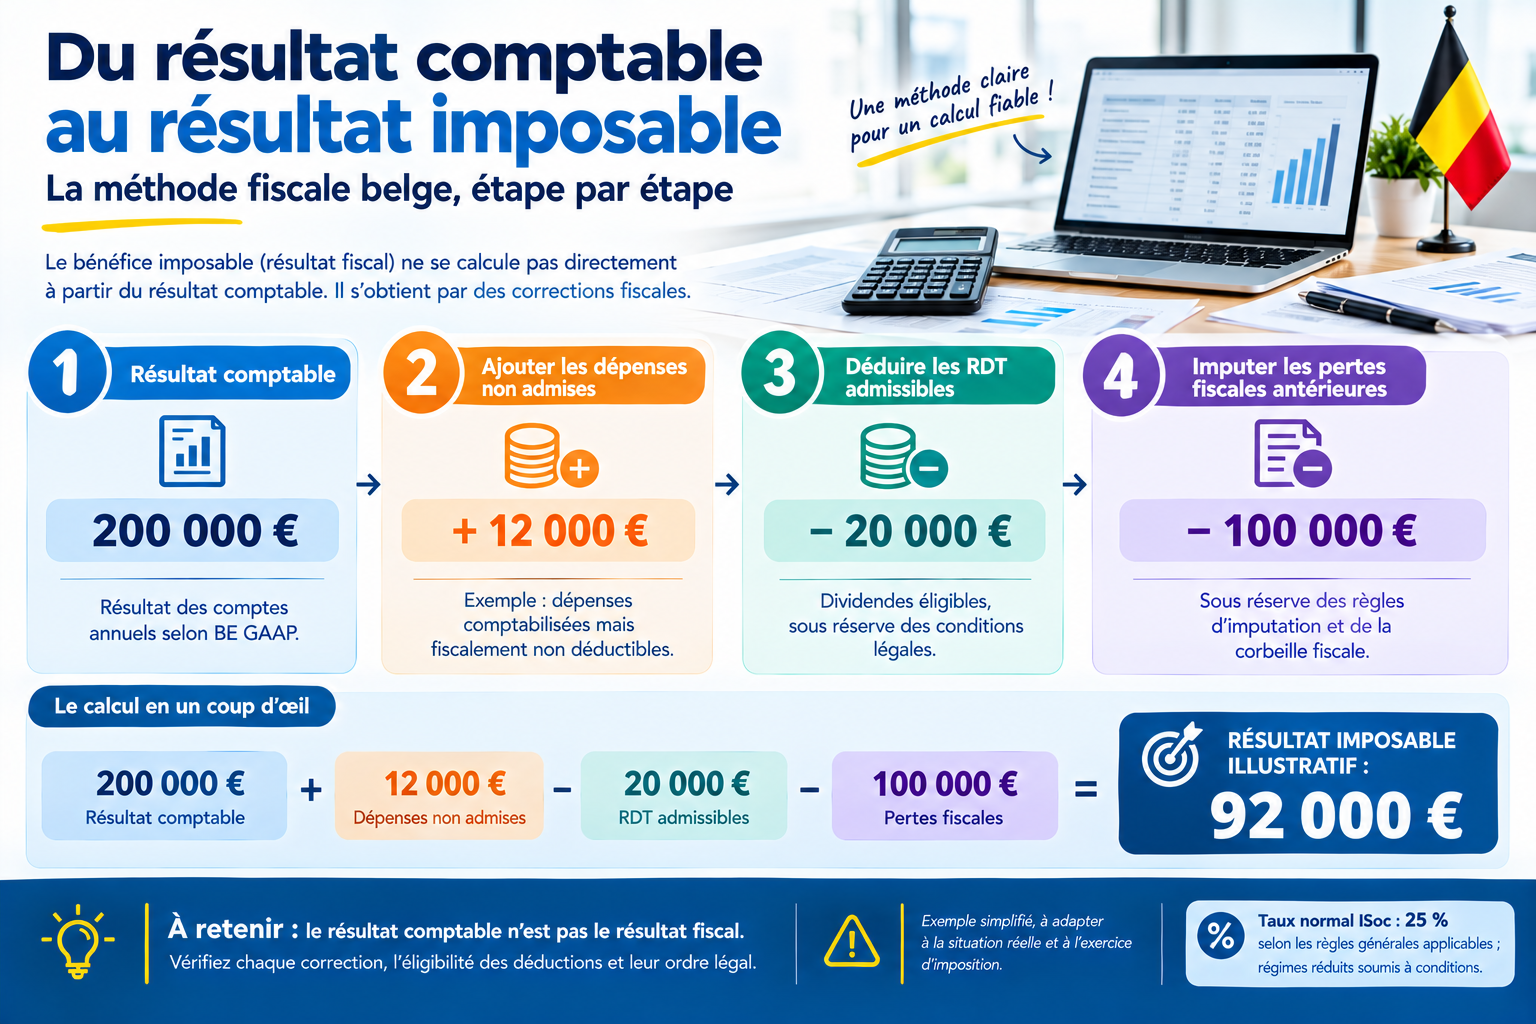
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
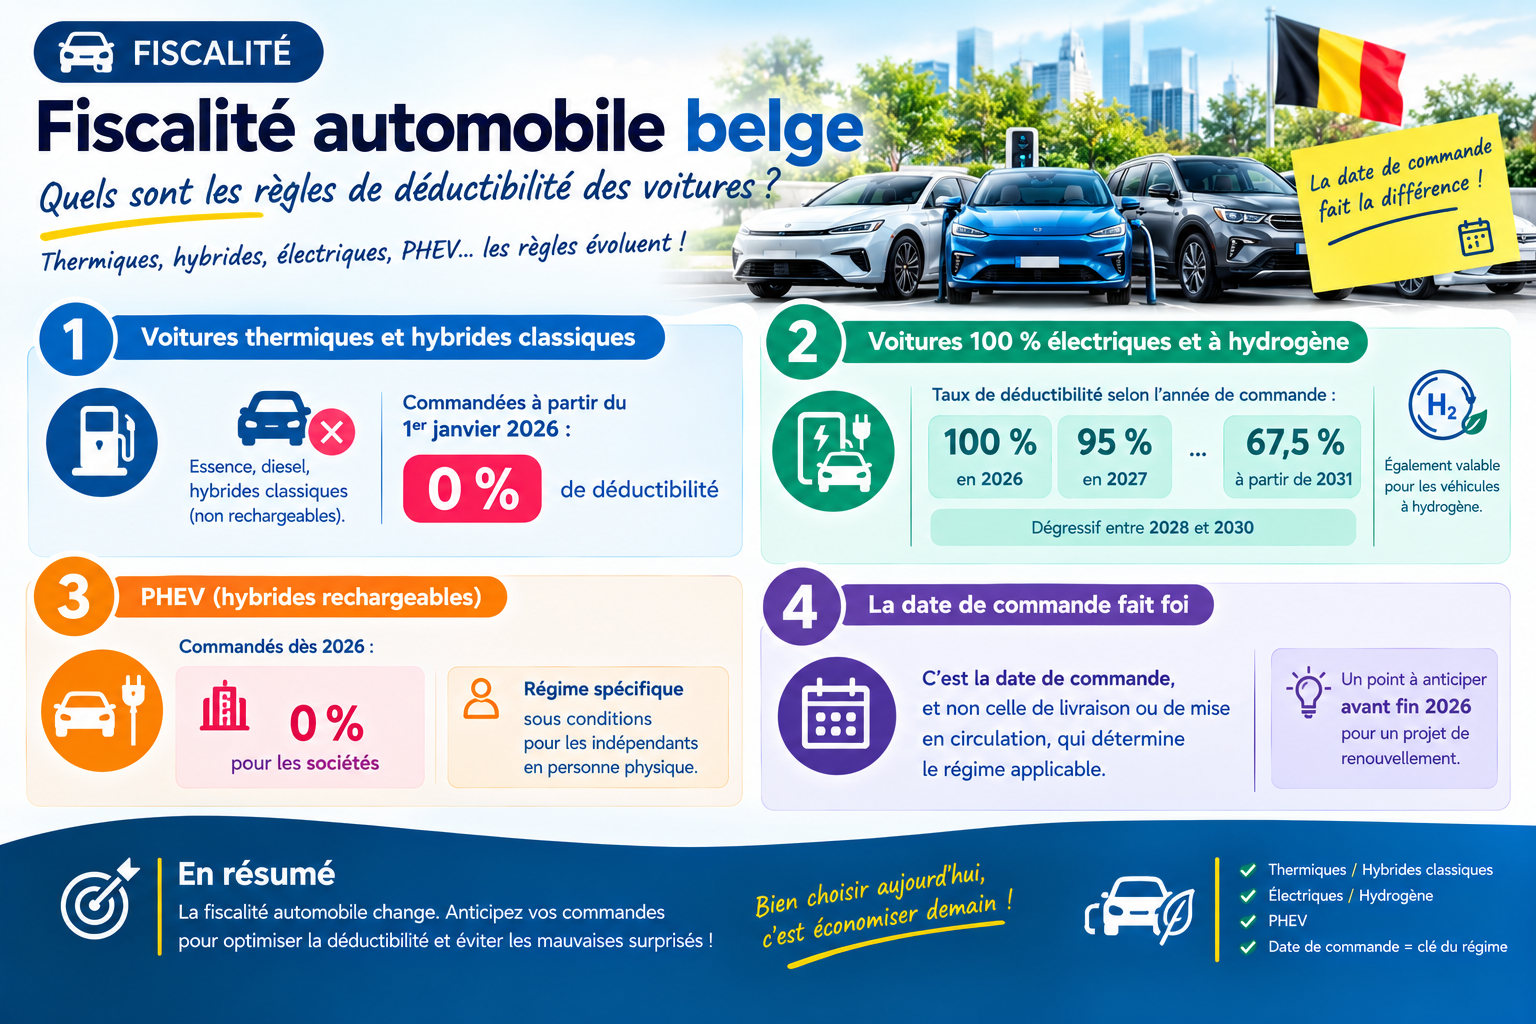
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
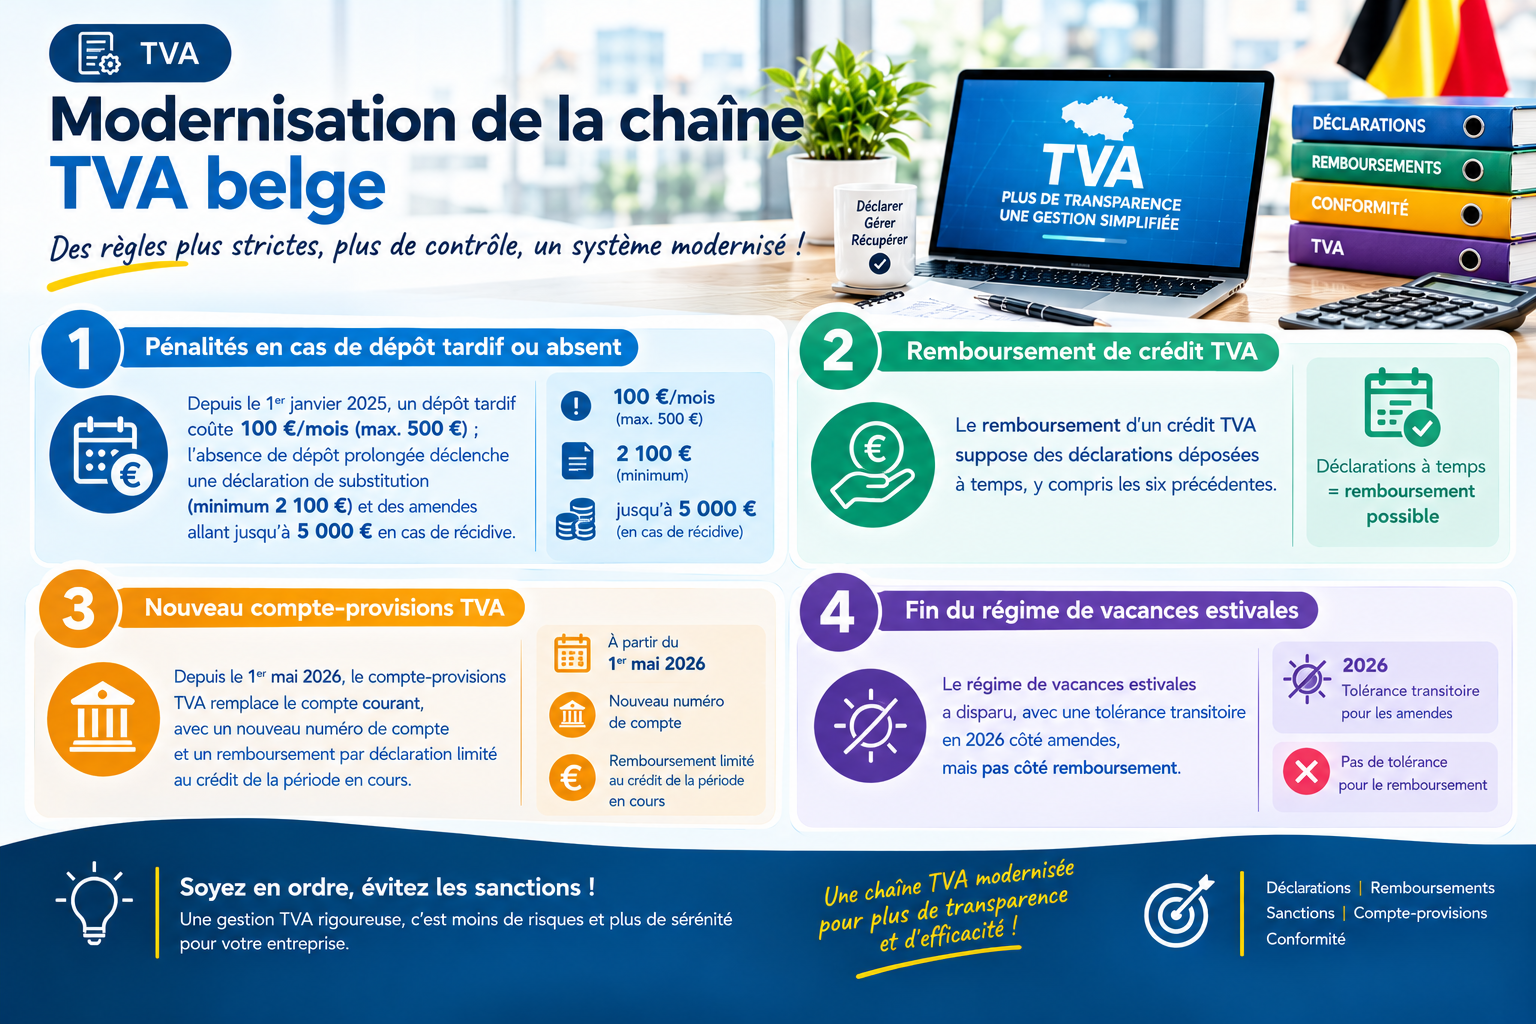
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
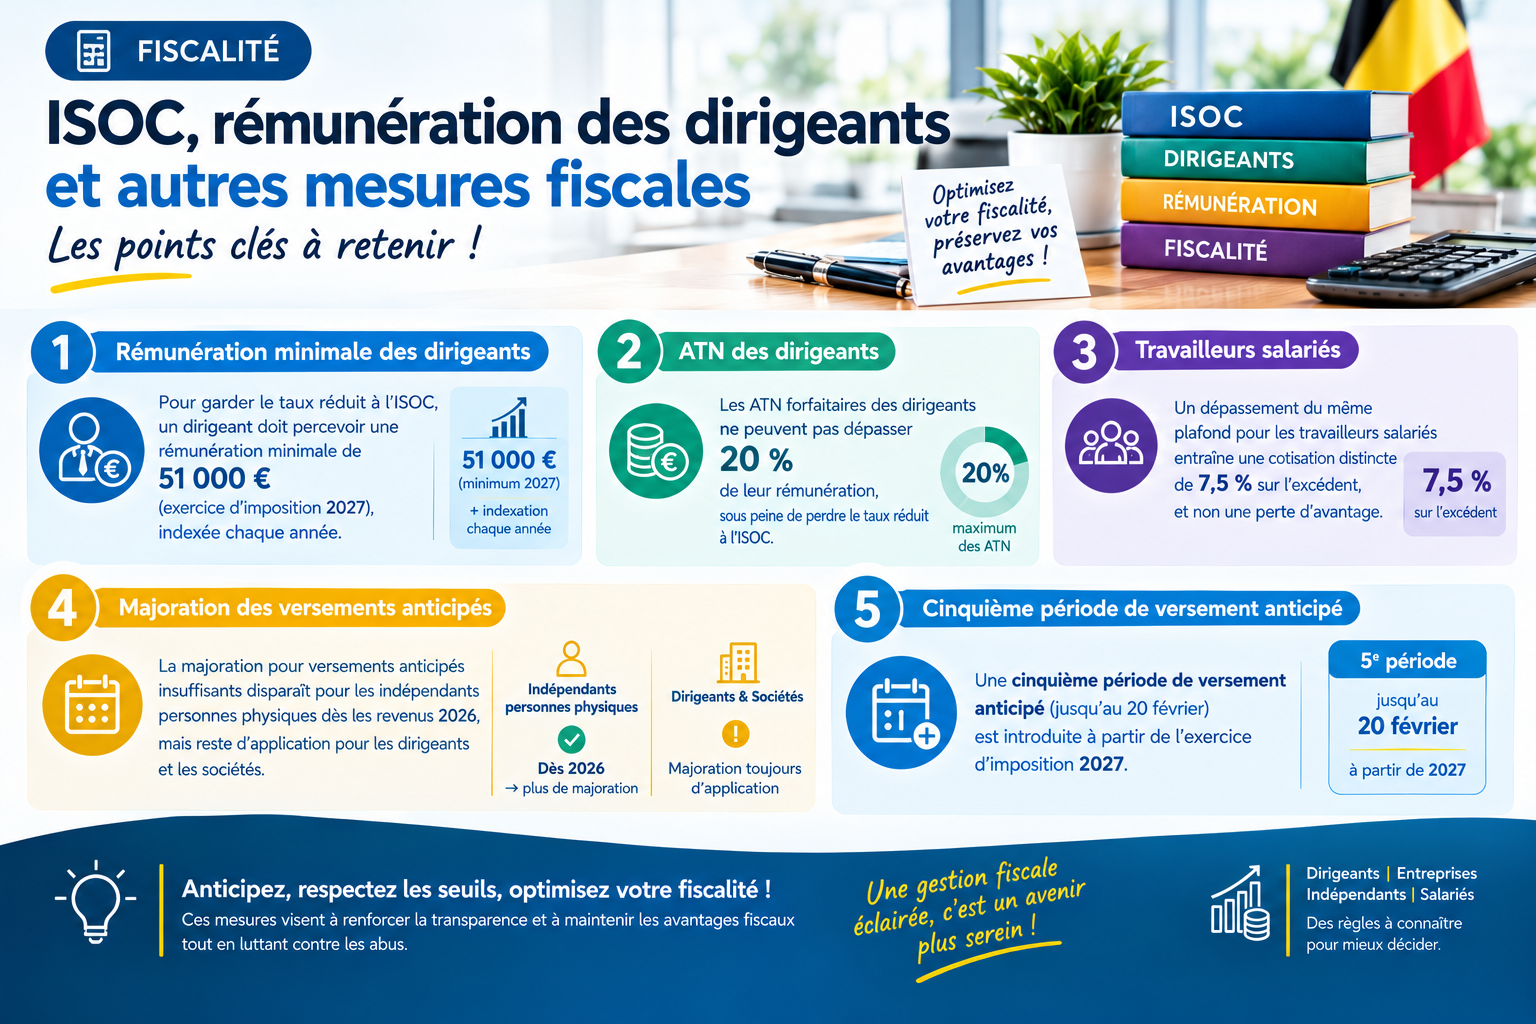
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
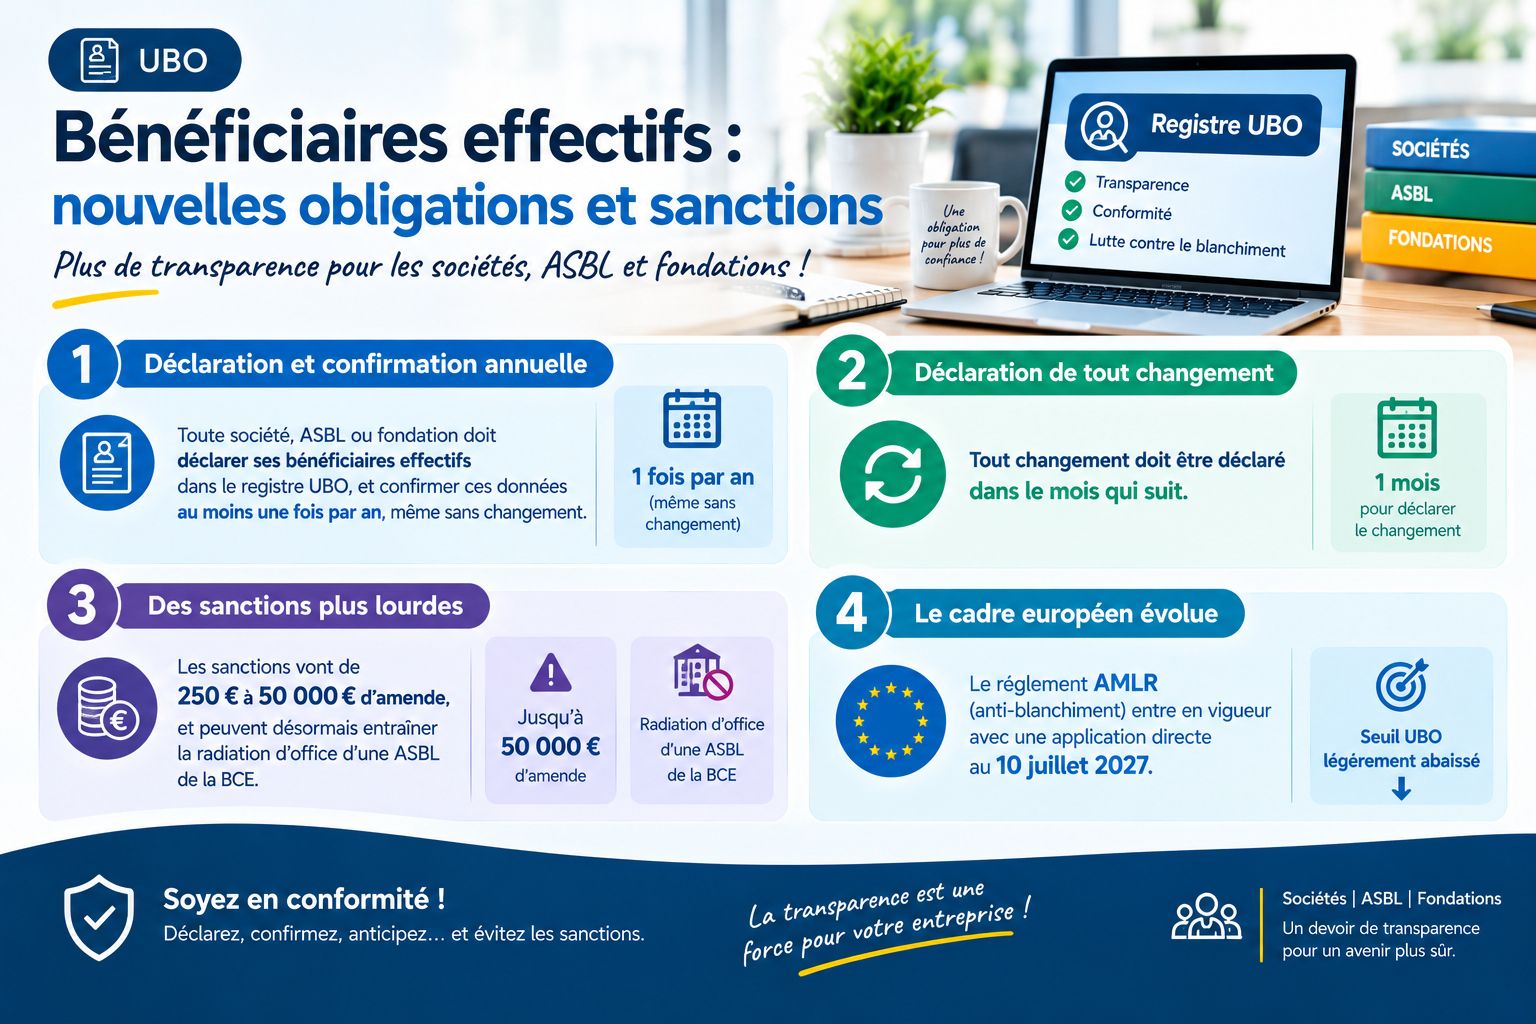
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
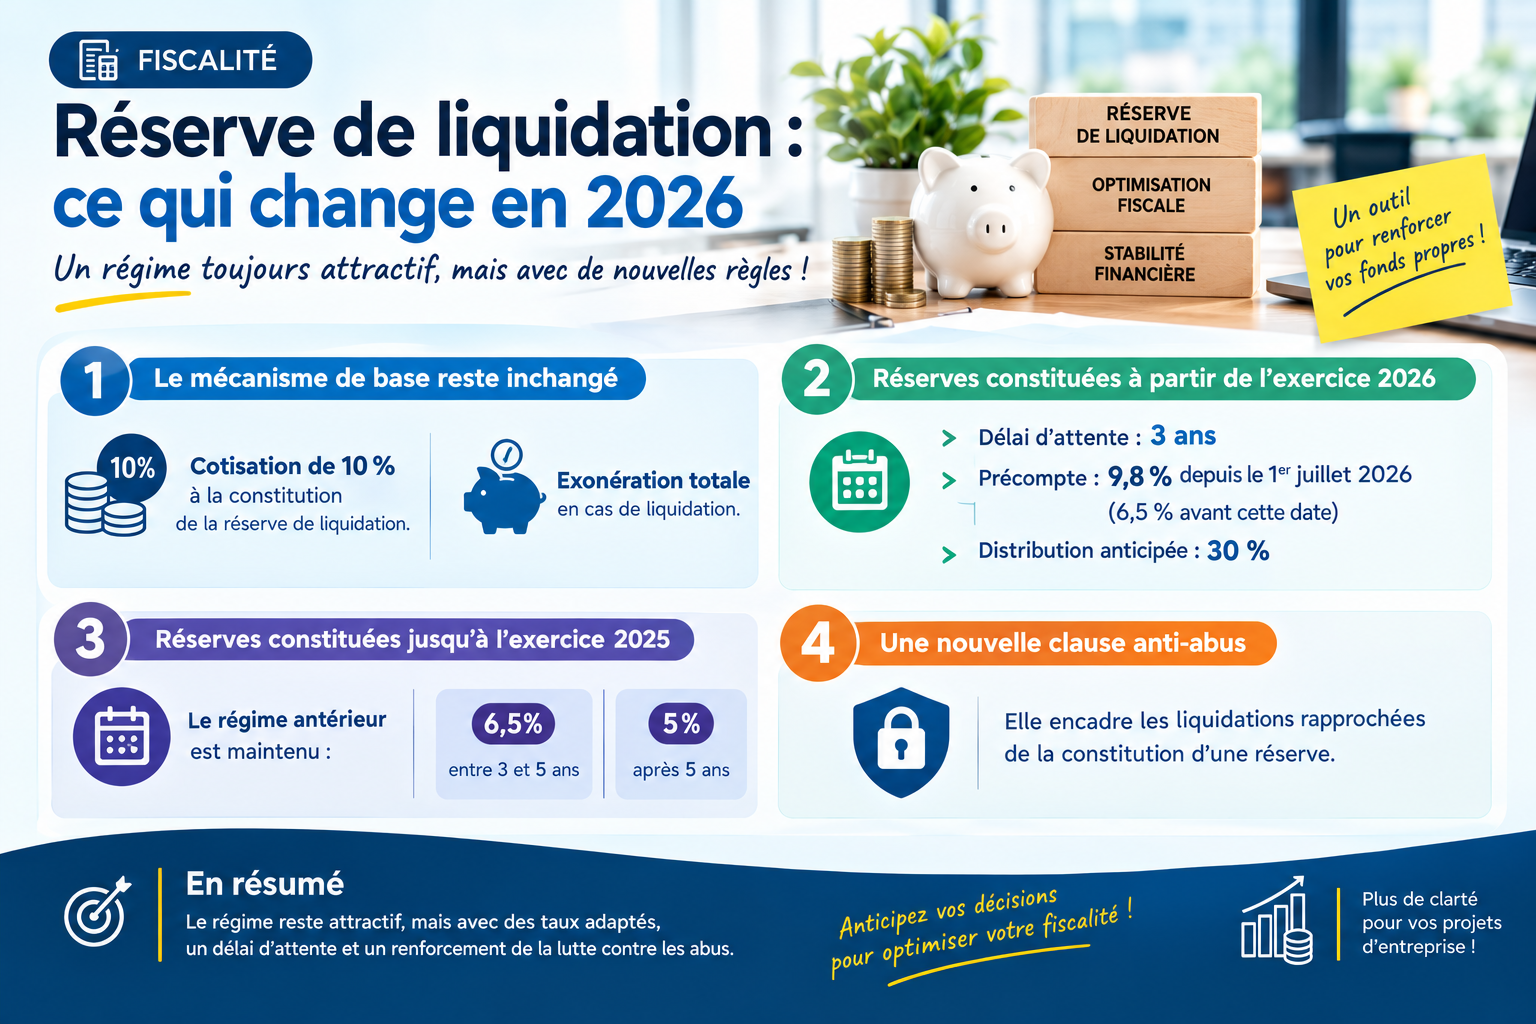
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI