Article
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Auteur : Jonathan N'KULI
07 Octobre 2026 à 21h57
Catégorie : Fiscale
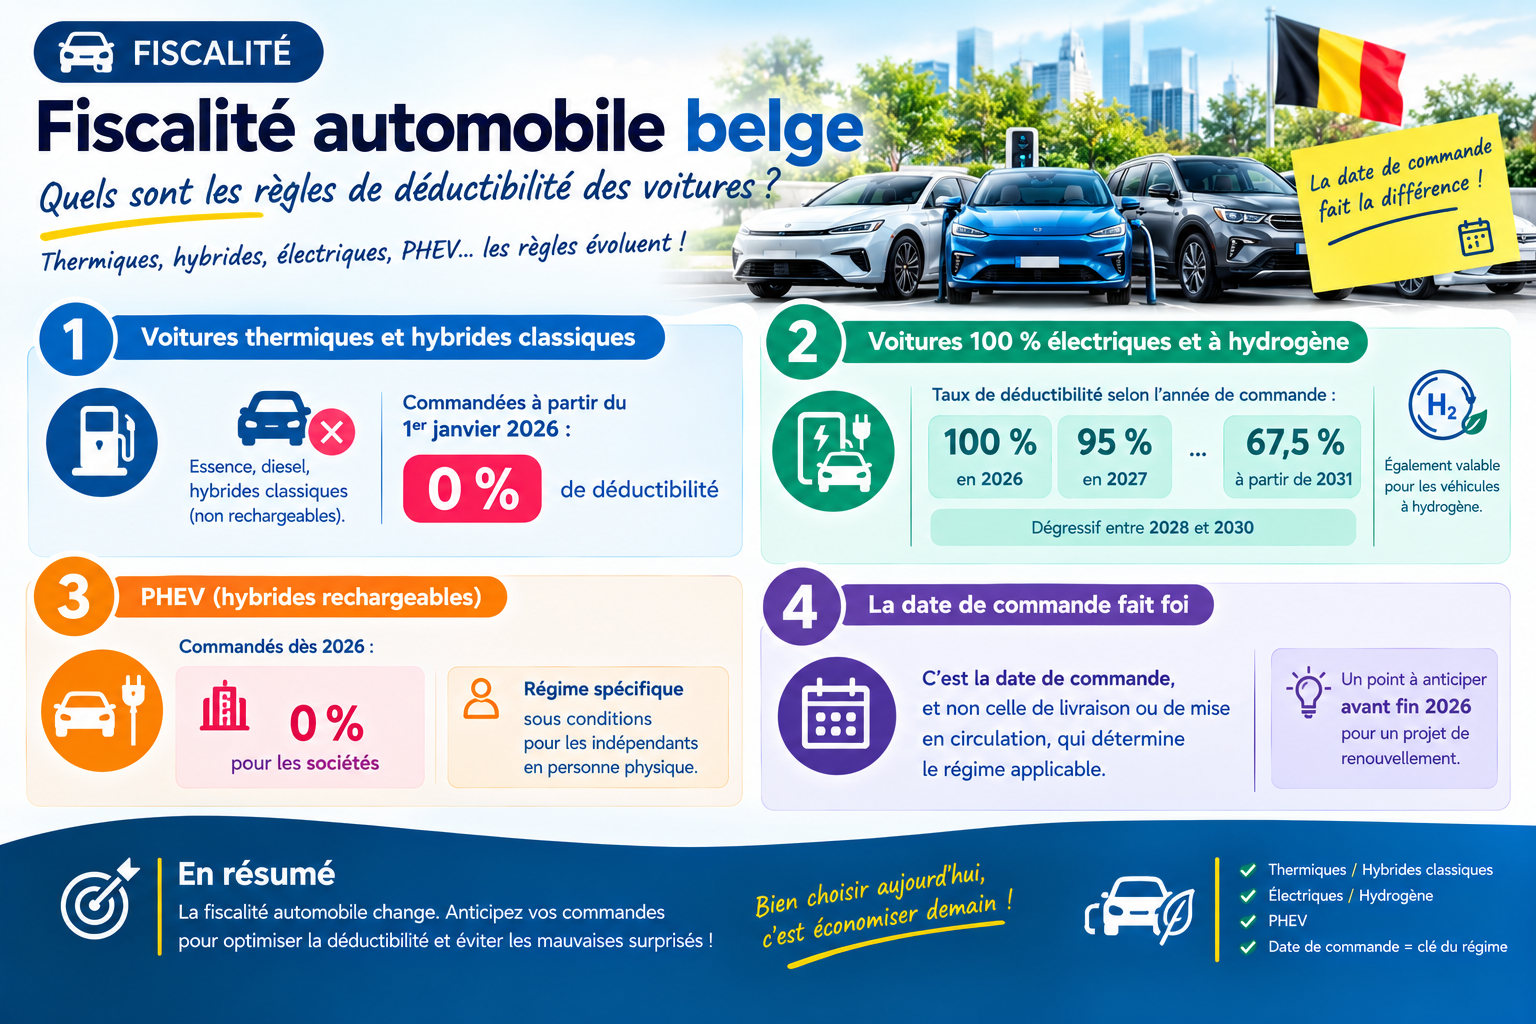
Depuis le 1ᵉʳ janvier 2026, la déductibilité d'une voiture de société dépend de sa motorisation et, surtout, de sa date de commande. Voici les règles à connaître avant de renouveler votre flotte.
La loi sur le verdissement de la mobilité des entreprises, adoptée en 2021 et ajustée depuis par le gouvernement Arizona, atteint en 2026 une étape décisive : les voitures qui émettent encore du CO₂ et sont commandées à partir du 1ᵉʳ janvier 2026 ne sont plus déductibles fiscalement. Le régime applicable dépend de trois éléments : la motorisation, la date de commande, et le statut de l'utilisateur (société ou indépendant en personne physique).
Déductibilité selon la motorisation et la date de commande
| Véhicule commandé | Déductibilité des frais du véhicule |
|---|---|
| Thermique (essence, diesel, gaz) ou hybride classique, à partir du 01/01/2026 | 0 % |
| 100 % électrique ou hydrogène, en 2026 | 100 % |
| 100 % électrique ou hydrogène, en 2027 | 95 % |
| 100 % électrique ou hydrogène, en 2028 | 90 % |
| 100 % électrique ou hydrogène, en 2029 | 82,5 % |
| 100 % électrique ou hydrogène, en 2030 | 75 % |
| 100 % électrique ou hydrogène, à partir de 2031 | 67,5 % |
Le pourcentage est déterminé par la date de commande et reste fixe pour la durée de vie du véhicule. Une voiture électrique commandée en décembre 2026 reste donc déductible à 100 % pendant toute sa durée d'utilisation, alors que la même voiture commandée en janvier 2027 sera déductible à 95 %. Les frais des bornes de recharge restent quant à eux déductibles à 100 %.
Exemple — Une société supporte 12 000 € de frais annuels pour une voiture (leasing, assurance, entretien, électricité). Commandée avant le 31 décembre 2026, une voiture électrique permet de déduire 12 000 €. Commandée en 2027, elle permet d'en déduire 11 400 € (95 %). Un véhicule thermique commandé en 2026 ne permet d'en déduire aucun (0 %).
Les véhicules commandés avant 2026
Les véhicules commandés avant le 1ᵉʳ juillet 2023 bénéficient d'un régime largement préservé (« grandfathering »). Les véhicules thermiques et hybrides commandés entre le 1ᵉʳ juillet 2023 et le 31 décembre 2025 relèvent d'un régime de sortie progressif : leur déductibilité, déjà réduite, doit atteindre 0 % en 2028 (50 % en 2026, 25 % en 2027 pour les hybrides rechargeables concernés).
Hybrides rechargeables (PHEV) : société ou indépendant ?
Le gouvernement Arizona avait envisagé d'assouplir la fiscalité des PHEV. Pour éviter des sanctions européennes liées au plan de relance, la version finale est plus restrictive, avec une exception ciblée :
- Sociétés : les PHEV commandés à partir du 1ᵉʳ janvier 2026 sont fiscalement assimilés à des voitures thermiques, soit 0 % de déductibilité.
- Indépendants en personne physique : un régime spécifique subsiste, sous conditions d'émissions de CO₂ et d'utilisation professionnelle. Au-delà de 75 g de CO₂/km, le véhicule est considéré comme un « faux hybride » et suit le régime des véhicules thermiques. Les frais de carburant fossile sont plafonnés à 50 % jusqu'à fin 2027, puis non déductibles.
Cette exception ne s'applique ni aux sociétés, ni aux dirigeants qui agissent par l'intermédiaire d'une personne morale.
Autres changements à connaître en 2026
- Avantage de toute nature (ATN) : en hausse généralisée à partir du 1ᵉʳ janvier 2026, ce qui renchérit le coût d'une voiture de société pour son utilisateur.
- Cotisation de solidarité (CO₂) : le coût patronal augmente également.
- Contribution environnementale : une contribution spécifique, pouvant atteindre 100 € selon le poids et la composition de la batterie, est introduite au 1ᵉʳ janvier 2026 pour certains véhicules électrifiés.
- Flandre : à partir du 1ᵉʳ janvier 2026, les voitures électriques y sont soumises à la taxe de mise en circulation et à la taxe de circulation annuelle, ce qui n'était pas le cas auparavant.
L'impact fiscal d'une voiture de société se mesure sur la durée : date de commande, durée de détention, ATN supporté par l'utilisateur et région d'immatriculation changent le calcul. Avant de passer commande, faites chiffrer deux ou trois scénarios plutôt que de vous fier à la seule déductibilité.
Ce qu'il faut retenir
- Voitures thermiques et hybrides classiques commandées à partir du 1ᵉʳ janvier 2026 : 0 % de déductibilité.
- Voitures 100 % électriques et à hydrogène : 100 % si commandées en 2026, 95 % en 2027, puis dégressif jusqu'à 67,5 % pour les commandes à partir de 2031.
- PHEV commandés dès 2026 : 0 % pour les sociétés ; régime spécifique sous conditions pour les indépendants en personne physique.
- La date de commande, et non celle de livraison ou de mise en circulation, détermine le régime applicable : un point à anticiper avant fin 2026 pour un projet de renouvellement.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Les régimes transitoires, les conditions d'émissions de CO₂ des hybrides rechargeables et les règles régionales sont techniques et évoluent régulièrement : vérifiez toujours le régime applicable à votre véhicule avant de passer commande.
Un renouvellement de flotte en vue ?
Comparons ensemble les scénarios avant que la date de commande ne fixe votre régime fiscal.
À propos de l'auteur

Dernières nouvelles
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
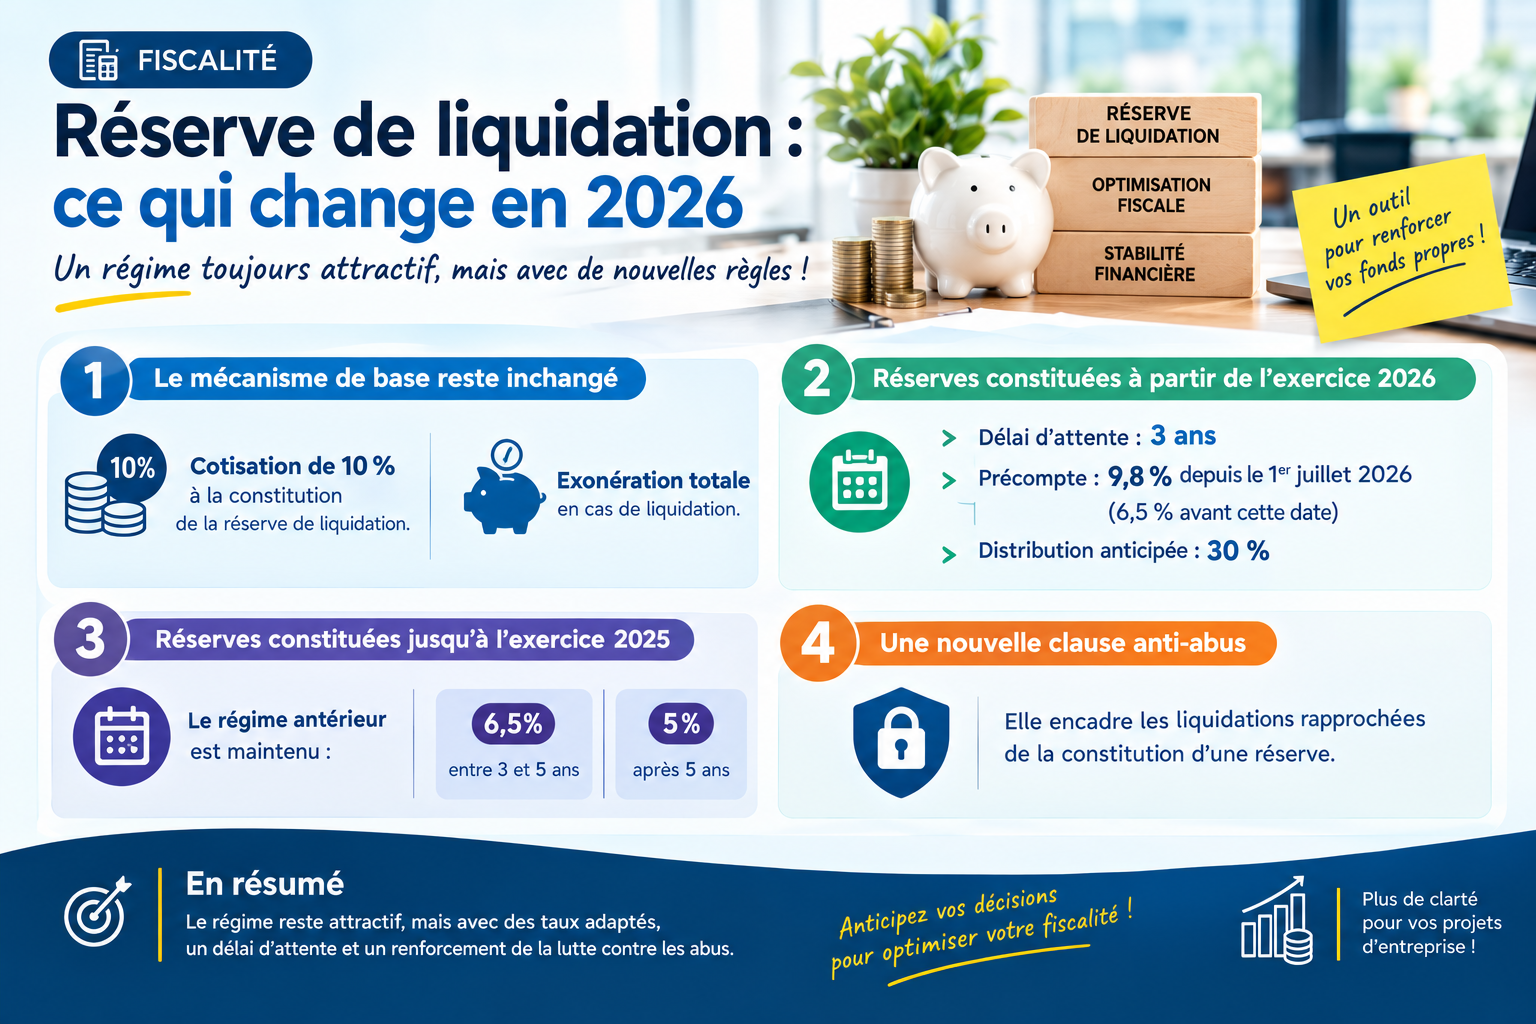
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI