Article
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Auteur : Jonathan N'KULI
07 Octobre 2026 à 22h52
Catégorie : Conseil
Les plateformes en ligne et les prestataires crypto transmettent désormais des informations aux administrations fiscales, qui les échangent entre elles. Voici ce que prévoient les directives DAC7 et DAC8 et comment vous y préparer.
La directive européenne 2011/16/UE sur la coopération administrative en matière fiscale (« DAC ») organise l'échange automatique d'informations entre les administrations fiscales des États membres. Elle a été complétée par plusieurs révisions successives. Deux d'entre elles concernent directement les revenus numériques : DAC7, pour les plateformes en ligne, et DAC8, pour les crypto-actifs.
DAC7 : les plateformes déclarent vos revenus depuis 2023
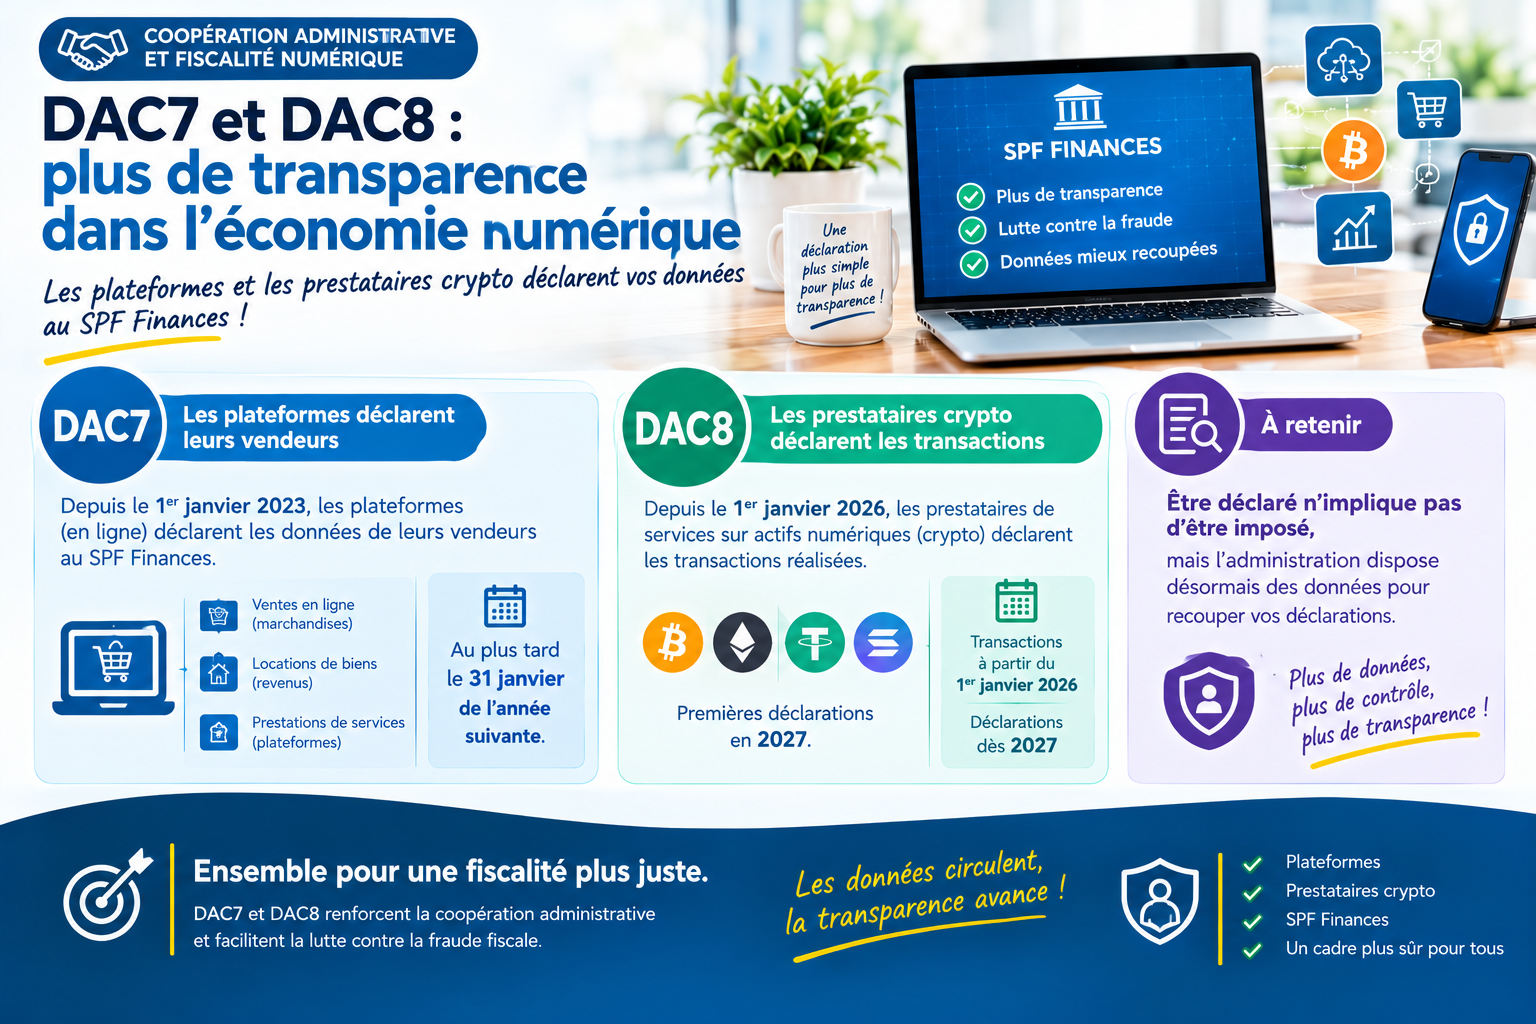
Depuis le 1ᵉʳ janvier 2023, les opérateurs de plateformes numériques (vente en ligne, location de logements ou de véhicules, prestation de services) doivent collecter, vérifier et transmettre au SPF Finances des informations sur leurs vendeurs et prestataires, au plus tard le 31 janvier de l'année suivante. La première transmission, pour les revenus de 2023, a eu lieu en janvier 2024.
Les données transmises comprennent notamment l'identité du vendeur (numéro national compris), le compte de paiement utilisé, le nombre de transactions, les revenus perçus et les frais ou commissions prélevés.
À partir de quel seuil ?
Pour la vente d'objets, une plateforme déclare un vendeur qui réalise, sur une année et par plateforme, 30 ventes ou plus, ou plus de 2 000 € de ventes. Ces seuils ne valent que pour la vente de biens : les locations et les prestations de services sont déclarées quel que soit le montant.
Être déclaré par une plateforme ne signifie pas automatiquement être imposé. Le traitement fiscal dépend de la qualification des revenus : simple gestion normale d'un patrimoine privé (vente d'objets personnels), revenus divers ou activité professionnelle. Une année exceptionnelle (déménagement, succession) n'est pas en soi un problème, mais une activité régulière de revente doit être déclarée comme telle.
DAC8 : les crypto-actifs entrent dans l'échange automatique
La directive (UE) 2023/2226, dite DAC8, impose aux prestataires de services sur crypto-actifs (bourses, courtiers, fournisseurs de portefeuilles) de déclarer les transactions de leurs utilisateurs. En Belgique, elle a été transposée par la loi du 16 mars 2026, publiée au Moniteur belge du 1ᵉʳ avril 2026 et entrée en vigueur le 11 avril 2026. Elle s'aligne sur le cadre de déclaration des crypto-actifs de l'OCDE (CARF).
Les règles de collecte s'appliquent aux opérations réalisées depuis le 1ᵉʳ janvier 2026 : les premières déclarations, portant sur les transactions de 2026, interviendront en 2027, puis les informations seront échangées automatiquement entre administrations européennes. Les prestataires établis hors de l'Union qui ciblent des clients européens sont également concernés.
DAC7 et DAC8 en un coup d'œil
| DAC7 | DAC8 | |
|---|---|---|
| Qui déclare | Opérateurs de plateformes numériques | Prestataires de services sur crypto-actifs |
| Application en Belgique | Depuis le 01/01/2023 | Opérations depuis le 01/01/2026 ; loi du 16/03/2026 en vigueur depuis le 11/04/2026 |
| Premier échange | 31/01/2024 (revenus 2023) | 2027 (opérations 2026) |
| Seuil | 30 ventes ou plus de 2 000 € (biens uniquement) | Pas de seuil de minimis comparable annoncé dans les sources consultées |
Exemple — Une indépendante vend des créations artisanales sur une plateforme et réalise 45 ventes pour 3 200 € en 2026 : les deux seuils sont dépassés et la plateforme la déclarera au SPF Finances au plus tard le 31 janvier 2027. Si ces revenus ne figurent pas dans sa déclaration et sa comptabilité, l'écart sera visible lors d'un recoupement.
Le lien avec la taxe sur les plus-values
Les crypto-actifs entrent aussi dans le champ de la nouvelle taxe de 10 % sur les plus-values financières, applicable depuis le 1ᵉʳ janvier 2026. Avec DAC8, l'administration disposera des données de transaction pour vérifier ces plus-values : conserver les preuves d'achat devient d'autant plus important.
Comment s'y préparer
- Rapprocher les relevés annuels de vos plateformes de vos déclarations et de votre comptabilité.
- Qualifier vos revenus en ligne : vente occasionnelle ou activité régulière à déclarer.
- Conserver les preuves d'achat de vos crypto-actifs et l'historique de vos transactions.
- Vérifier que les informations transmises par vos plateformes (identité, numéro national, compte) sont exactes.
Ce qu'il faut retenir
- DAC7 : les plateformes déclarent leurs vendeurs au SPF Finances depuis le 1ᵉʳ janvier 2023, au plus tard le 31 janvier de l'année suivante.
- DAC8 : les prestataires crypto déclarent les transactions réalisées depuis le 1ᵉʳ janvier 2026, avec de premières déclarations en 2027.
- Être déclaré n'implique pas d'être imposé, mais l'administration dispose désormais des données pour recouper vos déclarations.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. La qualification fiscale de vos revenus en ligne et le traitement de vos crypto-actifs dépendent de votre situation individuelle et méritent une analyse au cas par cas.
Des revenus en ligne ou des crypto-actifs à mettre en règle ?
Faisons le point sur ce que vos plateformes transmettent et sur la bonne qualification fiscale.
À propos de l'auteur

Dernières nouvelles
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI