Article
VVPRbis : le précompte mobilier réduit passe de 15 % à 18 % depuis le 1ᵉʳ juillet 2026
Auteur : Jonathan N'KULI
28 Septembre 2026 à 08h17
Catégorie : Fiscale
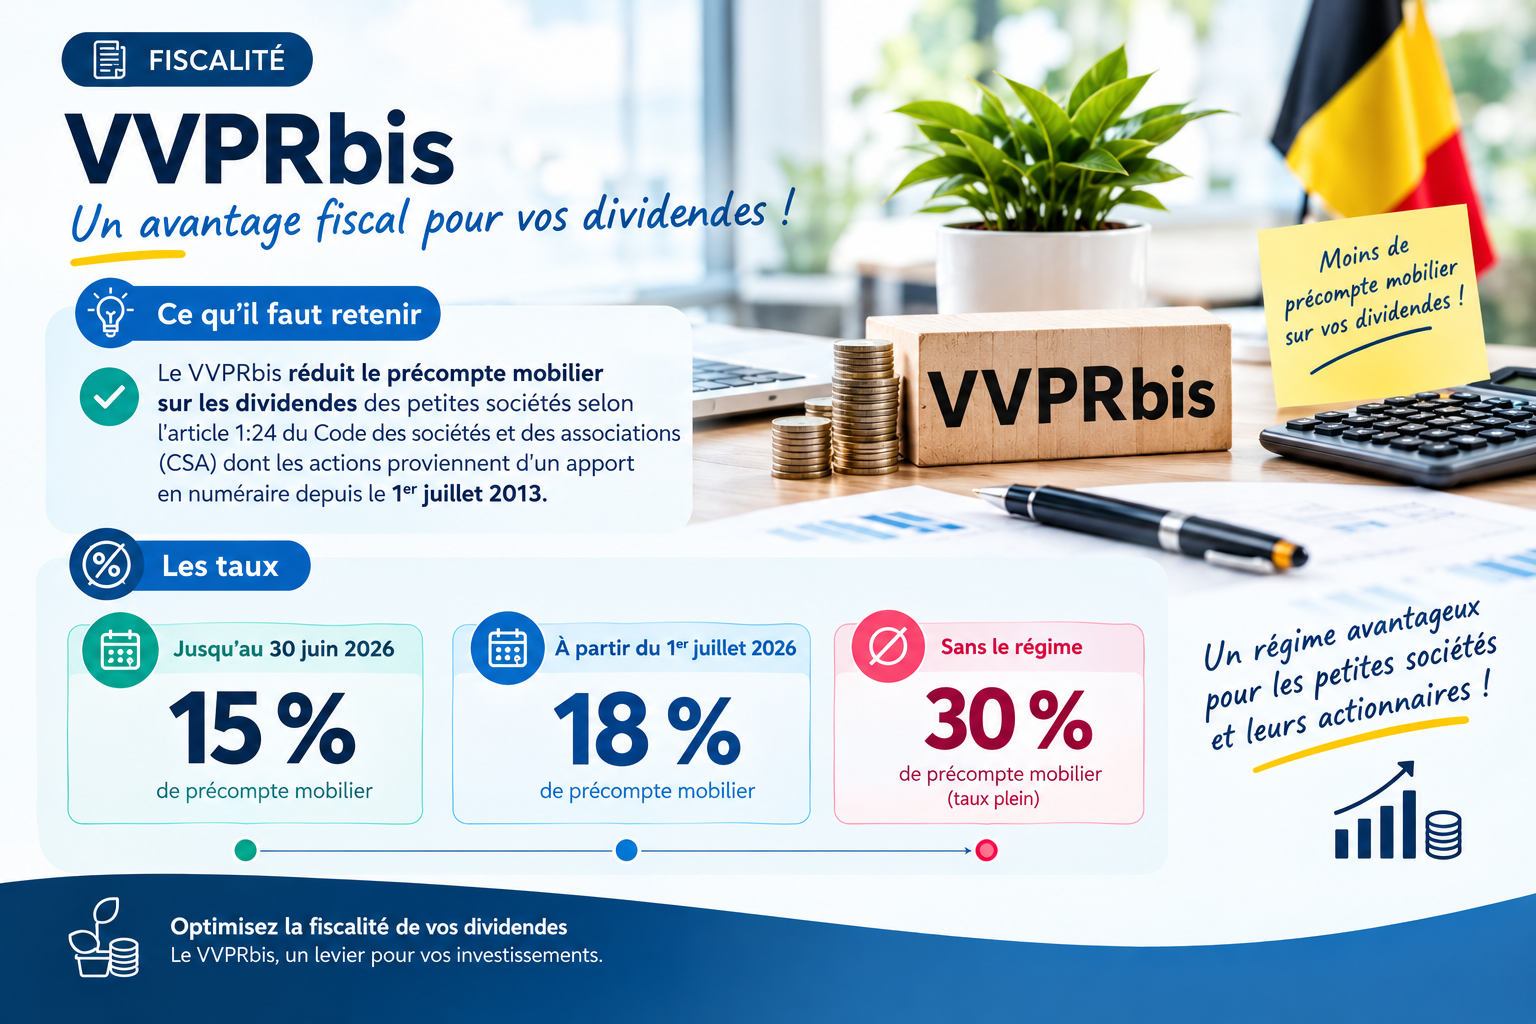
Le régime VVPRbis permet à une petite société de distribuer ses dividendes avec un précompte mobilier réduit, au lieu du taux plein de 30 %. Ce taux réduit a changé en 2026 : voici les conditions, les dates et un exemple chiffré.
Quand une petite société distribue un dividende à ses actionnaires, elle doit en principe retenir un précompte mobilier de 30 %. Le régime « VVPRbis » (art. 269, §2 du CIR 92) prévoit un taux réduit pour les actions issues d'un apport en numéraire réalisé depuis le 1ᵉʳ juillet 2013. Jusqu'en juin 2026, ce taux était de 15 % ; il est passé à 18 % pour les dividendes attribués à partir du 1ᵉʳ juillet 2026.
Quel taux, à quelle date ?
Le taux applicable est celui en vigueur à la date d'attribution du dividende : en pratique, la date de la décision de l'assemblée générale (ou du conseil d'administration pour un acompte sur dividende). La date de mise en paiement ne change pas le taux, selon la position communiquée par le ministre des Finances, à vérifier au cas par cas.
| Dividende attribué | Précompte mobilier VVPRbis |
|---|---|
| Jusqu'au 30 juin 2026 | 15 % |
| À partir du 1ᵉʳ juillet 2026 | 18 % |
| Hors régime VVPRbis (taux plein) | 30 % |
Cette hausse résulte de la loi-programme du 30 mai 2026, publiée au Moniteur belge du 1ᵉʳ juin 2026. Elle s'applique à toutes les sociétés concernées, y compris celles constituées avant 2026.
Les conditions à remplir
Les conditions sont cumulatives et s'apprécient au moment où le dividende est attribué :
- Une petite société au sens du Code des sociétés et des associations (SRL, par exemple), c'est-à-dire qui ne dépasse pas plus d'un des trois critères suivants : 50 travailleurs (ETP), 11,25 millions d'euros de chiffre d'affaires, 6 millions d'euros de total du bilan.
- Des actions issues d'un apport en numéraire réalisé depuis le 1ᵉʳ juillet 2013.
- Des actions nominatives et entièrement libérées, conservées sans interruption (la donation et la succession en ligne directe ou entre époux sont les principales exceptions).
- Un délai d'attente : le taux réduit s'applique à partir du troisième exercice comptable qui suit celui de l'apport.
Ce qui a aussi changé
Auparavant, un taux transitoire de 20 % s'appliquait aux dividendes du deuxième exercice suivant l'apport. Ce taux a été supprimé pour les apports en numéraire réalisés à partir du 1ᵉʳ janvier 2026 (loi-programme du 18 juillet 2025).
Exemple — Une SRL attribue un dividende brut de 100 000 € à son actionnaire, dans le respect de toutes les conditions.
Attribué le 15 juin 2026 : précompte de 15 % = 15 000 €, soit 85 000 € nets.
Attribué le 15 septembre 2026 : précompte de 18 % = 18 000 €, soit 82 000 € nets.
Sans VVPRbis (taux plein de 30 %) : 30 000 € de précompte, soit 70 000 € nets.
Le VVPRbis n'est qu'un canal de rémunération parmi d'autres (salaire, avantages, remboursements de frais, etc.). Avant de distribuer, il vaut mieux comparer l'ensemble des options, et tenir compte de la nouvelle taxe sur les plus-values financières si les sommes perçues sont ensuite placées.
Ce qu'il faut retenir
- Le VVPRbis réduit le précompte mobilier sur les dividendes des petites sociétés dont les actions proviennent d'un apport en numéraire depuis le 1ᵉʳ juillet 2013.
- Taux : 15 % pour les dividendes attribués jusqu'au 30 juin 2026 ; 18 % à partir du 1ᵉʳ juillet 2026 ; taux plein de 30 % sans le régime.
- Le taux se détermine à la date d'attribution du dividende. Toujours dater le taux utilisé dans vos simulations.
- Les réserves de liquidation, dont les taux ont aussi évolué en 2026, feront l'objet d'un article distinct.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Le régime VVPRbis comporte des règles techniques (test de solvabilité et de liquidité, apports antérieurs à 2026, opérations sur le capital, situations transitoires) qui ne peuvent être traitées en détail ici. Pour évaluer l'impact sur votre société, un échange personnalisé reste indispensable.
Une distribution de dividendes en vue ?
Vérifions ensemble si votre société remplit les conditions et quel taux s'applique.
À propos de l'auteur

Dernières nouvelles
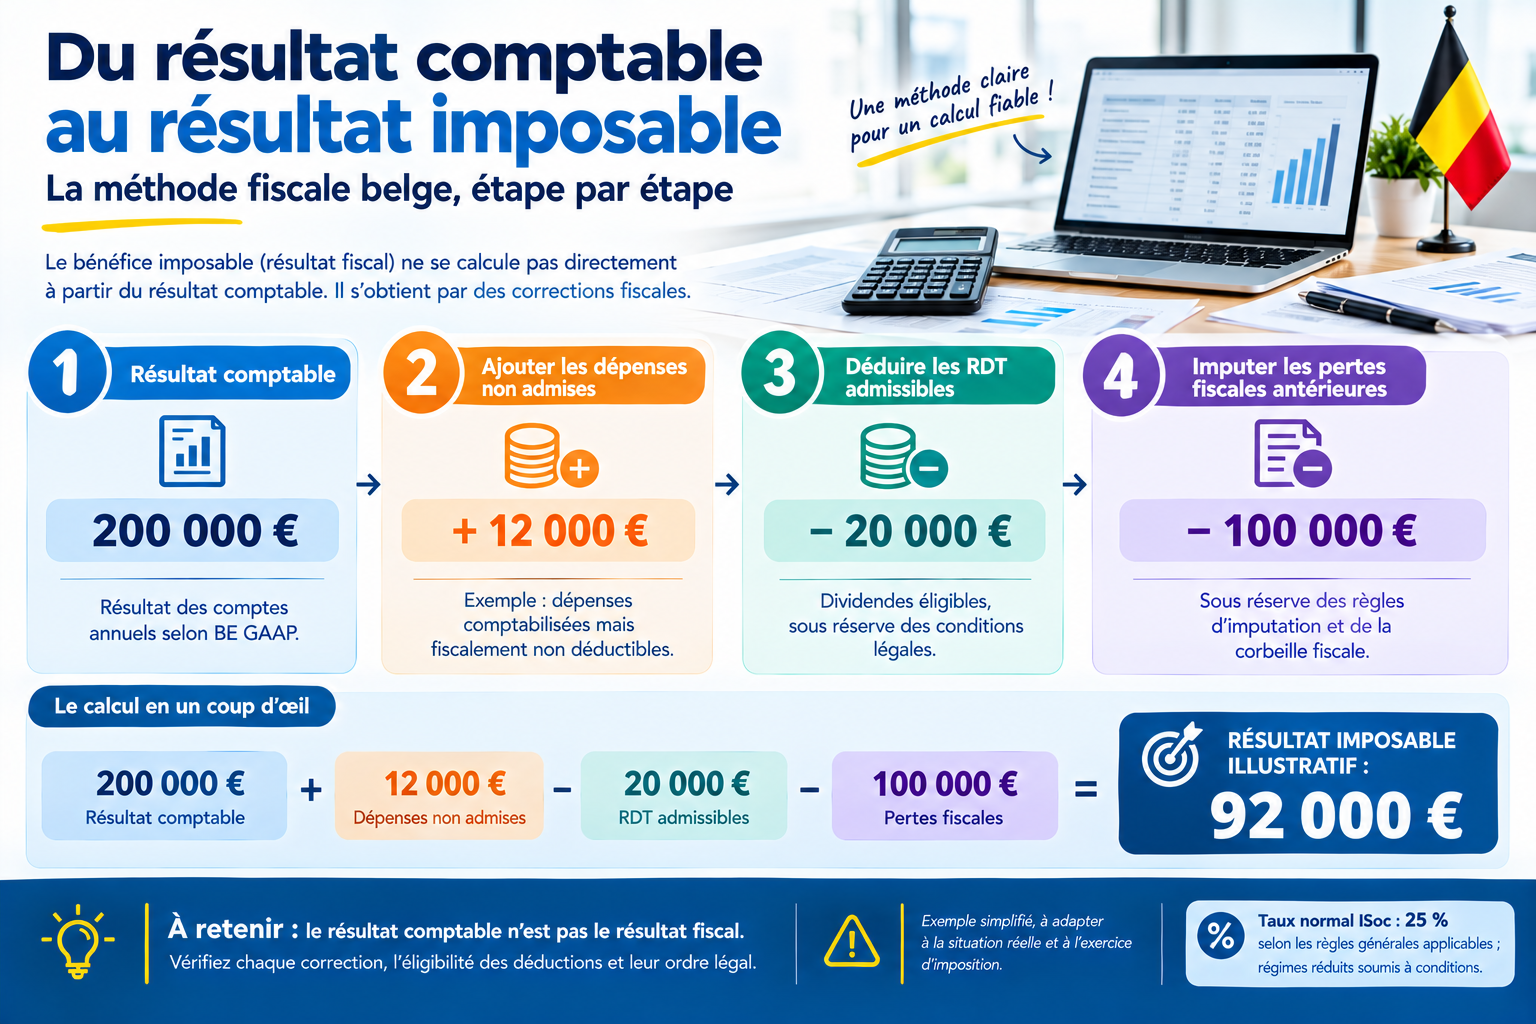
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
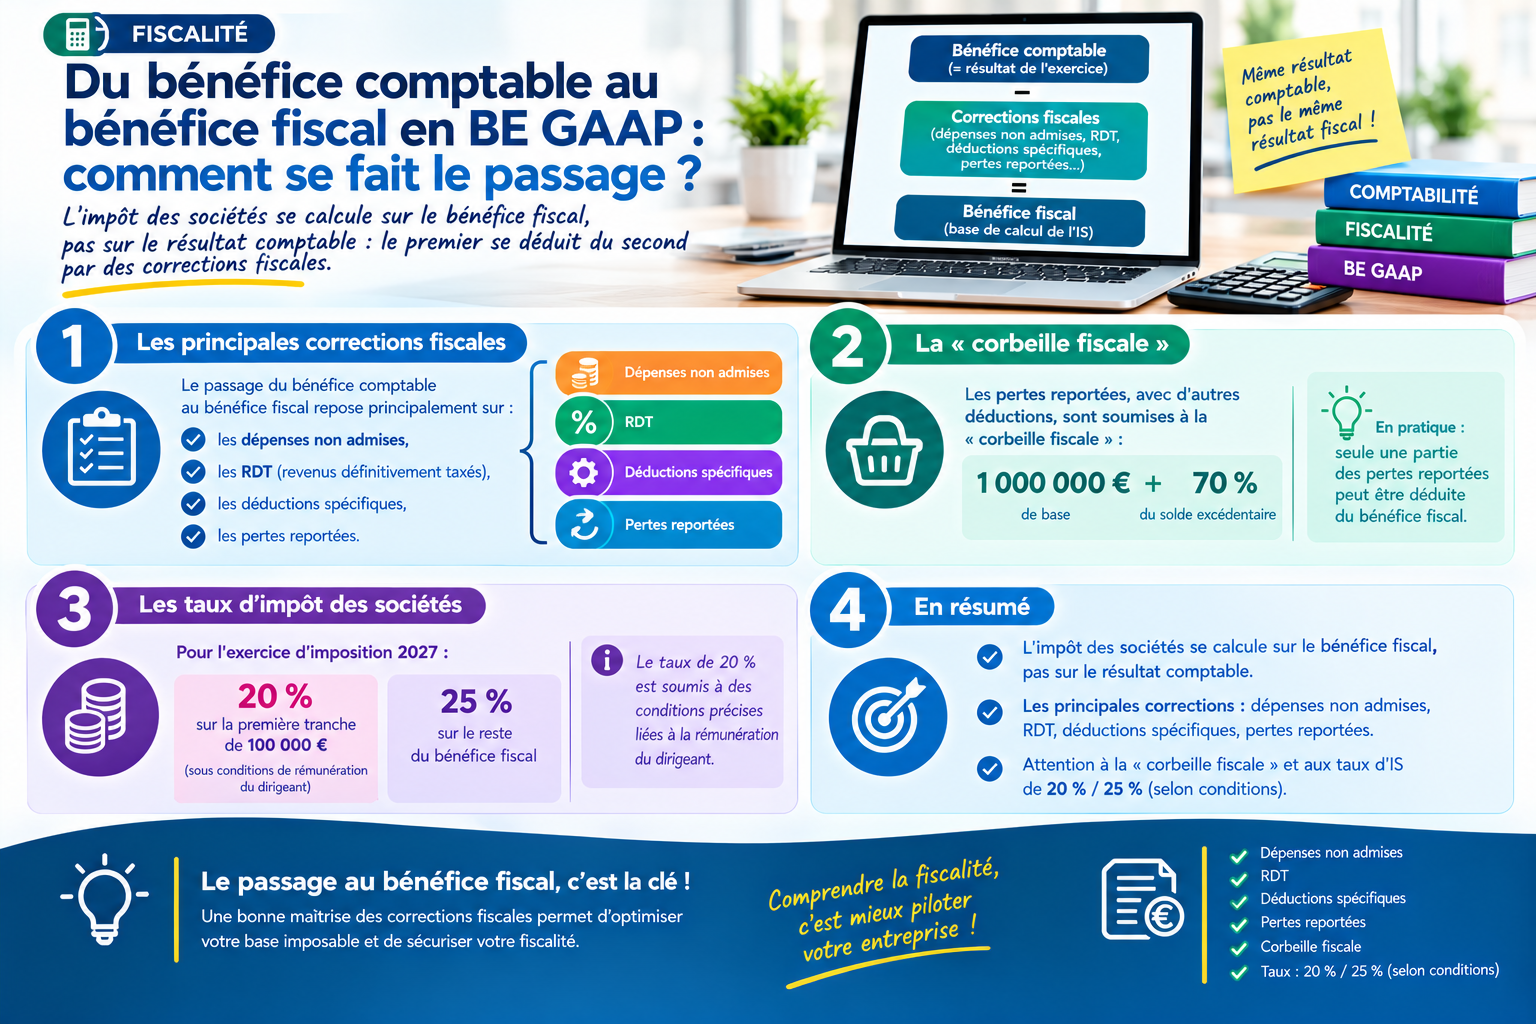
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
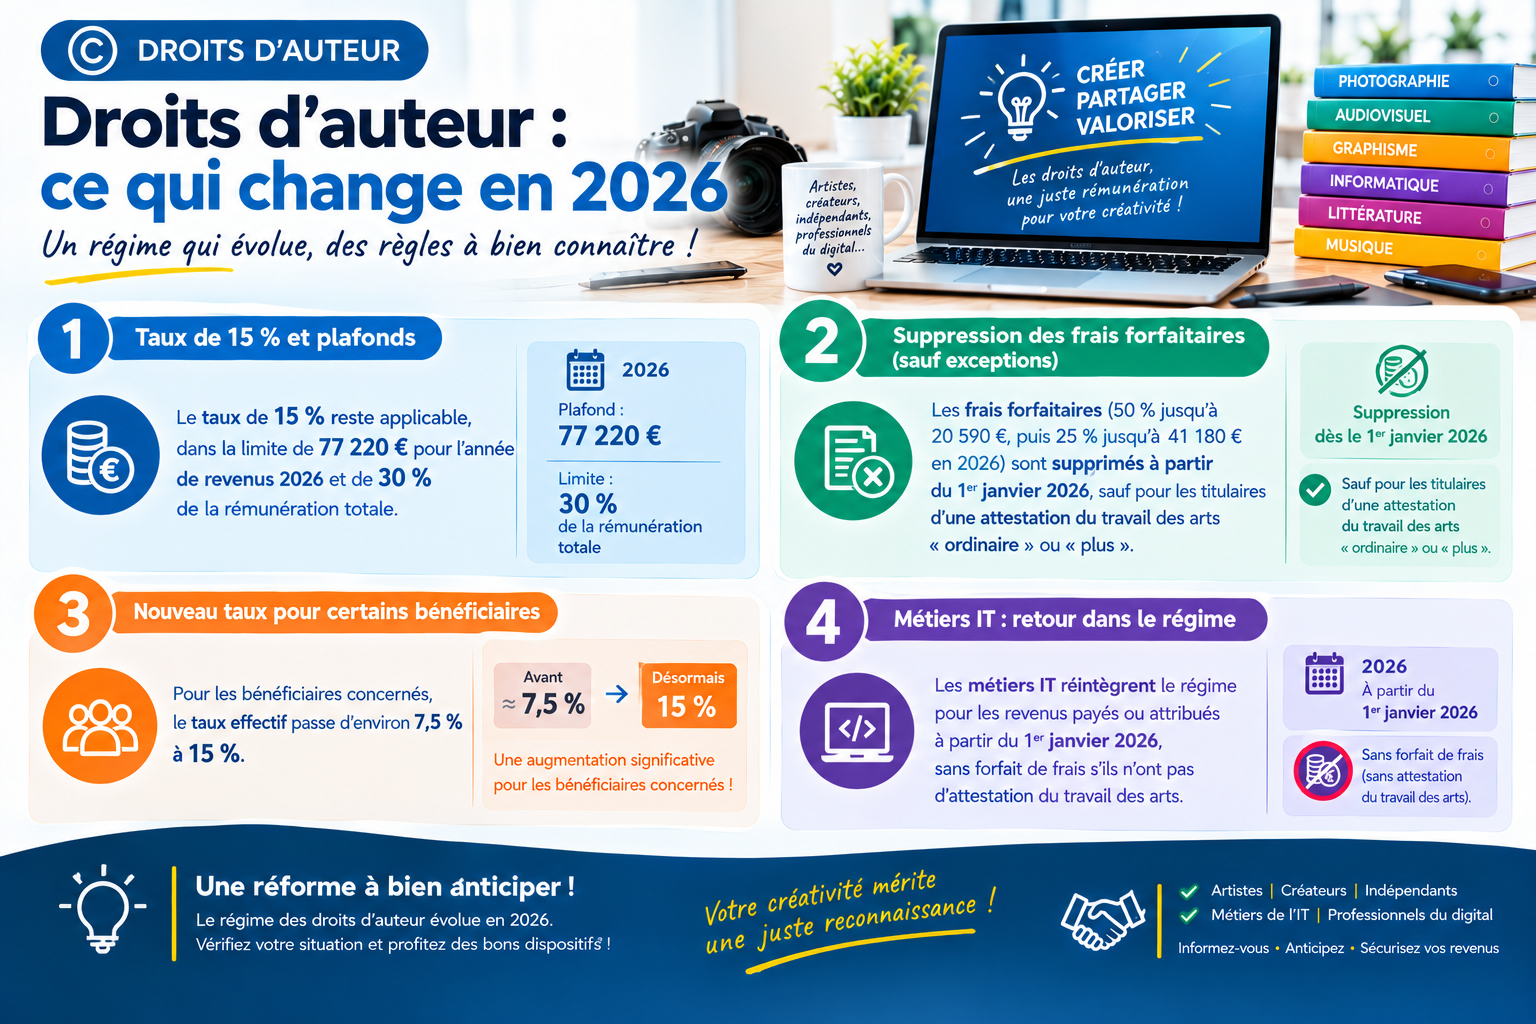
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
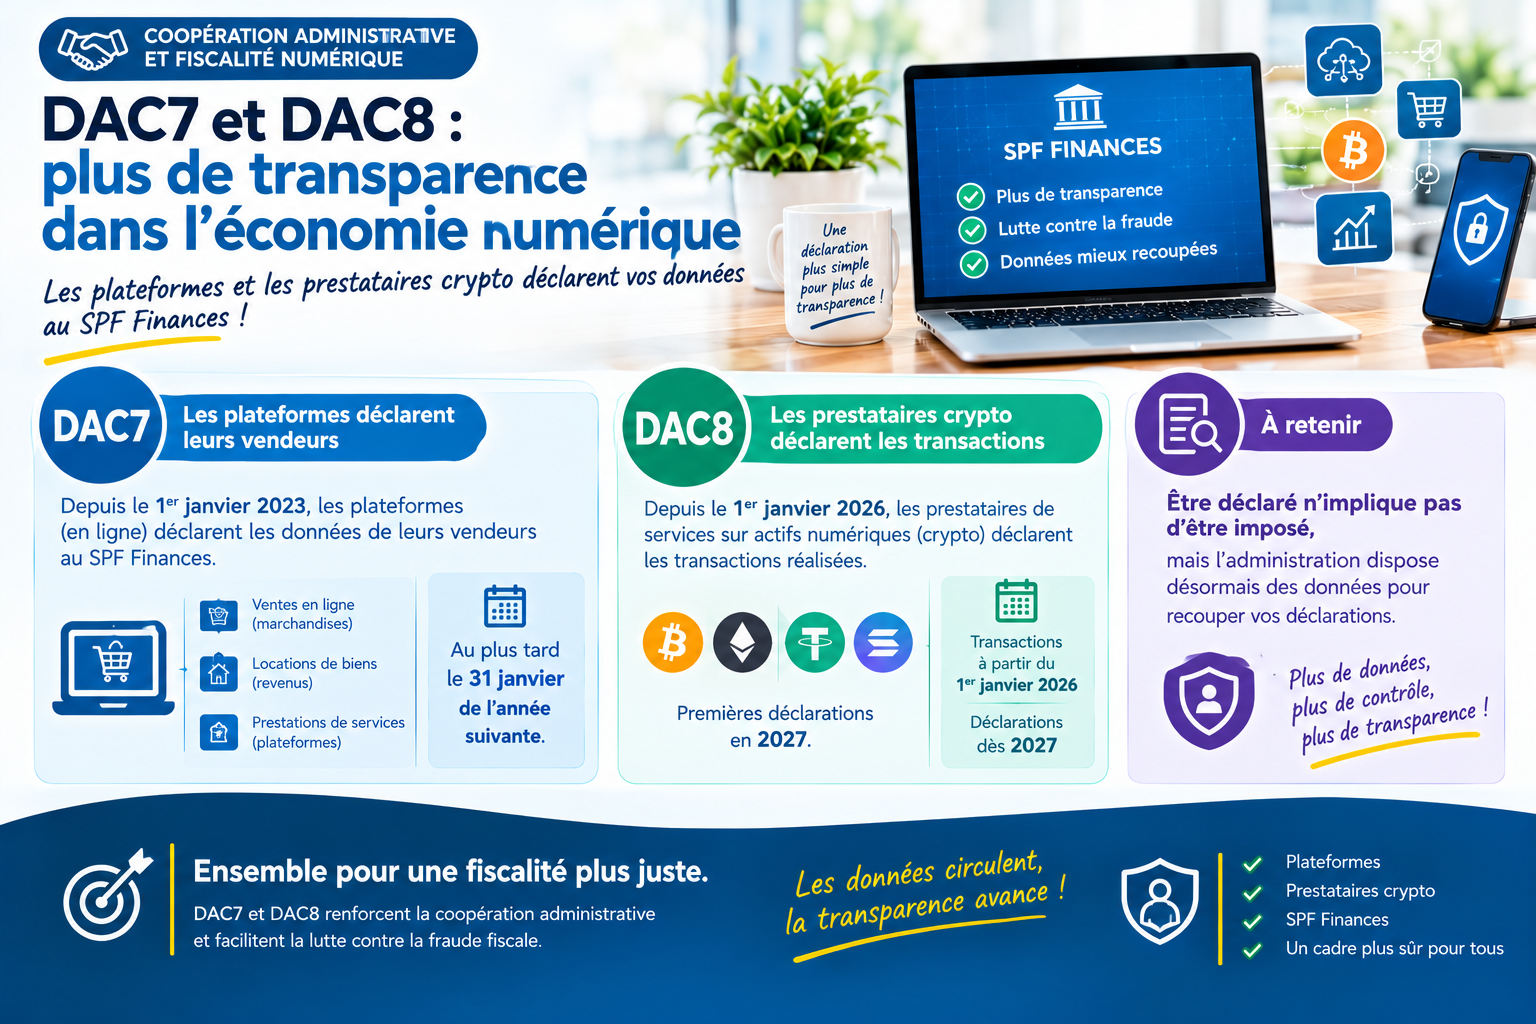
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
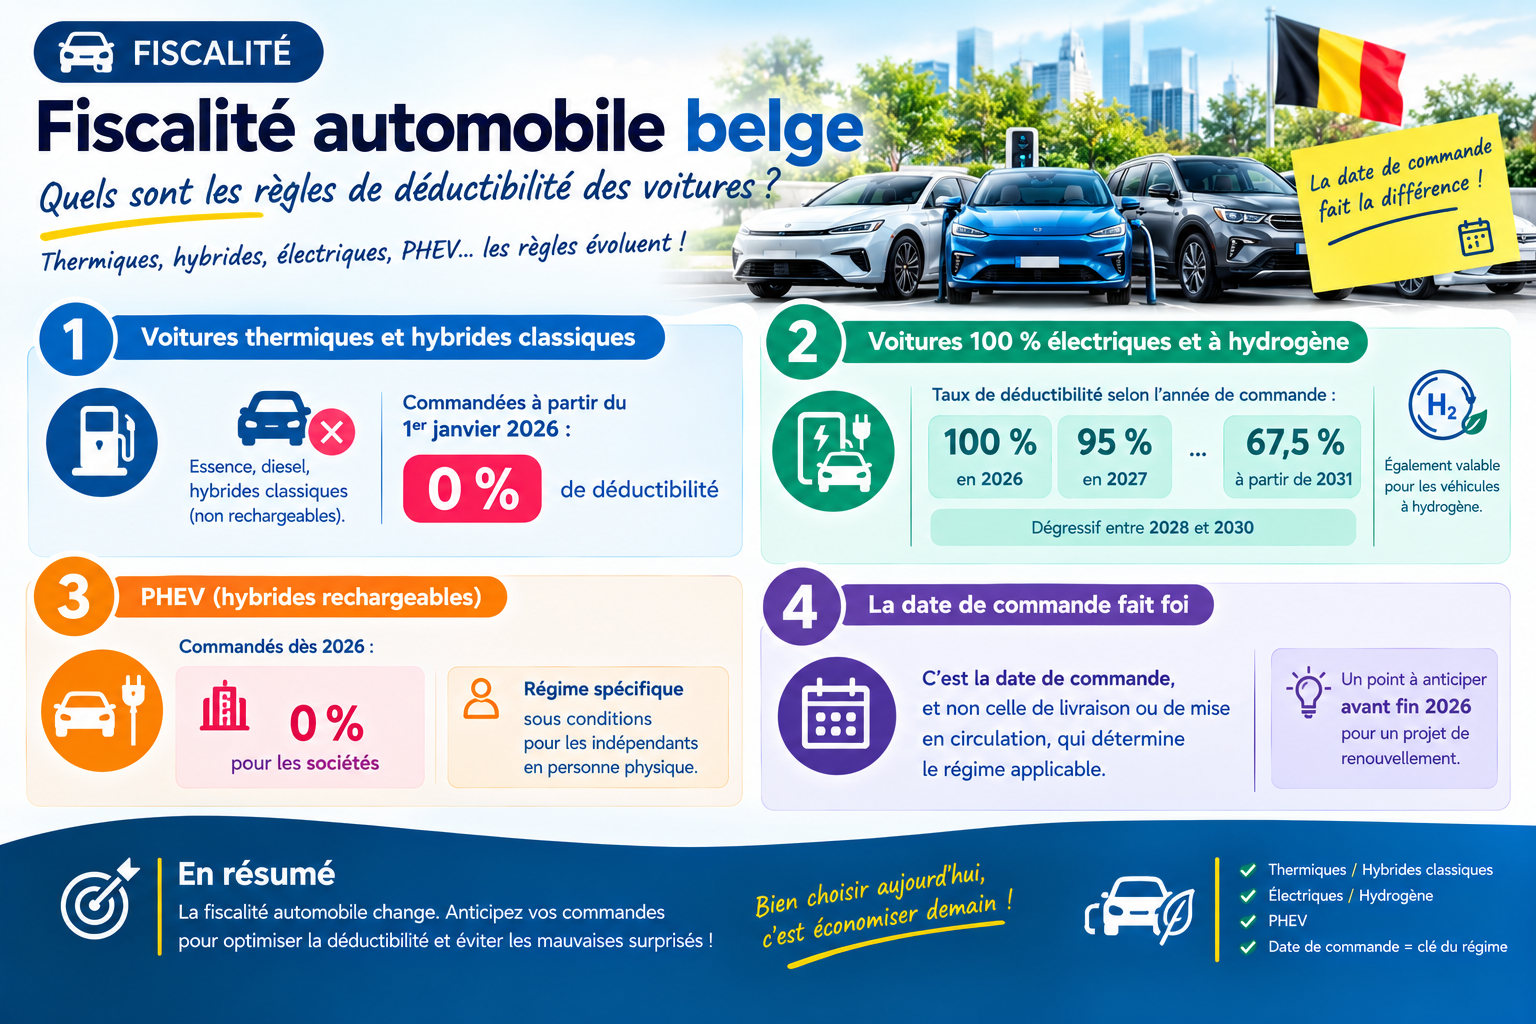
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
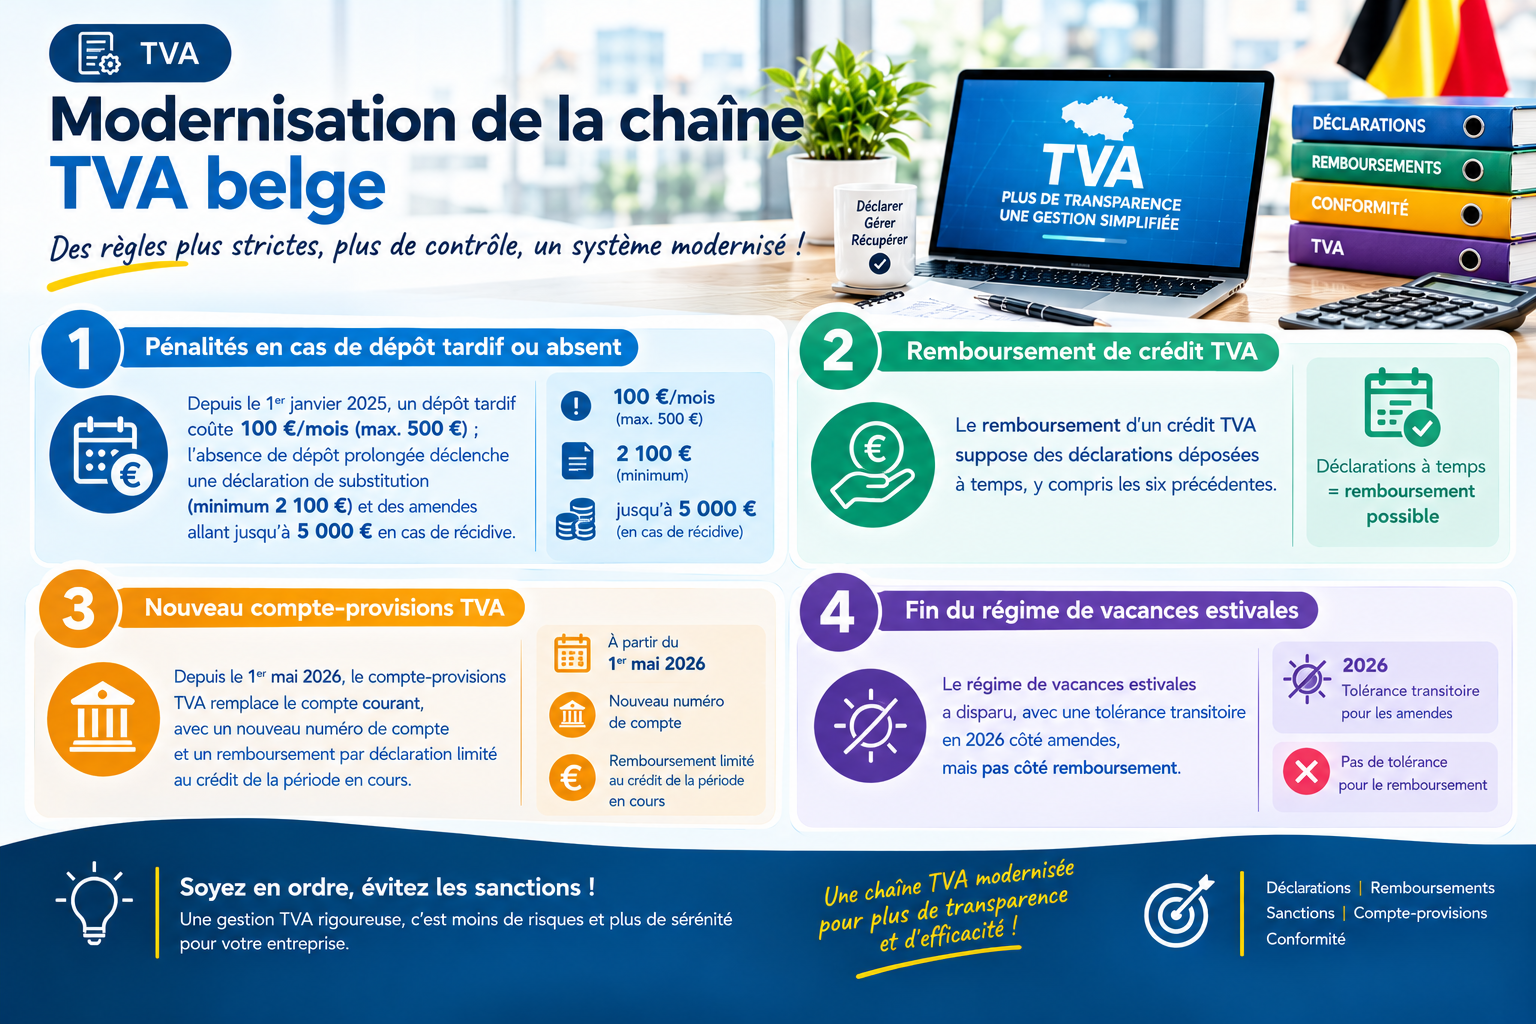
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
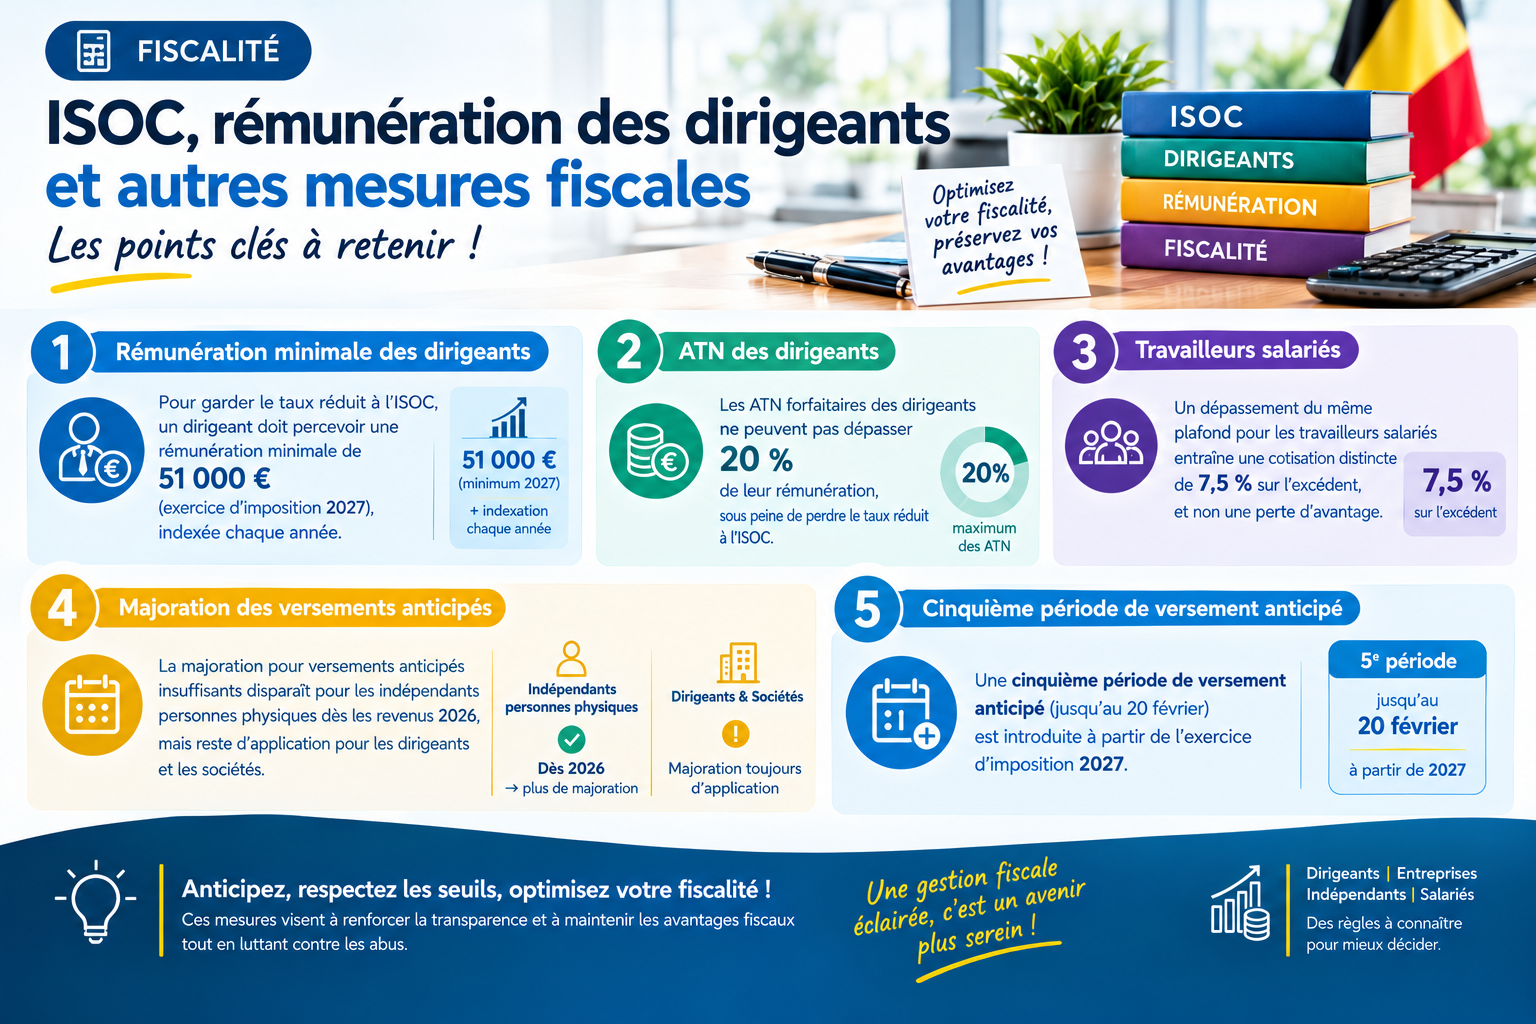
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI