Article
Plus-values sur actions : ce que change la nouvelle taxe belge de 10 % depuis le 1ᵉʳ janvier 2026
Auteur : Jonathan N'KULI
28 Septembre 2026 à 07h00
Catégorie : Fiscale
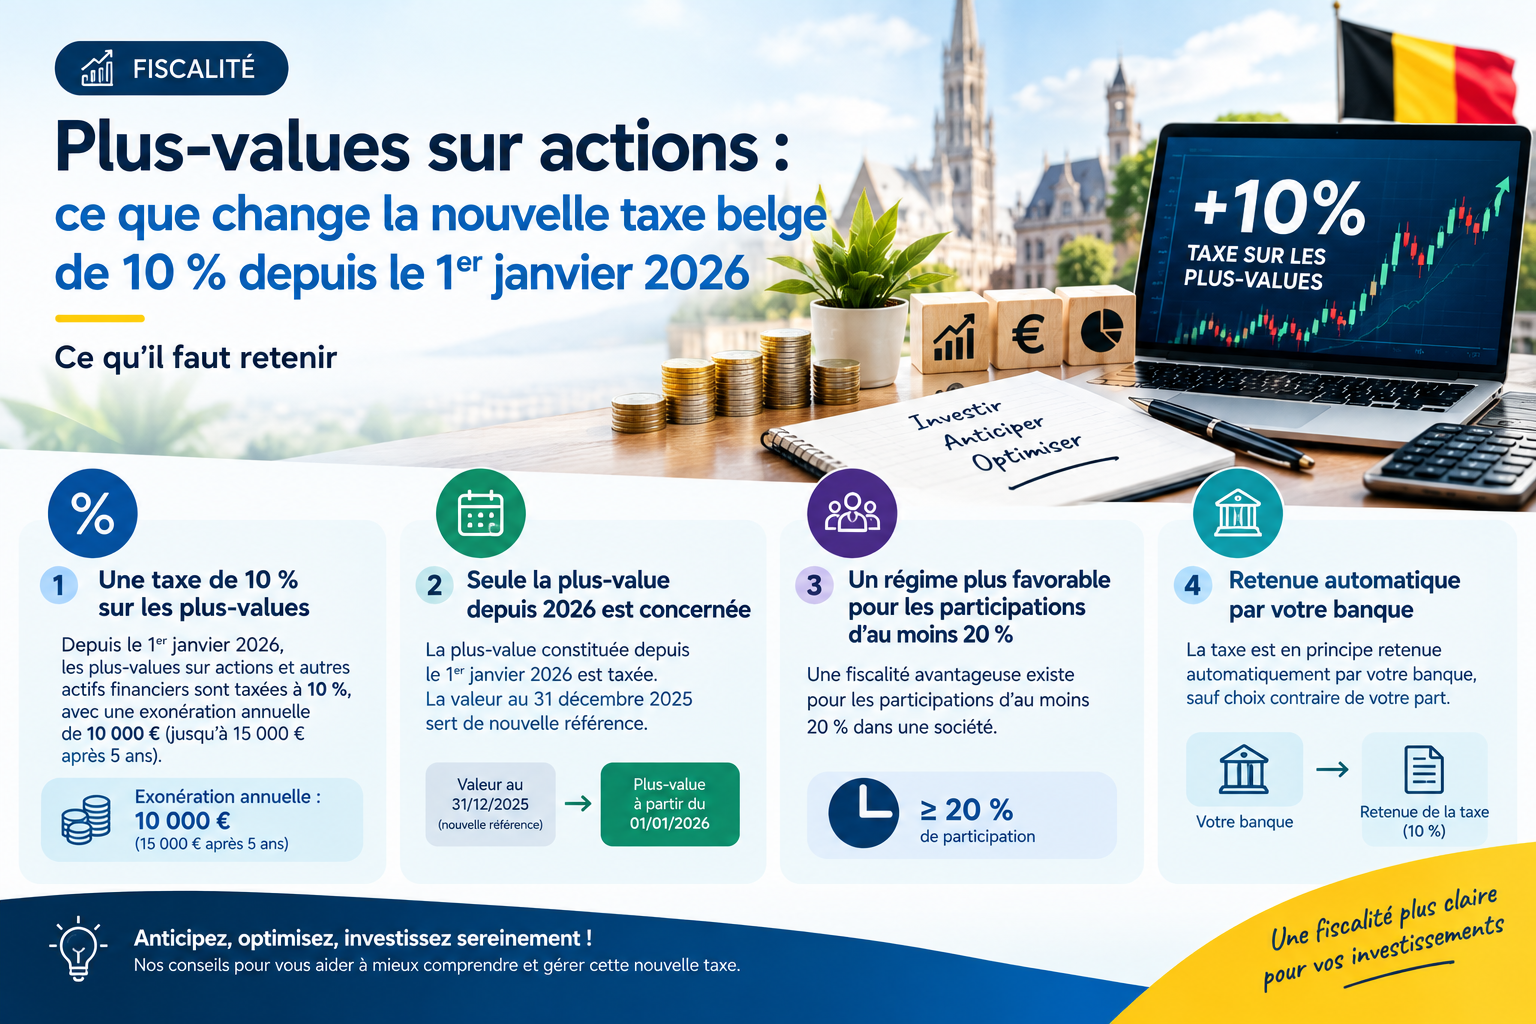
Depuis le 1ᵉʳ janvier 2026, la Belgique taxe pour la première fois de manière structurelle les plus-values réalisées sur les actions et autres actifs financiers détenus par les particuliers. Voici ce qu'il faut retenir, sans jargon.
Jusqu'ici, la Belgique faisait figure d'exception : la vente d'actions par un particulier, dans le cadre de la gestion normale de son patrimoine privé, n'était en principe pas imposée. Ce n'est plus tout à fait le cas. La loi instaurant une « taxe sur les plus-values des actifs financiers » a été définitivement adoptée début avril 2026 et publiée au Moniteur belge le 21 avril 2026 — avec effet rétroactif au 1ᵉʳ janvier 2026. Voici les points essentiels à connaître.
Qui est concerné ?
La taxe vise les personnes physiques ayant leur domicile fiscal en Belgique, ainsi que les ASBL et associations de fait non soumises à l'impôt des sociétés. Les sociétés commerciales ne sont pas concernées : leurs plus-values restent soumises à l'impôt des sociétés, selon les règles existantes.
Quels actifs sont visés ?
Le champ d'application est large. Sont notamment concernés :
- Les actions et parts de sociétés, cotées ou non, belges ou étrangères
- Les obligations et parts de fonds d'investissement (OPC)
- Les cryptomonnaies et l'or d'investissement
- Les produits dérivés
- Les contrats d'assurance-placement de la branche 21 et de la branche 23
Restent en dehors du champ d'application l'épargne-pension, l'épargne à long terme, et les régimes de pension complémentaire du deuxième pilier (assurance groupe comprise).
Le taux et l'exonération annuelle
Le régime général prévoit un taux de 10 % sur la plus-value réalisée lors de la vente. Une exonération annuelle protège toutefois les petits et moyens investisseurs : les premiers 10 000 € de plus-values réalisées chaque année ne sont pas taxés.
Si vous n'utilisez pas cette exonération une année donnée, elle augmente de 1 000 € l'année suivante, jusqu'à un maximum de 15 000 € après cinq ans. Cette exonération s'apprécie par personne : dans un couple, chaque conjoint en bénéficie séparément.
Exemple — Vous vendez un portefeuille d'actions et réalisez une plus-value de 8 000 € en 2026. Cette plus-value est intégralement exonérée, puisqu'elle reste sous le seuil de 10 000 €. Vous n'aurez rien à payer sur cette opération.
Seule la plus-value réalisée depuis 2026 est taxée
Point important : la réforme n'est pas rétroactive sur le fond. Pour les actifs détenus avant son entrée en vigueur, une « photographie » de leur valeur au 31 décembre 2025 sert de nouvelle valeur de référence. Concrètement, seule la plus-value constituée après cette date sera imposée lors d'une vente future — la plus-value accumulée avant 2026 reste hors du champ de la taxe.
Les moins-values réalisées peuvent être déduites des plus-values de la même année, mais uniquement par rapport à cette valeur de référence, et sans possibilité de report sur les années suivantes.
Comment la taxe est-elle perçue ?
Dans la majorité des cas, c'est votre banque ou votre courtier qui retient la taxe à la source lors de la vente, et la reverse à l'administration fiscale — vous n'avez alors aucune démarche à effectuer, sauf pour réclamer l'exonération annuelle dans votre déclaration si elle n'a pas été automatiquement prise en compte. Une option de sortie (« opt-out ») permet aussi de déclarer soi-même ses plus-values dans sa déclaration à l'impôt des personnes physiques plutôt que de subir la retenue à la source.
Le régime particulier des participations substantielles (≥ 20 %)
Un régime spécifique et plus favorable s'applique aux actionnaires détenant, à titre individuel, au moins 20 % du capital d'une société — typiquement, les dirigeants et actionnaires de sociétés familiales ou de PME. Ce seuil est apprécié par actionnaire, et non au niveau de la famille dans son ensemble.
Ces actionnaires bénéficient d'une exonération pouvant aller jusqu'à 1 000 000 € de plus-values, utilisable sur une période glissante de cinq ans. Au-delà de ce montant, un barème progressif s'applique, avec des taux nettement inférieurs au taux général de 10 % sur les premiers paliers, puis progressifs jusqu'à des montants très élevés (au-delà de 10 millions d'euros de plus-values cumulées).
À l'inverse, la cession d'actions à une société que le cédant contrôle, directement ou indirectement — une opération courante en planification patrimoniale — est taxée à un taux distinct de 33 %, sans exonération.
Vous détenez une participation significative dans votre société ou envisagez une opération sur vos parts (cession, transmission, restructuration) ? C'est précisément le type de situation où un chiffrage préalable évite de mauvaises surprises.
Ce qu'il faut retenir
- Depuis le 1ᵉʳ janvier 2026, les plus-values sur actions et autres actifs financiers sont taxées à 10 %, avec une exonération annuelle de 10 000 € (jusqu'à 15 000 € après 5 ans).
- Seule la plus-value constituée depuis le 1ᵉʳ janvier 2026 est concernée — la valeur au 31 décembre 2025 sert de nouvelle référence.
- Un régime plus favorable existe pour les participations d'au moins 20 % dans une société.
- La taxe est en principe retenue automatiquement par votre banque, sauf choix contraire de votre part.
Cet article a une vocation générale et informative ; il ne constitue pas un avis fiscal personnalisé. Le régime décrit ici comporte des règles techniques et des cas particuliers (transitoires, internationaux, options d'achat d'actions, donations, successions…) qui ne peuvent être traités en détail dans un article de blog. Pour évaluer l'impact de cette réforme sur votre situation, un échange personnalisé reste indispensable.
Une question sur votre situation ?
Portefeuille d'actions, participation dans votre société, projet de cession : discutons-en.
À propos de l'auteur

Dernières nouvelles
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
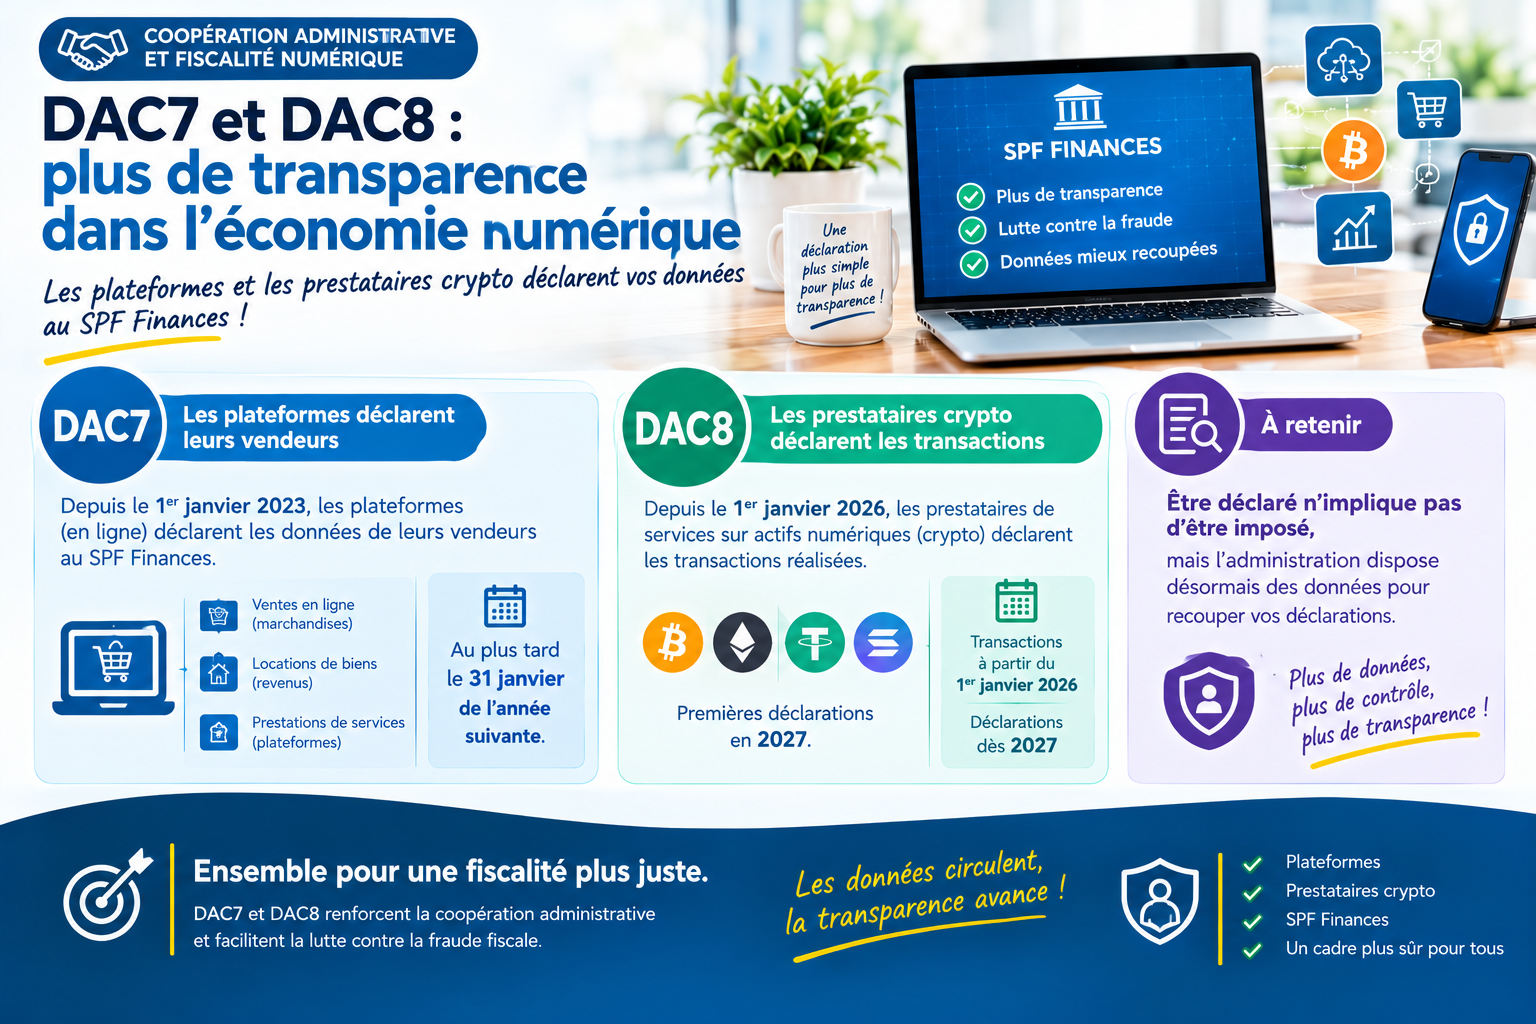
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
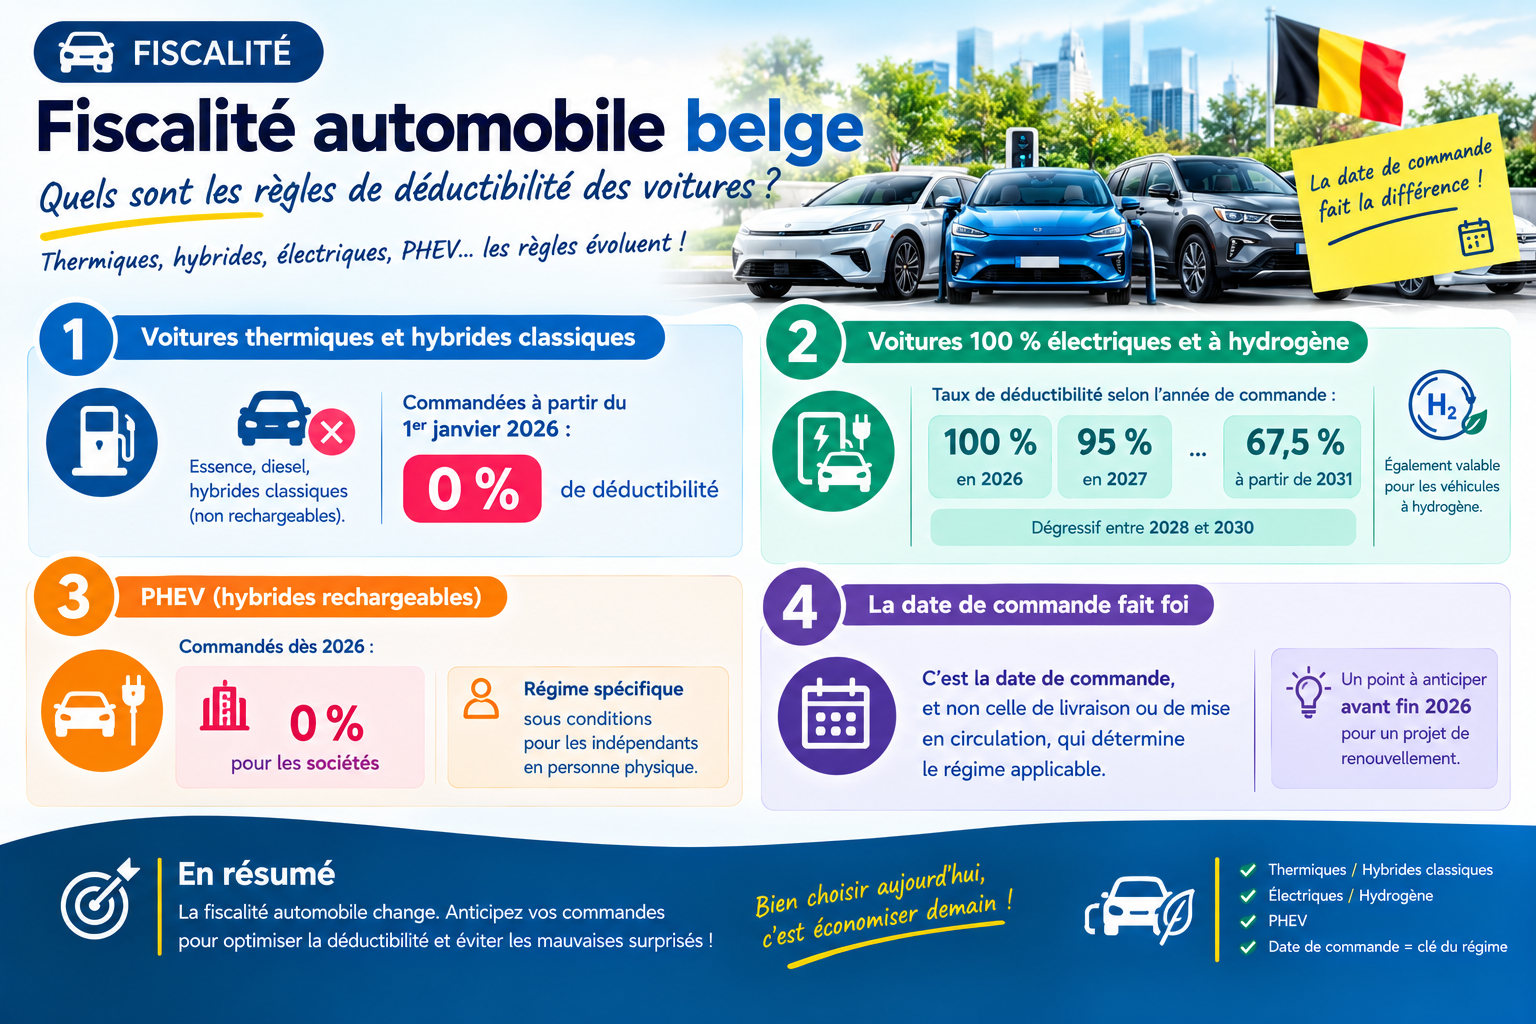
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
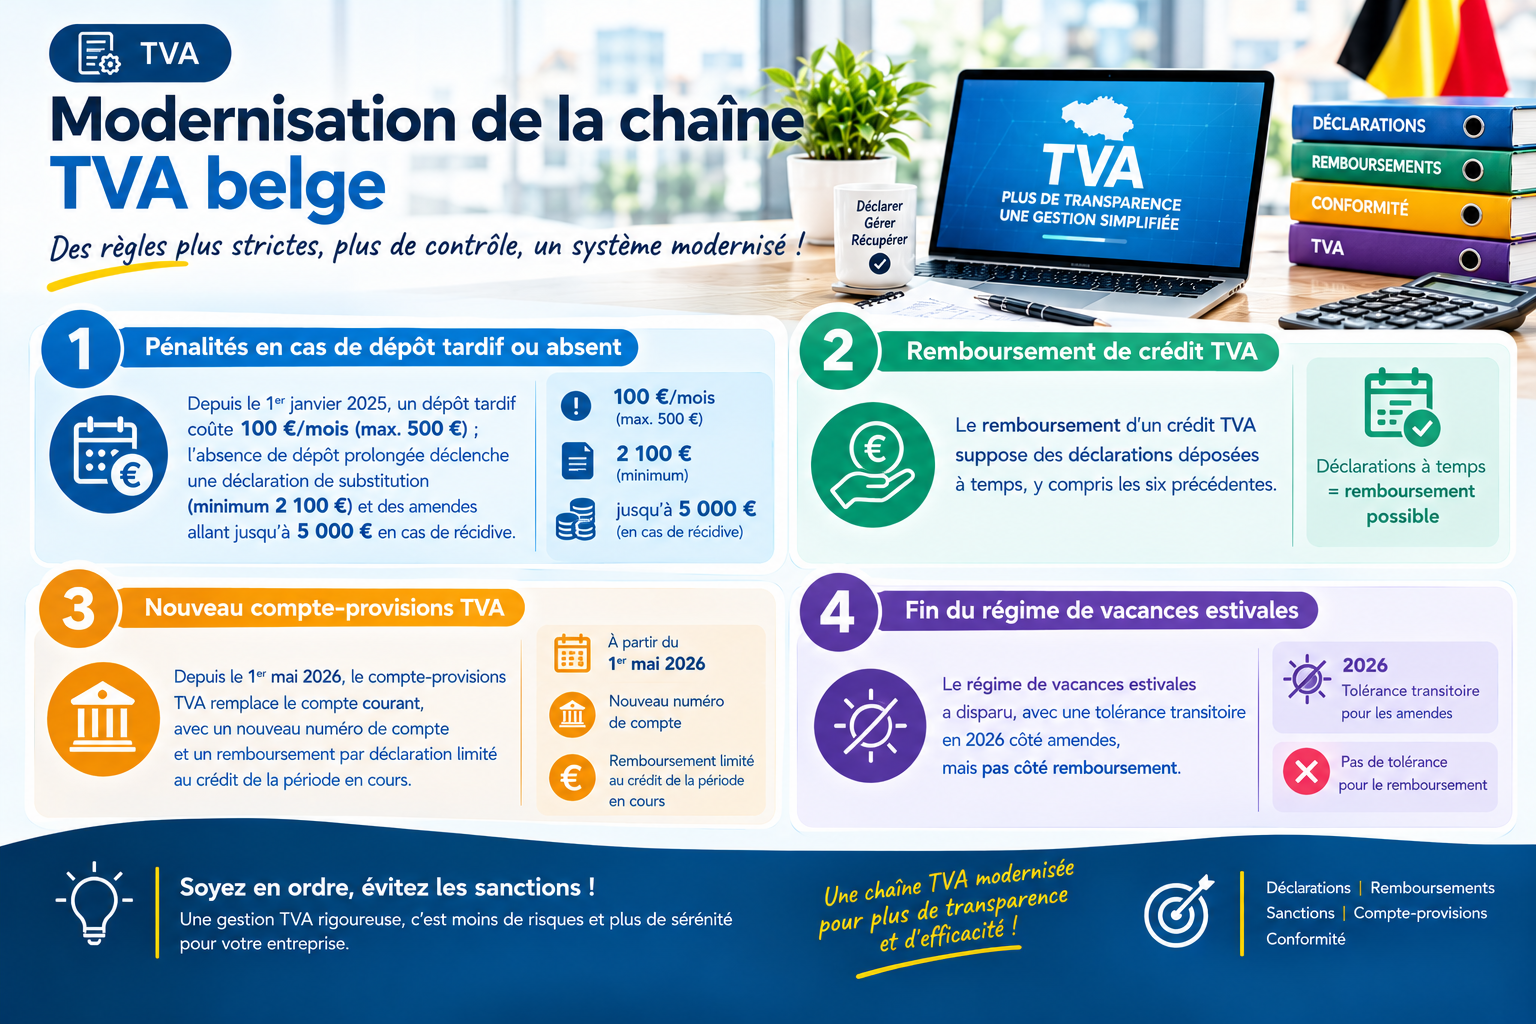
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
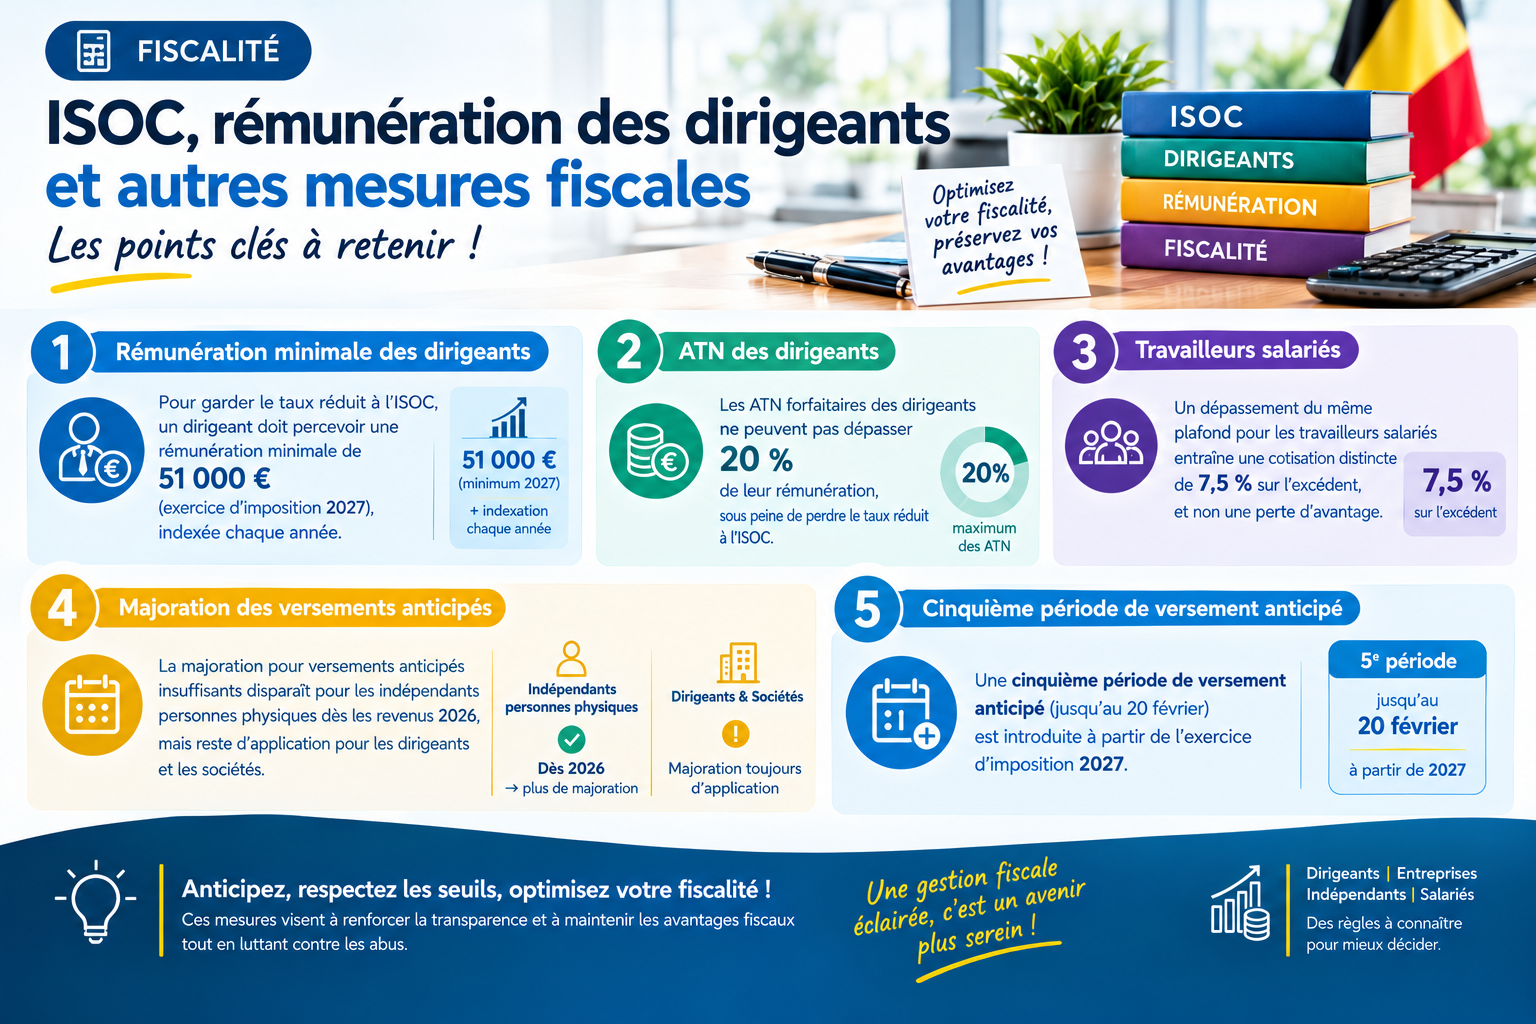
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
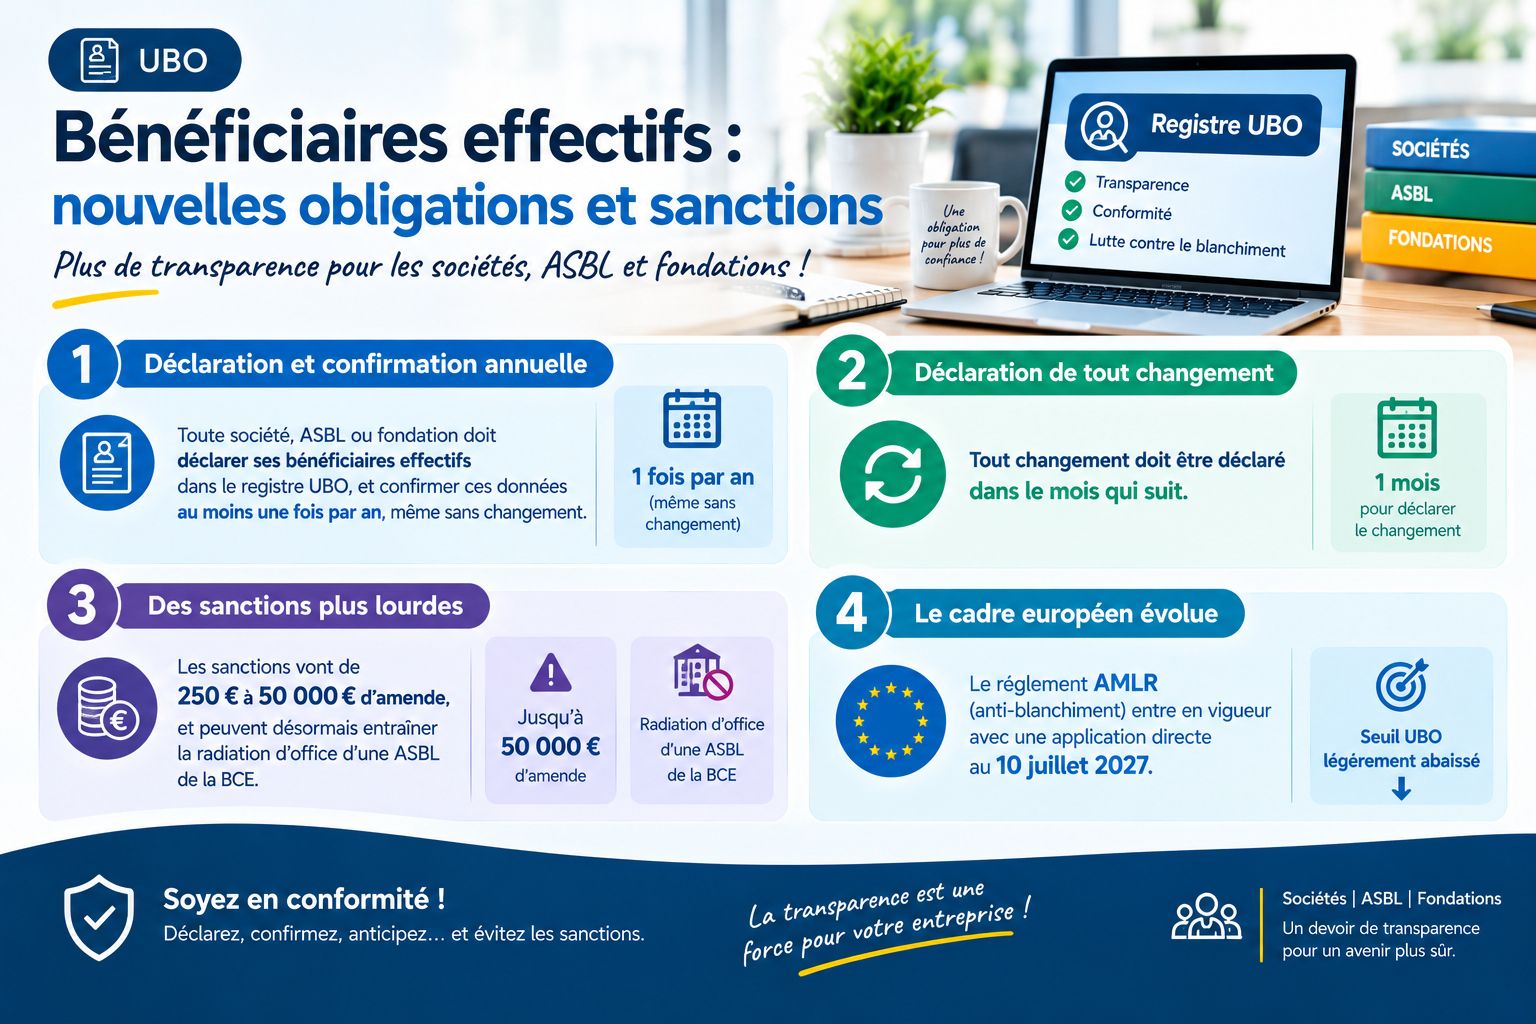
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
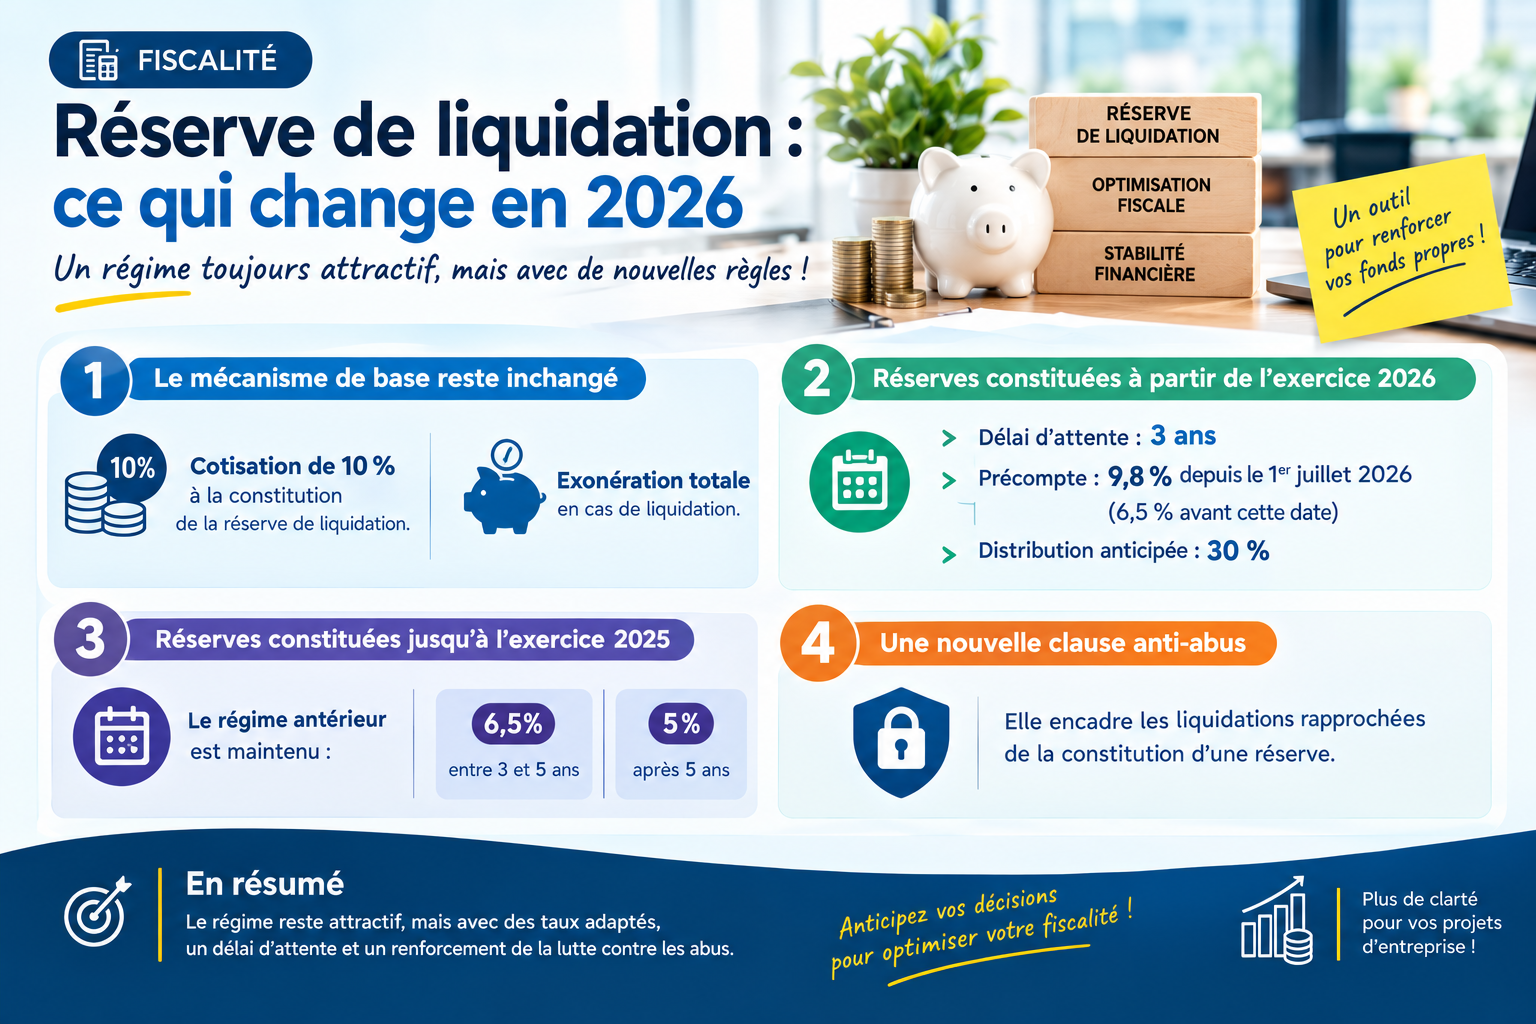
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI