Article
Optimisation Fiscale en Belgique : Tout Savoir sur les Versements Anticipés (VA) et leurs Avantages
Auteur : Jonathan N'KULI
25 Septembre 2026 à 12h33
Catégorie : Fiscale
En fiscalité belge, la gestion de la trésorerie et la maîtrise de la charge fiscale reposent en grande partie sur le mécanisme des versements anticipés (VA). Conçu par le législateur pour instaurer une équité de traitement entre les travailleurs salariés — dont l'impôt est prélevé à la source via le précompte professionnel — et les contribuables percevant d'autres formes de revenus professionnels, ce système s'impose comme un levier stratégique majeur.
Que vous soyez une personne physique, un dirigeant d'entreprise ou un administrateur de société, la compréhension fine des mécanismes d'incitation (bonifications d'impôt) et de dissuasion (majorations d'impôt) est essentielle pour optimiser vos flux financiers et éviter des pénalités inutiles.
1. Principes Fondamentaux et Raison d'Être des Versements Anticipés
Le Code des Impôts sur les Revenus 1992 (CIR 92) prévoit que l'impôt est perçu par voie de précomptes ou de versements anticipés durant la période imposable. Les versements anticipés consistent en des paiements volontaires d'impôt effectués par le contribuable au cours de l'année civile même où les revenus sont générés.
Ce mécanisme obéit à deux logiques distinctes selon le statut du contribuable :
- La neutralisation des majorations d'impôt (Indépendants, Dirigeants d'entreprise, Sociétés) : Pour les indépendants (bénéfices et profits), les dirigeants d'entreprise et les sociétés soumises à l'ISoc, l'absence ou l'insuffisance de versements anticipés entraîne l'application automatique d'une majoration d'impôt (surcharge fiscale) sur le montant d'impôt globalement dû. L'exécution opportune des versements anticipés vient annuler ou réduire cette majoration.
- L'octroi d'une bonification d'impôt (salariés et particuliers en IPP) : Pour les personnes physiques dont l'impôt n'est pas intégralement couvert par le précompte professionnel (ou pour les salariés anticipant un solde d'impôt à payer lors du décompte final), la réalisation de versements anticipés donne droit à une bonification d'impôt, c'est-à-dire une réduction directe du montant net de l'impôt à payer.
2. Calendrier Légal, Échéances et Taux de Bonification / Neutralisation
L'année fiscale est subdivisée en quatre trimestres. À chaque trimestre correspond une date limite stricte de paiement et un taux d'avantage fiscal spécifique.
Règle d'or de l'optimisation : Plus le versement anticipé est effectué tôt dans l'année, plus le taux d'avantage ou de bonification accordé par l'Administration fiscale est élevé.
Le tableau ci-dessous détaille le calendrier légal des échéances ainsi que les taux d'avantage applicables pour l'exercice d'imposition 2027 (revenus 2026) :
| Trimestre | Période de référence | Date d'échéance limite | Taux d'avantage / Réduction de majoration (ISOC / Dirigeants) | Taux de bonification fiscale (Personnes physiques / IPP) |
|---|---|---|---|---|
| VA 1 | Premier trimestre | 10 avril 2026 | 9,00 % | 3,00 % |
| VA 2 | Deuxième trimestre | 10 juillet 2026 | 7,50 % | 2,50 % |
| VA 3 | Troisième trimestre | 12 octobre 2026 | 6,00 % | 2,00 % |
| VA 4 | Quatrième trimestre | 21 décembre 2026 | 4,50 % | 1,50 % |
| VA 5 (Nouveau) | Ajustement clôture (IPP uniquement) | 22 février 2027 | Non applicable | 1,00 % |
Note administrative : Lorsque la date limite tombe un week-end ou un jour férié, l'échéance est automatiquement reportée au premier jour ouvrable suivant. L'argent doit être effectivement crédité sur le compte du SPF Finances à la date d'échéance.
3. Analyse par Catégorie de Contribuables
A. Les Indépendants en nom propre et Dirigeants d'Entreprise (IPP)
Les rémunérations de dirigeants d'entreprise, les bénéfices d'indépendants, les profits de professions libérales et les rémunérations attribuées au conjoint aidant sont tous légalement soumis au régime de la majoration d'impôt.
- Calcul de la majoration : La majoration globale est calculée sur la totalité de l'impôt dû (majoré forfaitairement pour tenir compte des centimes additionnels communaux). Chaque versement anticipé effectué (VA1 à VA5) vient générer un crédit d'avantage qui vient se soustraire de cette majoration.
- Dispense pour les starters : Le législateur accorde une exonération précieuse : les indépendants s'établissant pour la première fois à titre principal sont dispensés de toute majoration d'impôt durant leurs trois premiers exercices d'imposition. Néanmoins, s'ils réalisent des versements anticipés durant cette période, l'excédent de versement leur donne droit à une bonification d'impôt sur leurs autres revenus éventuels.
B. Les Sociétés (Impôt des Sociétés - ISoc)
Pour les personnes morales, l'impact des versements anticipés est d'autant plus critique que le taux de majoration légal en l'absence de versements est élevé.
- L'absence de VA constitue une charge financière directe (dépense non admise) qui dégrade le résultat comptable et fiscal de la société.
- Les administrateurs et directeurs financiers ont donc tout intérêt à lisser la trésorerie de l'entreprise en programmant des versements optimisés dès le premier trimestre (VA1).
C. Les Salariés et Particuliers (IPP)
Bien que le précompte professionnel retenu à la source couvre en grande partie l'impôt dû par les salariés, certaines situations génèrent un solde d'impôt à payer lors de la réception de l'Avertissement-Extrait de Rôle (AER) :
- Perceptions de revenus immobiliers non exonérés ou loyers professionnels.
- Encaissement de dividendes ou d'intérêts de source étrangère n'ayant pas subi le précompte mobilier belge à la source.
- Changements de situation familiale ou cumul d'activités.
Dans ces hypothèses, effectuer des versements anticipés volontaires permet de bénéficier d'une bonification d'impôt (réduction d'impôt directe) calculée sur les montants versés selon les taux du barème (de 4,50 % à 2,25 %).
4. Recommandations Pratiques et Méthodologie d'Optimisation
En tant que comptable et fiscale, nous préconisons la méthodologie suivante pour aborder sereinement chaque exercice fiscal :
- Estimer le résultat annuel dès le premier trimestre : Procéder à une projection intermédiaire des revenus ou bénéfices de l'année en cours afin de déterminer l'impôt théorique final.
- Prioriser l'échéance du 10 avril (VA1) : Puisque le taux de neutralisation/bonification y est le plus élevé (4,50 %), il est mathématiquement plus avantageux de concentrer un versement important au premier trimestre plutôt que de fractionner de manière égale sur les quatre trimestres.
- Ajuster au 3e et 4e trimestres (VA3 et VA4) : Au fur et à mesure du déroulement de l'exercice comptable, affiner les projections et effectuer un versement complémentaire au besoin lors des échéances d'octobre ou de décembre pour combler tout écart potentiel.
- Utiliser la plateforme officielle MyMinfin : Les versements s'effectuent de manière sécurisée en ligne via l'interface MyMinfin, en veillant à utiliser scrupuleusement la communication structurée spécifique attribuée à votre dossier fiscal ou numéro d'entreprise.
En Résumé
Les versements anticipés ne doivent pas être perçus comme une contrainte administrative supplémentaire, mais comme un outil de gestion financière et d'optimisation fiscale. Ils permettent à la fois d'éviter des pénalités financières lourdes pour les indépendants et sociétés, et de générer un rendement fiscal attrayant via le mécanisme des bonifications pour les personnes physiques.
À propos de l'auteur

Dernières nouvelles
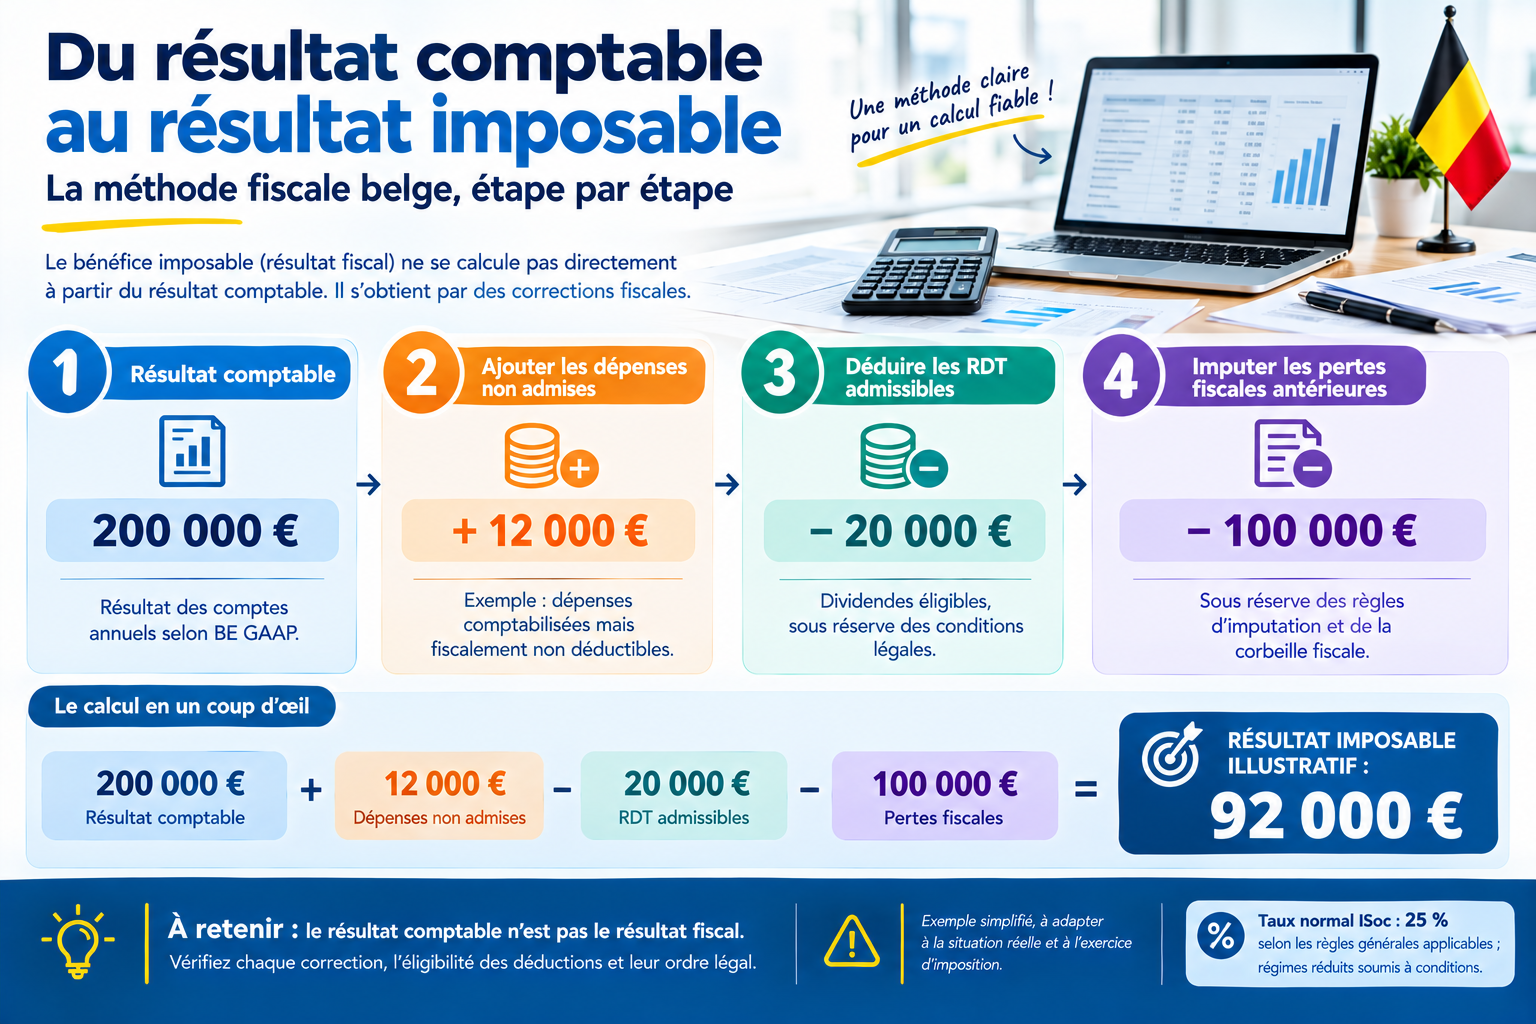
Méthodologie rigoureuse permettant de passer du résultat comptable au résultat imposable (bénéfice fiscal) en Belgique
Publié : le 10 Octobre 2026 à 13h36
Jonathan N'KULI
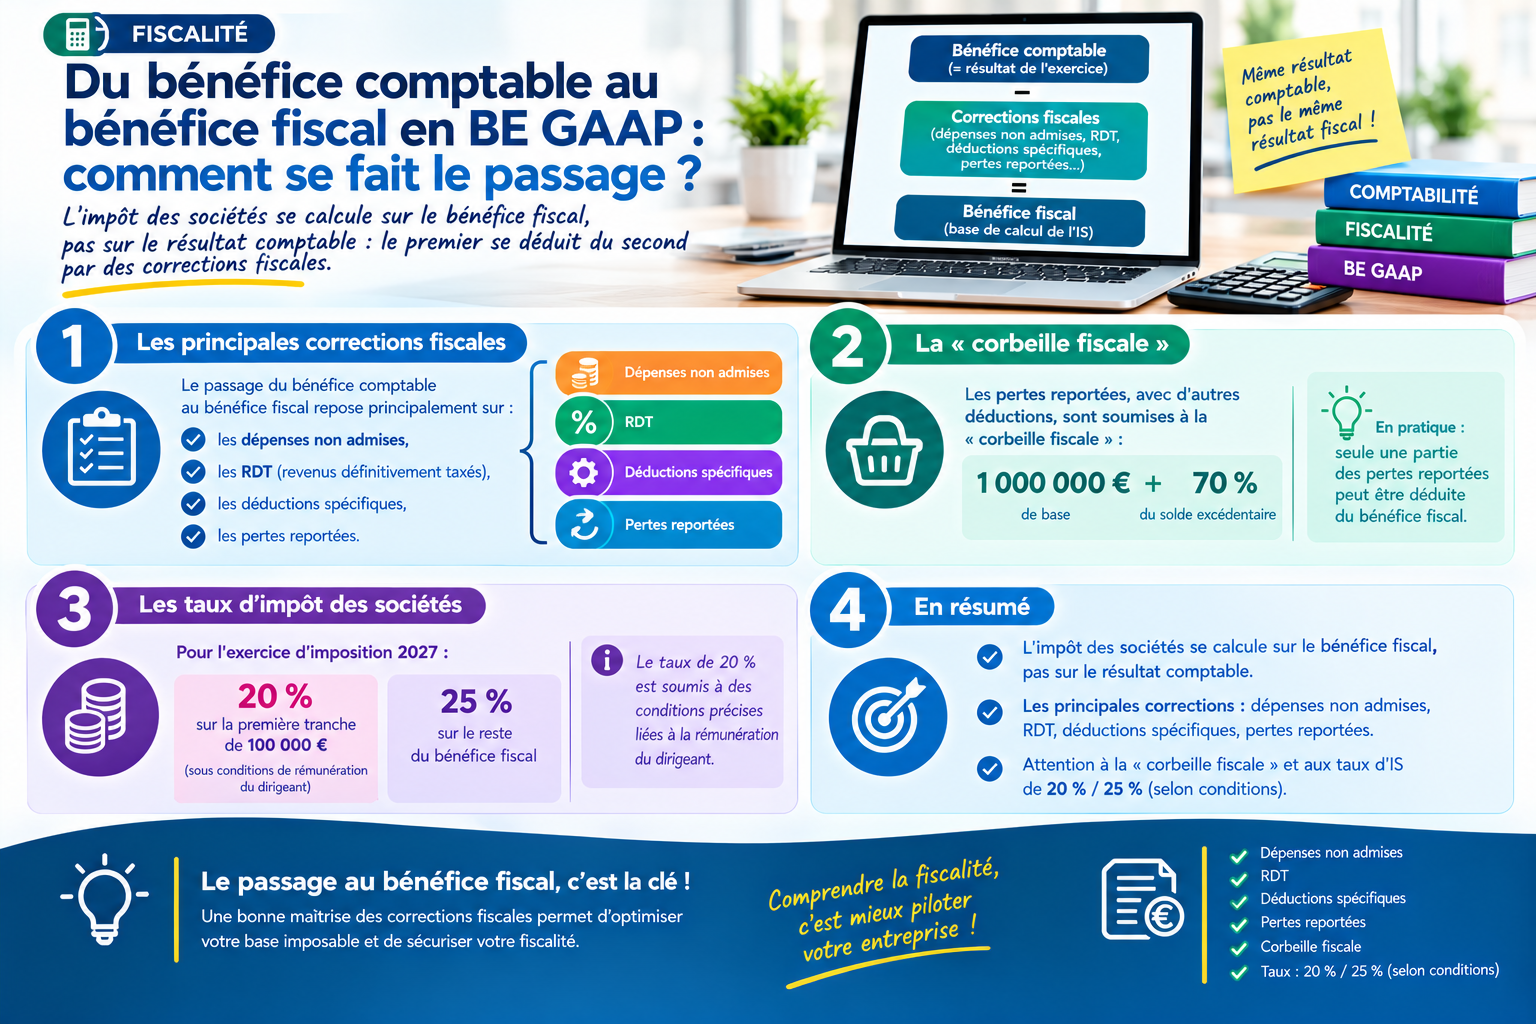
Du bénéfice comptable au bénéfice fiscal en BE GAAP : comment se fait le passage ?
Publié : le 10 Octobre 2026 à 13h22
Jonathan N'KULI
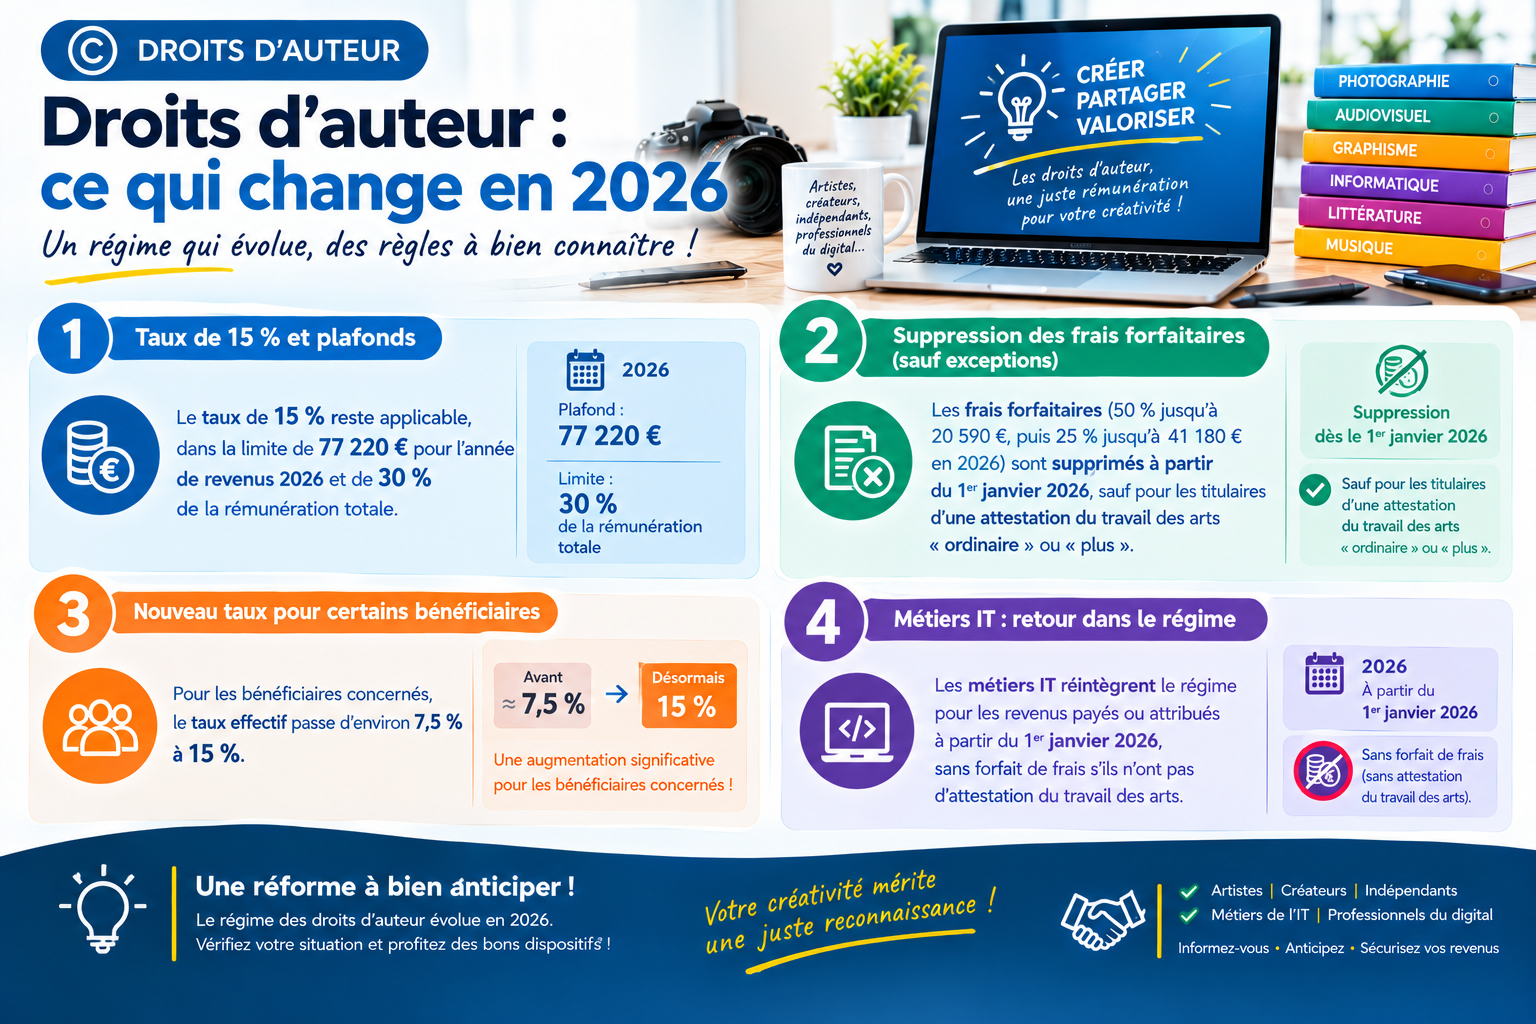
Droits d'auteur : ce que change la réforme du régime fiscal depuis le 1ᵉʳ janvier 2026
Publié : le 09 Octobre 2026 à 08h55
Jonathan N'KULI
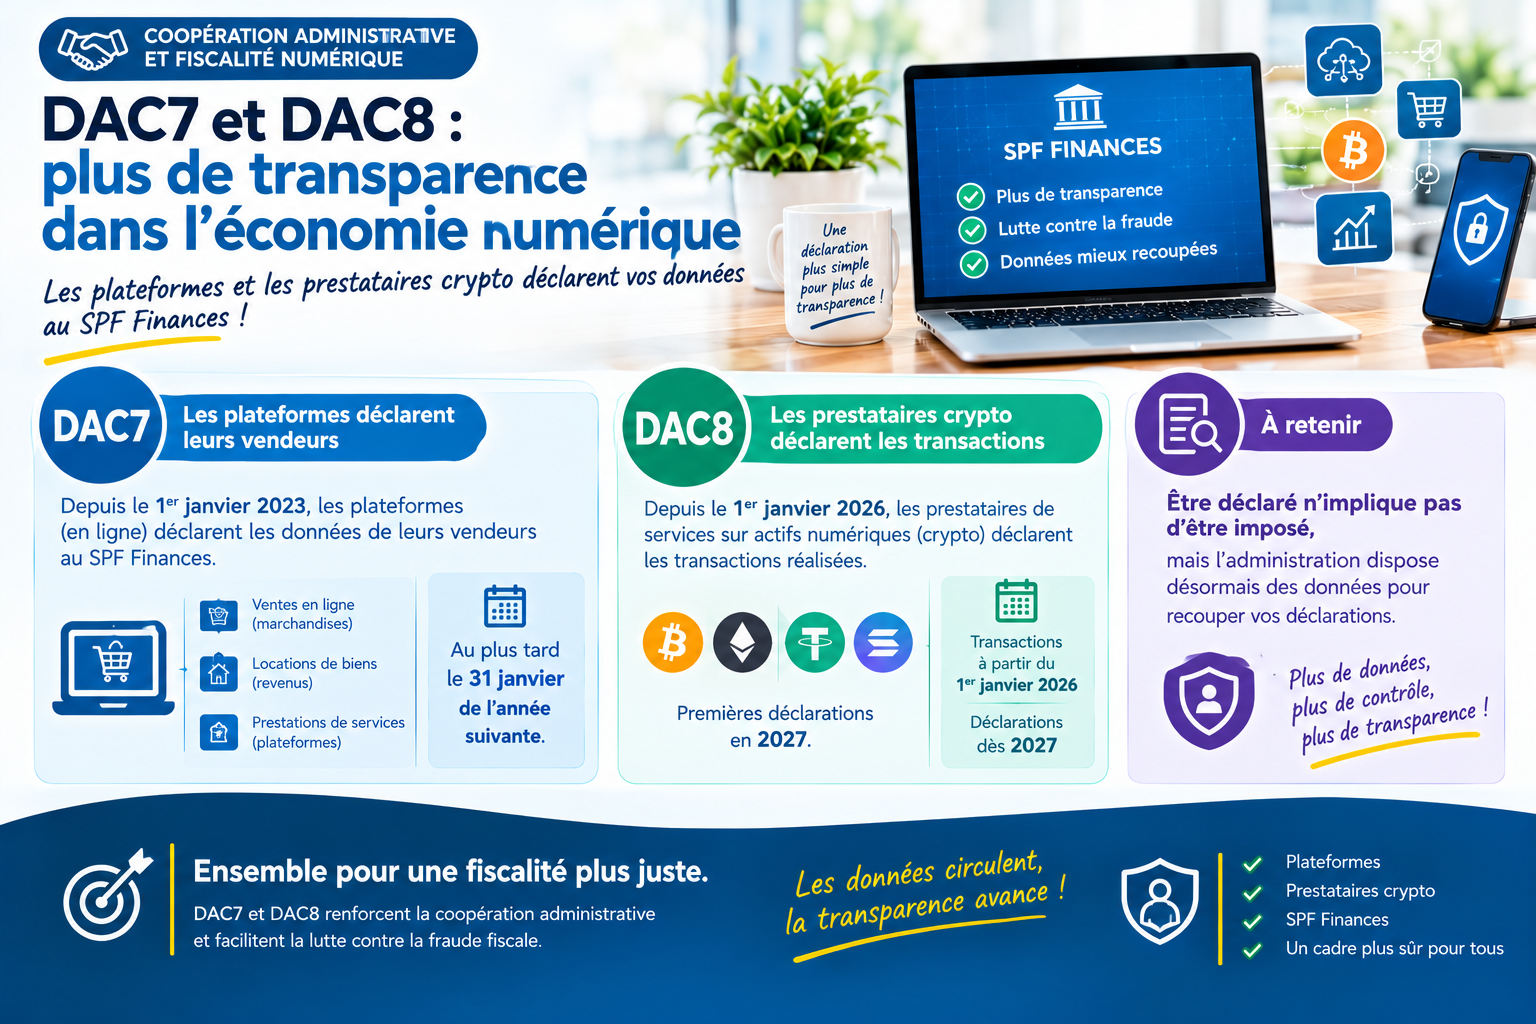
Coopération administrative et fiscalité numérique : ce que le fisc belge reçoit sur vos revenus en ligne et vos crypto-actifs
Publié : le 07 Octobre 2026 à 22h52
Jonathan N'KULI
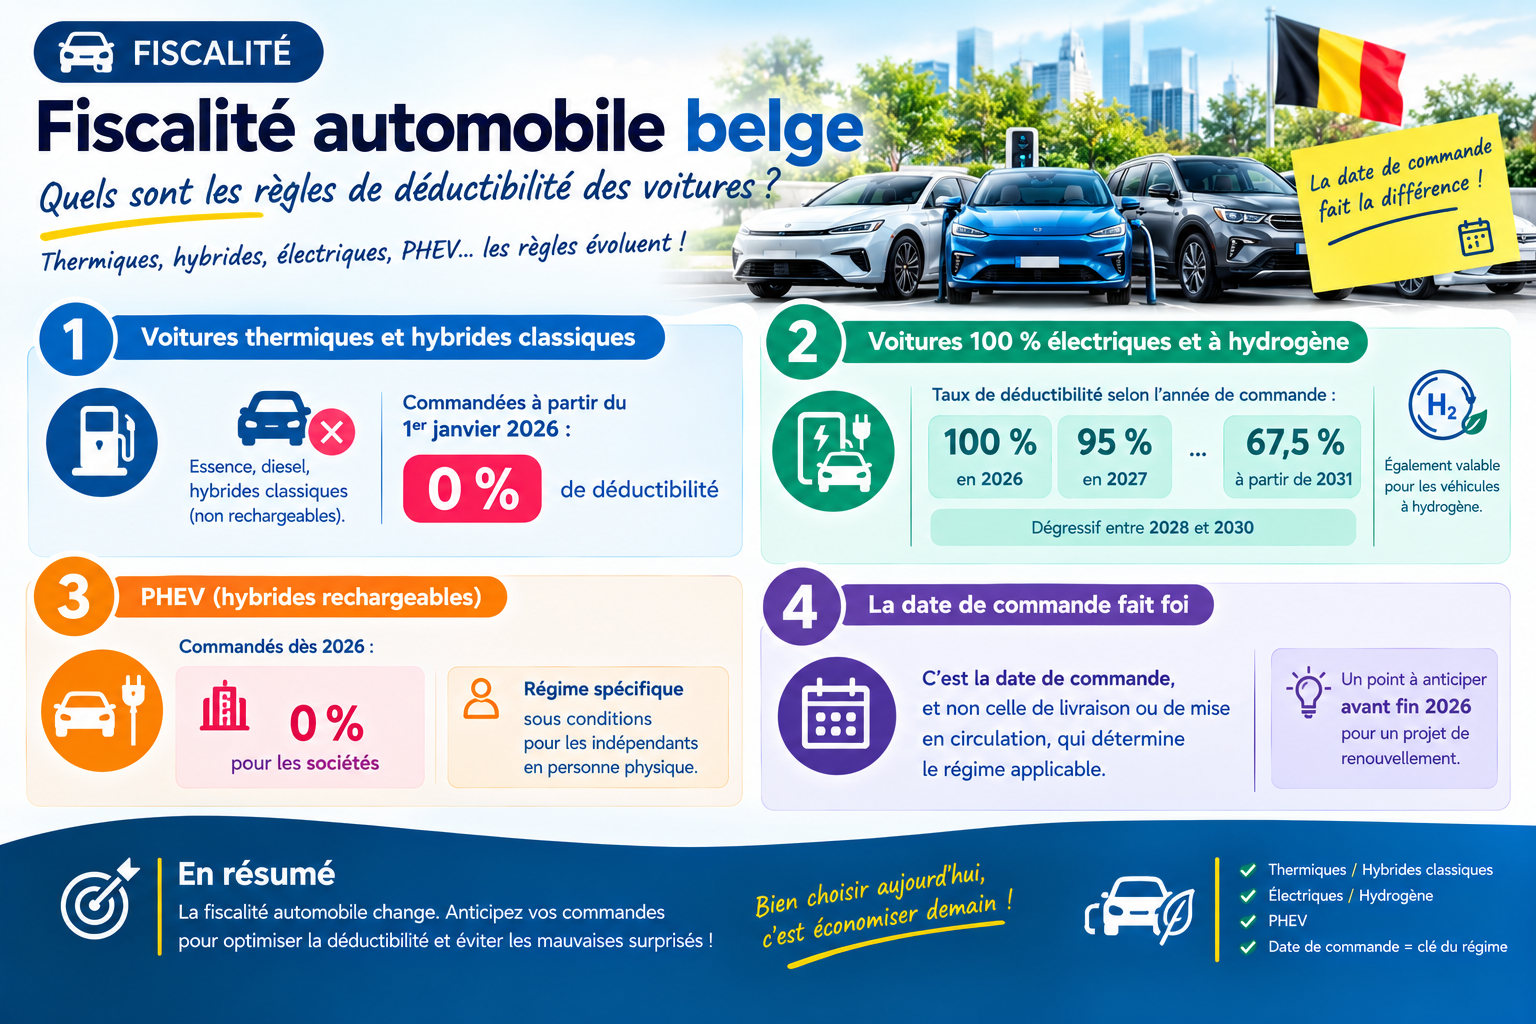
Fiscalité automobile : ce qui change pour les voitures de société commandées à partir du 1ᵉʳ janvier 2026
Publié : le 07 Octobre 2026 à 21h57
Jonathan N'KULI
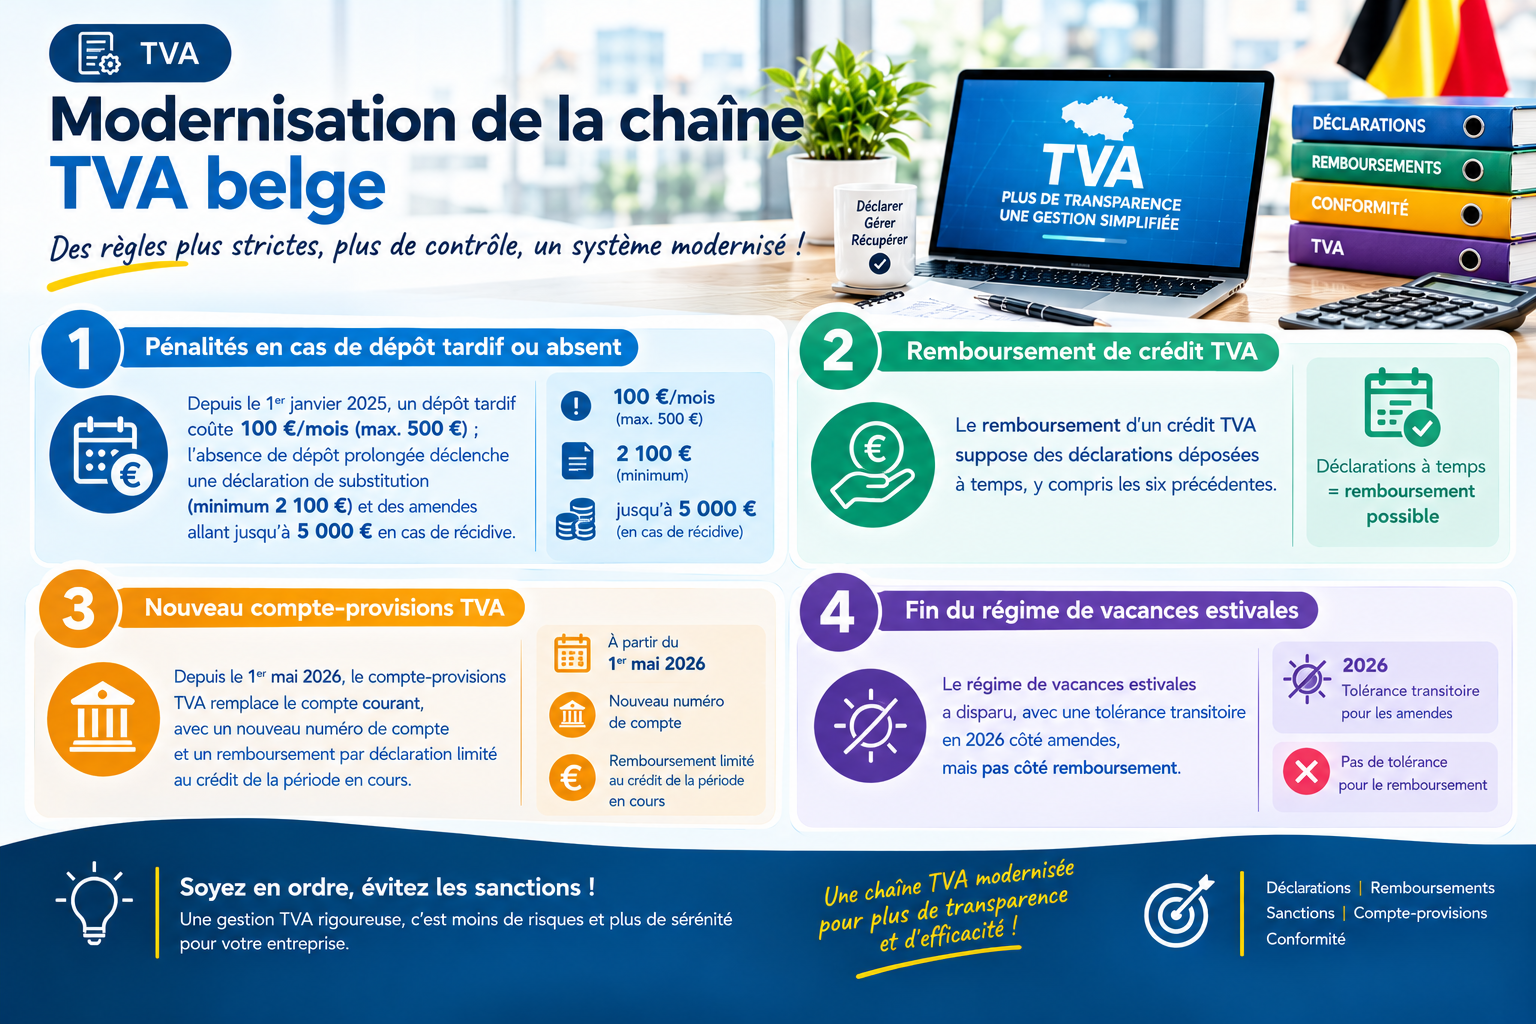
Modernisation de la chaîne TVA belge : ce qui a changé en 2025, ce qui change depuis le 1ᵉʳ mai 2026
Publié : le 07 Octobre 2026 à 20h58
Jonathan N'KULI
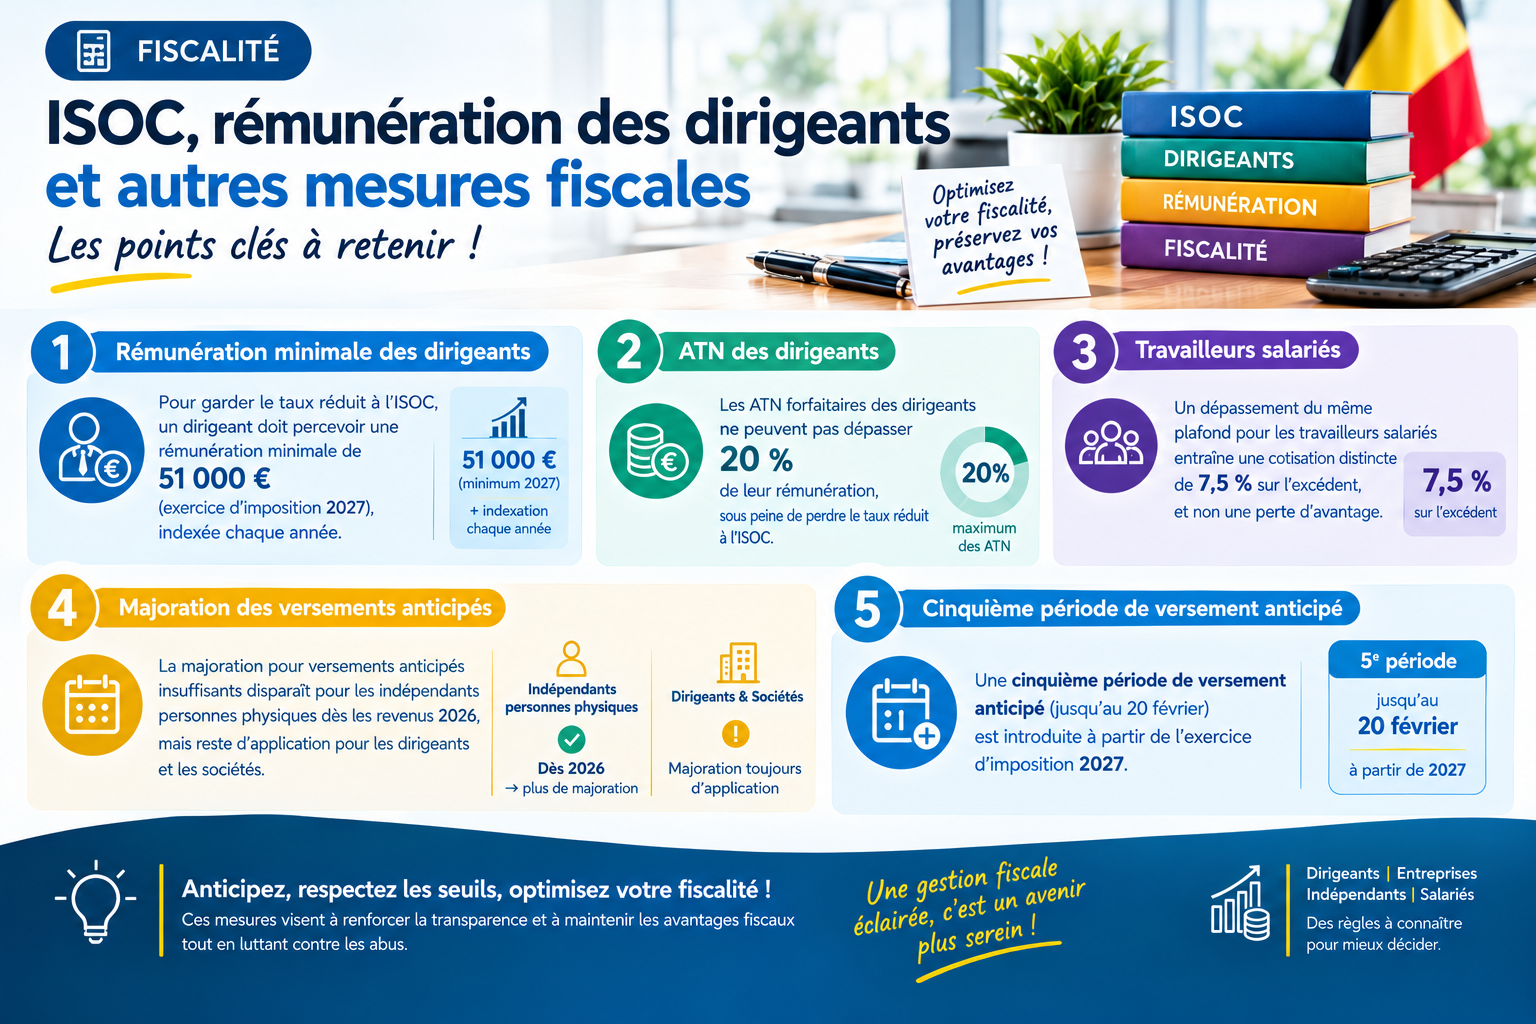
Réforme Arizona : rémunération des dirigeants, plafond des ATN et versements anticipés
Publié : le 05 Octobre 2026 à 17h30
Jonathan N'KULI
Registre UBO & AML : vos obligations, et ce qui change avec le paquet européen
Publié : le 05 Octobre 2026 à 17h01
Jonathan N'KULI
Réserve de liquidation : le précompte passe de 6,5 % à 9,8 % depuis le 1ᵉʳ juillet 2026
Publié : le 05 Octobre 2026 à 14h46
Jonathan N'KULI